

标题
- 标题
- 内容



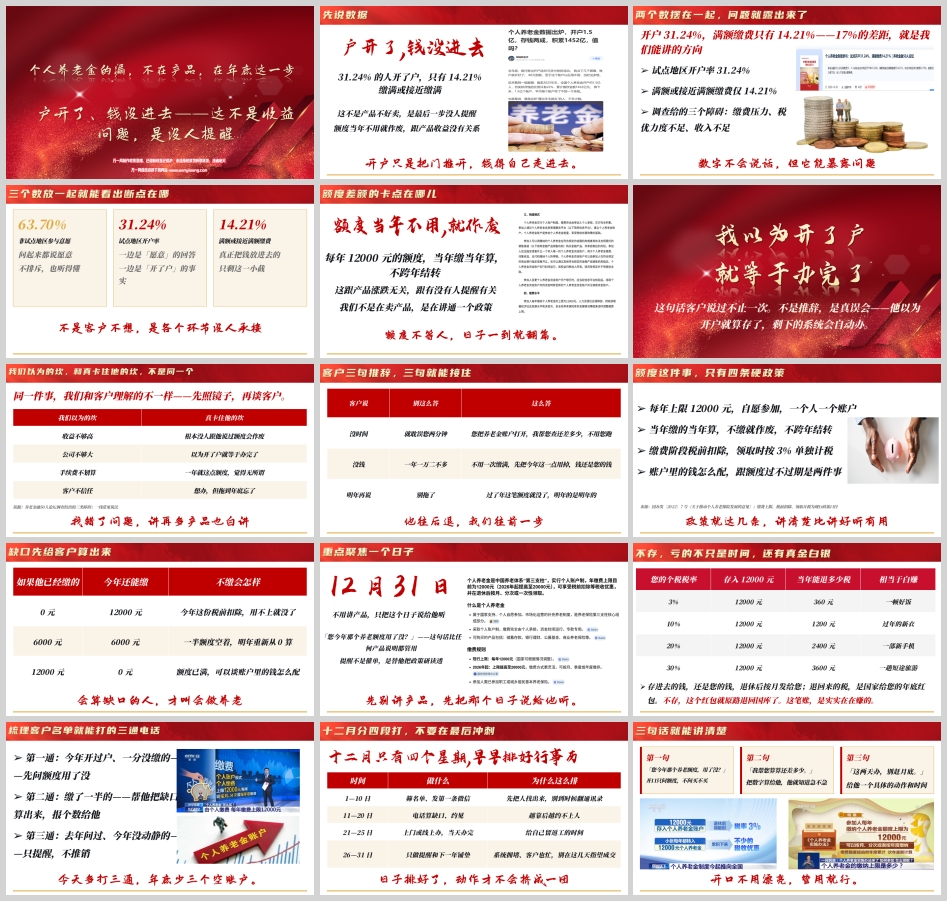
每年一到十二月,个人养老金的渠道话术就会不约而同地往两个方向使劲:一是比收益,二是比公司。但把试点数据摊开看,真正漏掉的那部分业务,既不是被别家产品抢走的,也不是被客户比价筛掉的——是开了户、没缴钱,然后额度静悄悄地过了 12 月 31 日。
这不是产品问题,是流程问题;不是客户拒绝,是没人替他记着。额度当年不用就作废,跟账户里买什么、涨没涨、哪家公司,一点关系都没有。开户只是把门推开,钱得客户自己走进去,而"走进去"这一步,恰恰是整个链条里唯一没有人承接的动作。
不谈感受,只看数。
指标 | 数值 | 它说明什么 |
非试点地区参与意愿 | 63.70% | 问起来都说愿意,不排斥,也听得懂 |
试点地区开户率 | 31.24% | 从"愿意"到"开了户",掉了一半 |
满额或接近满额缴费 | 14.21% | 真正把钱放进去的,只剩这一小截 |
63.70% → 31.24% → 14.21%,一条逐级收窄的漏斗。数字不会说话,但它把断点标得很清楚:意愿不缺,开户动作也有人推过,唯独"缴费"这一步没人收尾。开户率与满额缴费之间约 17 个百分点的差距,就是年底这一轮最该讲的方向。
调查给出的三类障碍是缴费压力、税优力度不足、收入不足。这三条听起来都像"客户没钱、产品不够吸引",可对照漏斗看,另一层解释更贴合一线:非试点地区 63.70% 的人说愿意,说明认知和态度这一关早就过了;卡住的不是想不想,是"以为办完了""拖到年底忘了""没人告诉他额度会清零"。
换句话说,我们面对的不是一批拒绝的客户,是一批被流程漏掉的已开户客户。这两类人的经营方式完全不同:前者需要说服,后者只需要提醒。
一线复盘时最容易出现的偏差,是把自己的专业焦虑当成客户的决策障碍。
我们以为的坎 | 真卡住他的坎 |
收益不够高 | 根本没人跟他说过额度会作废 |
公司不够大 | 以为开了户就等于办完了 |
手续费不划算 | 一年就这点额度,觉得无所谓 |
客户不信任 | 想办,但拖到年底忘了 |
"我以为开了户就等于办完了"——这句话,客户说过不止一次。它不是推辞,是真误会:在多数人的经验里,银行开户、绑卡、系统自动扣款是一条龙,开了就等于办了。个人养老金偏偏不是,账户是账户,缴费是缴费,中间还横着一道"自愿、自己动手、当年清零"的门槛。
还有一句同样高频:"我不是不想存,我是真忘了。"忘了,恰恰是我们的机会——他不是拒绝你,是没人替他记着这件事。
找错了问题,讲再多产品也白讲。客户已经站在门里了,你还在门外给他介绍门把手有多结实,这就是年底大量沟通无效的根因。
要把"提醒"讲得有分量,得先把政策讲对。这件事不需要渲染,四条硬口径足够:
1. 每年上限 12,000 元,自愿参加,一人一个账户;
2. 当年缴的当年算,不缴就作废,不跨年结转;
3. 缴费阶段税前扣除,领取时按 3% 单独计税;
4. 账户里的钱怎么配,跟额度过不过期是两件事。
第四条尤其关键,它是整套话术的支点。客户问"买哪个产品划算",和"今年这 12,000 要不要用掉",是两个先后有序的问题。顺序一旦颠倒,沟通就会滑进比价、比收益、比公司,而真正会过期的东西被晾在一边。
政策依据为《关于推动个人养老金发展的意见》(国办发〔2022〕7 号)及现行缴费上限、税前扣除、领取计税口径。渠道要做的不是替客户研读文件,是把这四条翻译成一句人话:额度不等人,日子一到就翻篇。
客户往后退的时候,我们往前一步就够了。但"往前一步"的方向很讲究——不是加压,是替他把动作变短。
客户说 | 别这么答 | 这么答 |
没时间 | "就耽误您两分钟" | "您把养老金账户打开,我帮您查还差多少,不用您跑" |
没钱 | "一年一万二不多" | "不用一次缴满,先把今年这一点用掉,钱还是您的钱" |
明年再说 | "别拖了" | "过了年这笔额度就没了,明年的是明年的" |
拆开看,三句正确应对各做对了一件事。
"没时间" 的真实含义是"别让我做决定、别让我跑流程"。所以不谈两分钟,直接把动作换成"打开账户、我帮您查"——把客户的任务从"办一笔业务"降维成"看一眼屏幕"。
"没钱" 往往是"不想一次性拿出一大笔"的委婉说法,不是真的拿不出。回一句"一万二不多"是在跟客户的感受抬杠;改成"不用一次缴满、先把今年这点用掉",既保留了额度,也把决策金额降到了他当场能答应的尺度。后半句"钱还是您的钱"必须带上,它把"支出"重新定义成"换个地方放",这是整个话术里最要紧的一句心理转换。
"明年再说" 最容易被接死。"别拖了"是催促,"好吧明年再联系"是放弃,而"过了年这笔额度就没了,明年的是明年的"是在陈述一个事实:明年的 12,000 会重新生成,今年这 12,000 不会补发。不催、不劝,只把截止日的性质说清楚,压力由日历给,不由销售给。
提醒要落到数字上,才从"客套"变成"服务"。
第一笔:缺口账。
如果他已经缴的 | 今年还能缴 | 不缴会怎样 |
0 元 | 12,000 元 | 今年这份税前扣除,用不上就没了 |
6,000 元 | 6,000 元 | 一半额度空着,明年重新从 0 算 |
12,000 元 | 0 元 | 额度已满,可以谈账户里的钱怎么配 |
会算缺口的人,才叫会做养老。第三行尤其值得强调:满额客户不该再被提醒缴费,他该进入的是资产配置话题——同一份名单,得按缺口分出三种打法,一视同仁地群发"额度快清零了",反而暴露了没看过账户。
第二笔:退税账。
按 12,000 元足额存入、以适用税率做简化测算:
个税税率 | 存入 12,000 元 | 当年可抵扣对应税额 | 打个比方 |
3% | 12,000 元 | 360 元 | 一顿好饭 |
10% | 12,000 元 | 1,200 元 | 过年的新衣 |
20% | 12,000 元 | 2,400 元 | 一部新手机 |
30% | 12,000 元 | 3,600 元 | 一趟短途旅游 |
这里要补一句口径,免得把账讲过头:领取时按 3% 单独计税,因此 3% 税率档的客户,当期抵扣与未来领取税负大致相抵,真正的净税优空间主要集中在 10% 及以上档;上表是"当年少交多少"的简化演示,实际抵扣额还受应纳税所得额、专项扣除等影响,以个税汇算结果为准。把这个细节主动讲明,不会削弱说服力,反而让客户相信你不是在背话术。
存进去的钱,还是他的钱,退休后按月领回;退回来的税,是当年就能兑现的一笔现金。不存,这个红包就原路退回国库了。损失厌恶比收益想象更能推动动作——但也正因为如此,表述要克制:说"这笔额度用不上就没了",不说"您亏了多少钱"。
不用讲产品,只把这个日子说给他听。
"您今年那个养老额度,用了没?"
这一句话比任何产品说明都管用,原因有三:它不带推销姿态,它问的是一个客户自己也可能答不上来的事实,它天然把话题引向"查一下"。提醒不是催单,是替他把政策研读透。
由此收敛出开口三句话,顺序不能乱:
1. 「您今年那个养老额度,用了没?」——只问额度,不问买不买;
2. 「我帮您算算还差多少。」——把数字算给他,他才知道急不急;
3. 「这两天办,别赶月底。」——给一个具体动作和一个具体时间。
开口不用漂亮,管用就行。第三句尤其容易被忽略:它其实是在替客户避开系统拥堵和年底杂事,也替自己留出返工窗口,是善意,不是逼单。
先分三通电话。
· 第一通:今年开过户、一分没缴的——先问额度用了没;
· 第二通:缴了一半的——帮他把缺口算出来,报个数给他;
· 第三通:去年问过、今年没动静的——只提醒,不推销。
今天多打三通,年底少三个空账户。三类名单对应三种开场白,也对应三种后续:
打给谁 | 第一句开场白(只提额度,不提产品) | 后续动作 |
开过户、一分没缴 | "王哥,我看了下,您去年那个养老金账户是空的,今年额度马上清零了,您知道吗?" | 制造惊讶,顺势帮他查缺多少 |
缴了一半 | "王哥,您今年存了 6,000,还差 6,000 就凑够退税档次了,差这临门一脚,我教您怎么弄。" | 帮他算清退税额,当场补齐 |
问过没动静 | "王哥,不推销。就是提醒一句,年底了,不管买不买,这个退税的红包别浪费了。" | 解除防备,约个时间看看 |
三类话术的共同点是先声明立场:查账户、算缺口、不推销。客户防备的不是"养老"两个字,是"又要给我推东西"。把这句挑明,后面才有得聊。
再排十二月行事历。 十二月只有四个星期,早早排好,不要在最后冲刺:
时间 | 做什么 | 为什么这么排 |
1—10 日 | 筛名单、发第一条微信 | 先把人找出来,别到时候翻通讯录 |
11—20 日 | 电话算缺口、约见 | 越靠后越约不上人 |
21—25 日 | 上门或线上办,当天办完 | 给自己留返工的时间 |
26—31 日 | 只做提醒和下一年铺垫 | 系统拥堵、客户也忙,别在这几天指望成交 |
日子排好了,动作才不会挤成一团。把成交窗口前置到 25 日之前,是这张表最实用的一条:最后一周不是冲刺周,是收尾周。
到面谈或电话里,推辞会换更口语的说法,接法也要更短。
客户推辞 | 错误应对(容易聊死) | 正确应对(极简接话) |
"没钱" | "一年一万二,真的不多。" | "不用一次拿一万二。公积金里有闲钱,或者省下两顿饭钱,先存 1,000,把今年的税退回来。" |
"忘了" | "那您赶紧办啊。" | "这不怪您,银行没提醒您。我今天就是来给您当备忘录的,两分钟,现在帮您弄好。" |
"明年再说" | "好吧,那明年再联系。" | "明年的是明年的,今年这 12,000 的额度,过了 12 月 31 号就清零作废了。" |
"忘了"那一句最见功力:不责怪、认领角色、给一个两分钟的动作。"我来给您当备忘录",把销售 reposition 成服务,客户就没有需要防御的东西了。而"明年再说"依然只陈述事实,不劝、不追,让日历去完成临门一脚。
额度讲通了,才轮到配置。顺序不能反,但也不能不讲——否则客户会问"那我存进去买什么"。
账户里的四类产品 | 管什么 | 适合谁 |
储蓄存款 | 保底、随时能取 | 只想稳妥、可能要用钱 |
理财产品 | 稳中求进,有波动 | 能接受净值波动 |
公募基金 | 长期增值,波动更大 | 离退休还早、扛得住波动 |
商业养老保险 | 约定年龄起按月领,领终身 | 离退休近、要一笔确定的月收入 |
四类产品没有优劣,只有匹配:先问这笔钱什么时候用、要不要一笔确定的月收入,再谈放哪儿。离退休还早、扛得住波动的人,谈长期增值更顺;已经临近退休、最怕"人还在、钱没了"的人,商业养老保险"约定年龄起按月领、领终身"的形态才是他真正想解决的问题。
产品口径上可顺带交代:当前在售普通型预定利率上限 2.0%、分红型 1.75%、万能型最低保证 1.0%;分红、万能的演示利益非保证,以合同条款和实际结算为准。把非保证部分主动说在前面,是这一轮沟通从"提醒"转向"配置"时最该守住的边界。
再好的逻辑,不落到名单上都是零。今天干完再出门:
· 列名单:今年开过户的、缴了一半的、去年问过的,各拉一列;
· 发微信:只问「额度用了没」,不带产品;
· 约下周三个客户:先算缺口,再谈怎么办。
今天多打几通电话,年底少几个空账户。
说到底,这一轮经营的对象不是新客户,是已经把门推开、却没往里走的人。31.24% 与 14.21% 之间的那段距离,不在产品说明书里,在通讯录里;补上它靠的不是更漂亮的收益演示,是一句"您今年那个额度,用了没"。
额度会过期,人情不会。这两个月你提醒过谁,明年他还找你。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号