

标题
- 标题
- 内容

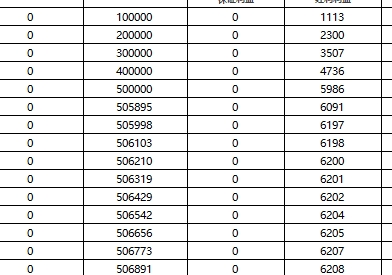
一份利益演算表背后的理性审视:国华盛世福尊选版年金保险(分红型)产品解析
年金保险与分红型产品的利益演示表,向来是保险消费者最难读懂、也最容易被误读的文件之一。它既不是合同,也不是承诺,却承载着投保人对于未来几十年现金流的最直接想象。国华人寿推出的"盛世福尊选版年金保险(分红型)"利益演算表,以41岁男性、年交10万元、5年交费、累计保费50万元为演示案例,完整呈现了从保单年度1到第53年的现金价值、生存保险金、红利累积与生存总利益的变化轨迹。透过这张表,我们既能看到一款分红型年金产品的结构设计逻辑,也能读出消费者在决策时应当保持的理性边界。
一、产品结构:五年交费、终身领取、满期给付的三层设计
从演示表的基本参数看,该产品的投保年龄为41岁,交费期为5年,年交保险费10万元,累计保险费50万元。这一设计决定了产品的三个基本特征:交费期短、资金集中投入、领取期长。对于中年投保人而言,5年交费意味着资金压力相对集中,但也意味着保单价值积累的起点较高,后续依靠生存保险金与红利累积形成长期现金流。
产品的给付结构由三层构成。第一层是生存保险金:从保单年度7开始,每年领取8750元,直至保单年度53。8750元恰好是累计保费50万元的1.75%,这一比例设计使生存保险金具有明确的"年金率"含义,便于投保人将之与其他固定收益类工具进行横向比较。第二层是满期保险金:演示表中满期保险金一栏在前52个保单年度均为0,仅在合同满期时给付,与身故保险金构成"二择一"关系——保险公司仅给付其中一项,给付后合同终止。第三层是红利:分红型产品的非保证利益部分,以当年度红利和累积红利两种形式呈现,累积红利按年利率1.75%的假定累积利率滚存。
三层结构对应三种不同的确定性等级:生存保险金是合同约定的保证给付,现金价值是退保时可得的保证金额,满期保险金是满期时的保证给付;而红利及其累积则完全是非保证的,取决于公司实际经营状况。这种"保证+非保证"的二元结构,是分红型年金产品的标准范式,也是消费者理解产品时必须首先厘清的分界线。
二、现金价值曲线:前期低、后期稳的典型形态
现金价值是退保金的来源,也是衡量保单流动性的核心指标。从演示表看,现金价值的变化呈现出鲜明的阶段性特征。
保单年度1,累计保费10万元,现金价值仅43519元,退保损失超过一半。年度2累计保费20万元,现金价值96822元,仍不足已交保费的一半。年度3累计保费30万元,现金价值157449元,约为已交保费的52.5%。年度4累计保费40万元,现金价值225900元,约为已交保费的56.5%。直到年度5交费期满、累计保费50万元时,现金价值跃升至497194元,接近已交保费的水平。这一跳升与第5个保单年度末的给付安排相关,也提示投保人:在交费期内退保,损失是实质性的。
交费期满后,现金价值进入缓慢爬升阶段:年度6为505895元,年度10为506319元,年度20为507516元,年度30为508940元,年度40为510633元,年度50为512648元,年度53为513323元。从年度5到年度53,现金价值从497194元增至513323元,绝对增幅仅约1.6万元。这一形态说明,该产品的现金价值在交费期满后基本趋于稳定,其增值功能并不主要体现在现金价值上,而是通过生存保险金的逐年领取与红利的累积来实现。换言之,投保人若长期持有,收益来源是"年金流+红利",而非现金价值的复利增长;若中途退保,则只能拿回接近保费本金的现金价值,前期积累的生存保险金若已领取则不再计入。
三、生存保险金与累积生息:1.75%假定利率下的滚存效应
生存保险金从保单年度7开始给付,每年8750元。演示表同时列出了"累计生存保险金"与"累积生存保险金"两列:前者是简单加总,后者是按年利率1.75%累积生息后的结果。以年度10为例,累计生存保险金为35000元(8750元×4年),累积生存保险金为35930元;年度20,累计122500元,累积137458元;年度30,累计210000元,累积258221元;年度40,累计297500元,累积401862元;年度53,累计411250元,累积630024元。
这组数据的含义值得细读。累积生存保险金是按1.75%年利率滚存的结果,而该利率在声明中明确为"非保证的,实际的累积利率以本公司公布的为准"。这意味着,演示表中的累积生存保险金数值本身带有假设成分,并非合同承诺。更重要的是,累积生息的前提是"没有领取生存保险金"——如果投保人每年领取8750元,则累积生息部分相应减少,实际到手的是现金流而非滚存值。演示表展示的是"留存在公司累积生息"这一情景,消费者需要根据自身现金流需求判断这一情景是否符合实际。
从收益率角度观察,8750元/年对应50万元累计保费,年金率为1.75%;若叠加累积生息的1.75%,长期滚存的理论效果约为两倍于单纯年金率,但这一效果高度依赖累积利率的稳定性与持续性。在利率下行环境中,非保证的累积利率存在调降可能,这是消费者评估"累积生存保险金"列时应当持有的审慎态度。
四、红利演示:非保证利益的两种呈现与一个提醒
红利部分是该产品"分红型"属性的核心体现。演示表列出"当年度红利"与"累积红利"两列,并在生存总利益中区分"红利保证利益"与"红利利益"。从数据看,当年度红利从年度1的0起步,年度1至年度5分别为0、0、0、0、0,年度6起开始出现6091元,此后逐年小幅递增,年度10为6201元,年度20为6215元,年度30为6233元,年度40为6253元,年度53为6285元。累积红利则从年度1的1113元起步,年度10为51670元,年度20为128669元,年度30为220426元,年度40为329770元,年度53为503831元。
这里需要特别注意声明中的第一条与第二条:利益演示基于精算及其他假设,不代表历史经营业绩,也不代表对未来经营业绩的预期,保单的红利分配是不确定的。当年度红利在年度1至年度5为0,与交费期重合,这一安排本身说明红利分配与保单价值积累、公司经营结果的关联性;而累积红利按1.75%假定利率滚存,同样带有假设性质。演示表中"红利保证利益"一列在多数年度为0,恰恰提醒消费者:红利的"保证"部分极为有限,绝大部分红利属于非保证利益。
从生存总利益的角度看,年度1保证利益43519元、非保证利益44632元;年度10保证利益541319元、非保证利益593919元;年度20保证利益630016元、非保证利益773643元;年度30保证利益718940元、非保证利益987588元;年度40保证利益808133元、非保证利益1242265元;年度53保证利益924573元、非保证利益1647178元。保证利益与非保证利益之间的差额,从年度1的约1113元扩大到年度53的约72.3万元,这一差额完全由红利及其累积贡献,其不确定性也随之放大。消费者若以"非保证利益"列作为决策依据,实质上是在对一家保险公司未来数十年的经营能力下注。
五、身故保险金与满期保险金:二择一的给付逻辑
演示表中身故保险金一列,年度1至年度5分别为100000、200000、300000、400000、500000元,与累计保费同步;年度6起为505895元并逐年微增至年度53的513323元。声明第五条明确:身故保险金假设身故发生在保单年度末,数据显示为给付生存保险金后的保险利益;第四条明确:满期保险金、身故保险金两项保险金,保险公司仅给付其中一项,给付后保险合同终止。
这一"二择一"设计是年金类产品的常见安排,其经济含义是:生存至满期则领取满期保险金,保险期间内身故则领取身故保险金,二者不叠加。对于投保人而言,这意味着保单的核心功能是"生存现金流规划"而非"身故保障"——身故保险金在交费期满后基本围绕已交保费波动,保障杠杆有限。若投保人的核心诉求是身故风险覆盖,纯保障型产品是更直接的工具;若核心诉求是长期现金流安排与资产配置,则该产品的年金给付与红利累积更值得关注。
六、理性决策的五个提醒
综合以上分析,这张利益演算表至少提供五点决策提醒。
其一,看清"保证"与"非保证"的边界。生存保险金、现金价值、满期保险金属于保证利益;红利及其累积属于非保证利益。演示表中非保证利益在长期限内显著高于保证利益,但前者不确定性大,不宜作为刚性支出规划的唯一依据。
其二,理解前期退保的实质损失。年度1至年度4现金价值均显著低于累计保费,年度1退保损失超过一半。交费期内退保的损失是结构性的,投保前应确认资金为长期闲置资金。
其三,区分"累积"与"领取"两种情景。累积生存保险金与累积红利均以"未领取、留存在公司累积生息"为前提,若投保人选择每年领取,实际利益结构将不同。演示表展示的是滚存情景,消费者应结合自身现金流需求判断。
其四,审慎看待1.75%的假定累积利率。该利率为非保证利率,实际累积利率以公司公布为准。在利率环境变化的背景下,累积生息效果存在不确定性,不应将演示数值视为承诺收益。
其五,明确产品的功能定位。该产品本质是中长期生存现金流规划工具,身故保障杠杆有限,红利分配不确定。将其与纯保障型产品、固定收益类工具进行功能区分,有助于避免"以保障之名做理财、以理财之名求保障"的错配。
利益演算表是理解产品的起点,而非终点。它的价值不在于展示一个诱人的数字终点,而在于呈现一条由保证与非保证、领取与累积、生存与身故共同构成的利益路径。对消费者而言,读懂这张表的关键,不是记住年度53的1647178元,而是理解这个数字中有多少是合同保证的、多少是假设推演的、多少取决于未来数十年的经营现实。唯有如此,年金保险才能真正回归其"长期规划工具"的本义,而非被误读为一张确定收益的存单。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

