

标题
- 标题
- 内容



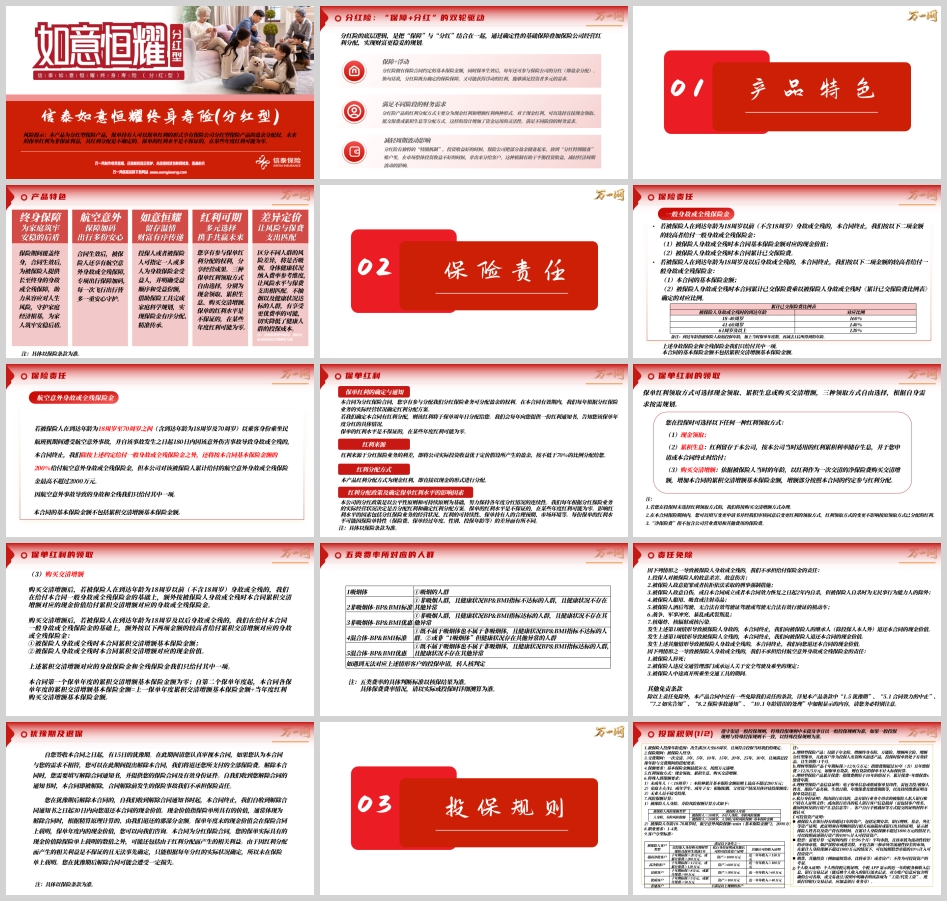
在利率下行、资产收益普遍承压的当下,分红型保险正成为家庭长期财富规划的重要工具。它的核心逻辑可以概括为"保障+分红"的双轮驱动:
· 第一个轮子是保障:分红险拥有保险合同约定的基本保险金额,提供确定的保险保障;
· 第二个轮子是分红:保单生效后,每年还可参与保险公司的分红(盈余分配),实现"确定的基础保障 + 浮动的经营红利"叠加。
这种设计带来三重价值:一是满足不同阶段的财务需求——现金红利可现金领取、抵交保费或累积生息,资金使用灵活;二是减轻周期波动影响——依靠"分红特别储备"机制,投资好的年份把部分盈余储备起来,市场不好的年份拿出来分给客户,以丰补歉;三是实现财富的长期稳健规划。
信泰如意恒耀终身寿险(分红型)正是这一逻辑下的代表性产品。下面从产品特色、保险责任、投保规则、案例演示四个维度做完整拆解。
1. 终身保障,为家庭筑牢安稳后盾
保险期间覆盖终身,合同生效后为被保险人提供长至终身的身故或全残保障,助力从容应对人生风险,守护家庭经济根基。
2. 航空意外保障加码,出行多份安心
合同生效后,被保险人还享有航空意外身故或全残保障,专项出行保障加码,每一次飞行出行都多一重安心守护。
3. 如意恒耀,留存温情,财富有序传递
投保人或者被保险人可指定一人或多人为身故保险金受益人,并明确受益顺序和受益份额,借助保险工具完成家庭科学规划,实现保险金有序分配、精准传承。
4. 红利可期,多元选择,携手共赢未来
您享有参与保单红利分配的权利,分享经营成果。三种保单红利领取方式自由选择:现金领取、累积生息、购买交清增额。
5. 差异定价,让风险与保费支出匹配
区分不同人群的风险差异,将是否吸烟、身体健康状况(BP&BMI指标)纳入费率参考维度。不抽烟以及健康状况达标的人群,有享受更优费率的可能,切实降低健康人群的投保成本。
6. 保障终身、传承明确
终身寿险的身故保险金具有定向传承、规避纠纷的功能,配合受益人指定与份额约定,真正实现"财富有序传递"。
· 到达年龄18周岁以前(不含18周岁):按以下两项金额的较高者给付——①身故或全残时本合同基本保险金额对应的现金价值;②身故或全残时本合同累计已交保险费。
· 到达年龄18周岁及以后:按以下两项金额的较高者给付——①本合同的基本保险金额;②累计已交保险费乘以《累计已交保险费比例表》对应比例。
累计已交保险费比例表:
身故或全残时的到达年龄 | 对应比例 |
18—40周岁 | 160% |
41—60周岁 | 140% |
61周岁及以上 | 120% |
注:到达年龄指被保险人原始投保年龄,加上当时保单年度数,再减去1后所得到的年龄。身故保险金和全残保险金只给付其中一项。
被保险人在到达年龄18周岁至70周岁之间(含18周岁及70周岁)以乘客身份乘坐民航班机期间遭受航空意外事故,并自该事故发生之日起180日内因该意外伤害事故导致身故或全残的,除给付一般身故或全残保险金外,还将按基本保险金额的200%给付航空意外身故或全残保险金,累计最高不超过2000万元。
注:被保险人年龄18—70周岁时,航空意外风险保额 = min(基本保险金额×2,2000万)。因航空意外导致的身故和全残只给付其中一项。
本产品红利来源是利差——即公司实际投资收益优于定价假设所产生的盈余,按不低于70%的比例分配给保单持有人。红利分配政策以公平性原则和可持续原则为基础,努力保持各年度分红情况的连续性;保单红利水平是不保证的,在某些年度红利可能为零。影响红利水平的因素包括:分红保险业务的经营状况、红利的可持续性、保单持有人的合理预期、市场环境等。每份保单的红利水平可能因保险费、保单经过年度、性别、投保年龄等差异而不同。
红利分配方式为现金红利,即直接以现金形式分配;每年提供一份红利通知书,告知该保单年度分红的具体情况。
方式 | 说明 |
现金领取 | 直接领取现金 |
累积生息 | 红利留存于公司,按适用红利累积利率储存生息,申请时或合同终止时给付 |
购买交清增额 | 以红利作为一次交清的净保险费购买交清增额,增加累积交清增额基本保险金额,增额部分继续参与红利分配 |
特别注意:若投保时未选择红利领取方式,公司将默认按"购买交清增额"方式办理;合同期间内可申请变更领取方式,但变更不影响已按原方式分配的红利。
购买交清增额后,身故或全残时:
· 18周岁以前:在一般身故/全残保险金基础上,额外给付累积交清增额对应的现金价值;
· 18周岁及以后:额外给付"累积交清增额基本保险金额"与"累积交清增额对应现金价值"两项的较高者。
责任免除包括:投保人故意杀害/伤害被保险人;被保险人故意犯罪或抗拒刑事强制措施;合同成立或效力恢复之日起2年内自杀(无民事行为能力人除外);吸毒;酒后驾驶、无证驾驶;战争、军事冲突、暴乱;核爆炸、核辐射、核污染等。
航空意外责任额外免除:猝死;违反安全驾驶/乘坐规定;中途离开所乘坐交通工具期间。
犹豫期:签收合同之日起15日。犹豫期内解除合同,退还全部保险费;犹豫期后解除,退还现金价值,可能遭受一定损失。需注意:分红险的现金价值除保单载明数值外,还可能包含因红利分配产生的相关利益,但该利益不保证且无法事先确定,故不在保单上载明。
1. 基础规则
· 投保年龄:出生满28天—68周岁;
· 保险期间:终身;
· 交费期间:一次交清 / 3年 / 5年 / 10年 / 15年 / 20年 / 25年 / 30年(须满足投保年龄与交费期间搭配要求);
· 保额要求:基本保险金额最低50万元,按万元递增;
· 职业要求:1—4类;
· 无业人员不接受投保;未成年人累计基本保险金额原则上最高不超过200万元;家庭主夫/妇、成年学生、成年子女按配偶、父母资产情况评估额度。
2. 五类费率人群
① 吸烟体;② 非吸烟体-BP&BMI标准;③ 非吸烟体-BP&BMI优惠;④ 混合体-BP&BMI标准;⑤ 混合体-BP&BMI优惠。具体以核保结果为准。
3. 客户分型标准
按"理财型保单十年期标保/累计保费""可投资资产证明""个人收入证明"三个维度,将被保险人分为超高净值、高净值、富裕、优质、普通五类。例如:超高净值需十年期标保≥20万元或累计保费≥200万元,或资产≥1000万元,或近一年年收入≥150万元。
4. 体检与契调规则
按客户类型和累计寿险风险保额确定免体检额度,例如18—45周岁:超高净值1800万元、高净值1200万元、富裕800万元、优质600万元、普通500万元;年龄越大额度越低,56—65周岁降至100—200万元,>65周岁为0。
累计人身险风险保额超过对应阈值需提交财务问卷 + 书面财务资料,超过1200万元(超高净值)或更高额度还需契约调查。书面财务资料包括收入证明、资产证明、企业营业执照、企业资产证明、年审报告、完税证明等。
案例背景:信先生,40周岁,健康状况为"混合体-BP&BMI标准",10年交费,基本保险金额100万元,年交保险费59,210元(累计保费59.21万元)。分别演示"累积生息"与"购买交清增额"两种红利领取方式。
演示假设:红利分配比例70%,可分配盈余仅来源于利差;累积红利利率假设年利率1.75%;演示不代表公司历史经营业绩或未来业绩预期,红利不确定,某些年度可能为零。
保单年度 | 期末年龄 | 累计已交保费 | 一般身故/全残金 | 航空意外金 | 现金价值 | 累积红利 |
1 | 41 | 59,210 | 100万 | 200万 | 12,790 | 262 |
10 | 50 | 592,100 | 100万 | 200万 | 564,280 | 39,624 |
20 | 60 | 592,100 | 100万 | 200万 | 657,300 | 133,052 |
30 | 70 | 592,100 | 100万 | 200万 | 755,870 | 256,961 |
40 | 80 | 592,100 | 100万 | 0 | 849,060 | 416,928 |
50 | 90 | 592,100 | 100万 | 0 | 914,680 | 617,053 |
60 | 100 | 592,100 | 100万 | 0 | 954,990 | 860,723 |
65 | 105 | 592,100 | 100万 | 0 | 991,360 | 1,000,578 |
看点:
· 交满费当年(第10年度末),现金价值564,280 + 累积红利39,624 ≈ 60.39万元,已超过累计已交保费59.21万元,实现"交完即回正";
· 第30年度末(70岁),现金价值 + 累积红利 ≈ 101.28万元;
· 第65年度末(105岁),现金价值 + 累积红利 ≈ 199.19万元,约为累计保费的3.36倍;
· 保证利益部分(不含红利)在第65年度末现金价值99.14万元,始终高于累计保费,兜底属性扎实。
保单年度 | 期末年龄 | 一般身故/全残金总额 | 现金价值总额 | 当年度交清增额基本保额 |
10 | 50 | 1,073,278 | 605,267 | 13,859 |
20 | 60 | 1,221,699 | 801,755 | 15,673 |
30 | 70 | 1,389,210 | 1,047,516 | 17,663 |
40 | 80 | 1,577,790 | 1,335,403 | 19,871 |
50 | 90 | 1,789,736 | 1,630,796 | 22,313 |
60 | 100 | 2,027,446 | 1,927,714 | 24,971 |
65 | 105 | 2,155,568 | 2,127,052 | 25,962 |
看点:
· 保额"长大":第65年度末一般身故/全残保险金总额达 215.56万元,是初始100万保额的2倍多;
· 现金价值总额第65年度末达 212.71万元,比案例一含红利总利益(约199.19万元)高出约13.5万元;
· 早期差异不大(第10年度末现金价值总额60.53万 vs 60.39万),但时间越长,交清增额的复利优势越明显。
· 累积生息:红利留存生息,灵活性高,客户可申请领取,适合未来可能需要动用这笔钱、看重资金流动性的客户;
· 购买交清增额:红利自动转化为保额,保额与现金价值同步长大,长期利益更高,适合以传承、长期稳健增值为核心目标的客户。
销售中应结合客户真实需求推荐:重传承选交清增额,重灵活选累积生息,重当期现金流选现金领取。
1. 必须主动提示红利不确定性:分红水平不保证,某些年度可能为零,演示利益不代表公司历史或未来经营业绩。切忌把演示利益讲成"承诺收益"。
2.
相关资料推荐
健康养老专题从医改政策透视商业健康保障重要性案例15页.pp...
2026从银发经济趋势到养老销售四个重点话术示例20页.pp...
2027大投资时代20周年理财产说会主讲国寿鑫超盈产品篇67...
2027大投资时代20周年理财产说会主讲公司介绍理念篇39页...
2026人口结构变化下养老挑战解读新居养产说会理念篇26页....
2026灵活就业市场环境认知误区案例销售逻辑步骤开拓18页....
从旅游消费观切入养老规划销售逻辑太平卓越华彰庆典版16页.p...
2026分红险政策背景友邦公司优势优势2027重点产品简介3...
新华盛世荣耀盈家版核心功能万能账户蓄水池逻辑19页.pptx...
信泰如意恒耀分红型产品特色保险责任投保规则案例演示21页.p...
同栏目资料
信泰如意恒耀分红型产品特色保险责任投保规则案例演示21页.p...
信泰如意恒耀终身寿险分红型累积生息交情保额利益演示.xlsx...
信泰如意鑫享C款养老年金分红型累积生息交清增额利益演示.xl...
信泰人寿核心优势概览公司介绍投资能力增值服务新篇60页.pp...
信泰如意金生2026A款终身寿险万能型利益演示.xlsx
信泰如意鸿盈金瑞版终身寿险分红型单机计划书.xlsx
信泰如意鸿禧臻享版养老年金保险分红型保险单机计划书.xlsx...
信泰如意鸿禧悦享版养老年金保险分红型保险单机计划书.xlsx...
信泰如意鸿禧悦享版分红型背景产品特色保险责任规则案例26页....
信泰如意鸿盈金瑞版分红型背景产品特色保险责任规则案例27页....
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号