

标题
- 标题
- 内容



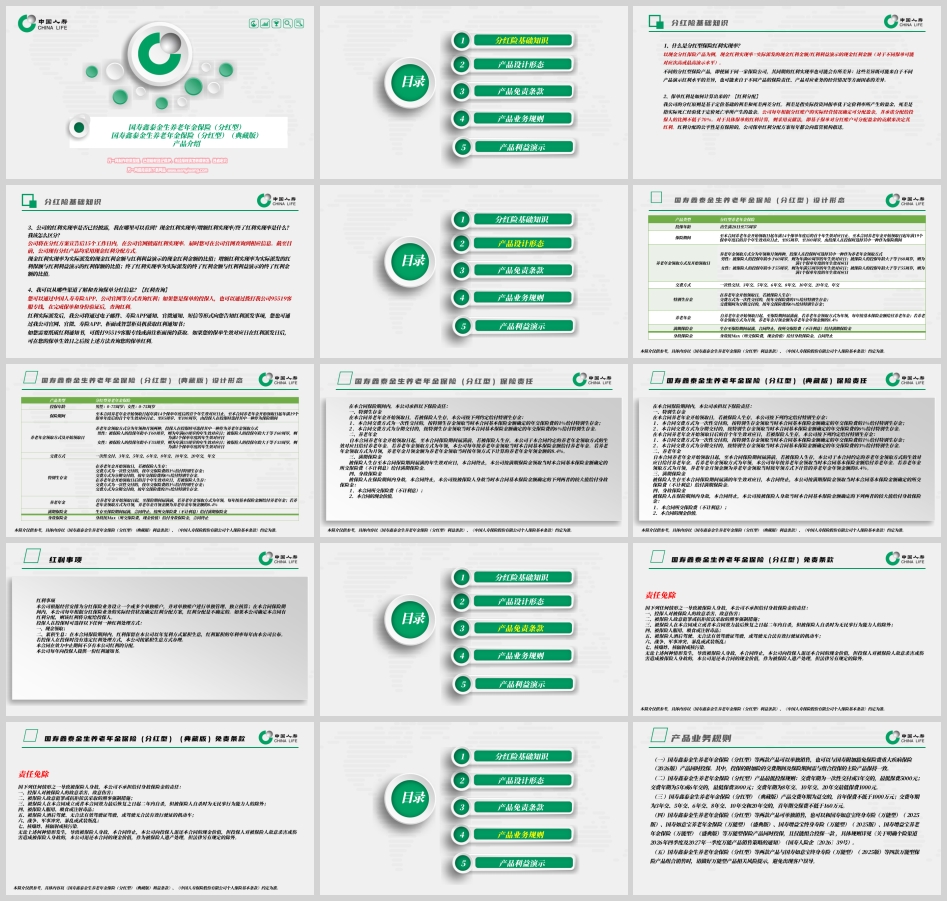
这是一份2026年四季度在售的产品资料,包含普通版与典藏版两个版本。同为分红型养老年金,却是两套完全不同的游戏规则。我们用演示表里的真实数字,把它拆开看。
鑫泰金生是一款分红型养老年金保险,保险责任只有四项,但每一项都值得细读。
投保规则投保年龄出生满28日至75周岁;交费方式覆盖趸交、3/5/6/8/10/20年交,是相当宽的组合。
领取起点(法定化,不可自选)男性投保时未满60周岁 → 60岁开始领;已满60周岁 → 满1个保单年度即领。女性未满55周岁 → 55岁开始领;已满55周岁 → 满1个保单年度。注意:开始领取年龄是"对号入座"的,不是你自己挑的,这与市面上可自由选择55/60/65岁起领的产品不同。
保险期间四选一①领取后满14个保单年度止;②领取后满19个保单年度止;③至85周岁;④至100周岁。这个选择会显著改变收益率,后文会算。
四项责任
· 特别生存金:开始领取日,趸交按年交保费的1%、期交按6%给付。典藏版多一次——领取日后首个年生效对应日再给一次,趸交1%、期交3%。
· 养老年金:年领按基本保险金额;月领按年领金额的8.4%。
· 满期保险金:生存至期满,按所交保险费(不计利息)给付。
· 身故保险金:Max(所交保险费,现金价值)。
最后这条是理解全篇的钥匙——满期金=退还本金,身故金=本金与现金价值取大。 这意味着它不是"终身领取型"年金,而是"领利息、到期还本"的储蓄型结构。
两版演示用的是同一张画像:女性、40周岁、3年交、年交10万元(总保费30万)、保至100周岁、年领。
普通版基本保额5,750元;典藏版基本保额5,780元。
先验证一下数字是否自洽。40岁投保,第15保单年度=55岁=女性开始领取日。普通版第15年"生存给付11,750元"=年金5,750+期交特别生存金6,000(10万×6%)——完全吻合[citation:用户资料]。典藏版第15年11,780、第16年8,780(5,780+3,000第二次特存),也严丝合缝。
所以领取结构是:55岁到99岁,共领45次,每年5,750元。
保单年度 | 年龄 | 现金价值 | 占本金 |
1 | 41 | 36,330 | 12.1% |
3 | 43 | 135,240 | 45.1% |
7 | 47 | 282,990 | 94.3% |
10 | 50 | 298,100 | 99.4% |
15 | 55 | 313,360 | 104.5% |
30 | 70 | 308,830 | 102.9% |
50 | 90 | 300,640 | 100.2% |
60 | 100 | 300,000 | 100.0% |
两个结论:
第一,流动性极差在前10年。 第1年现金价值仅36,330元,只相当于首期保费的36.3%;交完30万时(第3年)现金价值135,240元,仅45.1%。要熬到第10年(50岁)才勉强回到本金的99.4%。 如果这笔钱5年内可能动用,不要碰。
第二,领取期现金价值几乎不下降。 从55岁的313,360到100岁的300,000,45年间只降了13,360元,而同期累计领走了26.4万年金。为什么?因为每年5,750元恰好约等于30万本金按1.917%产生的增值——你领的是"利息",本金原封不动躺在现金价值里,满期时以"满期金"形式原样归还。
这就是这款产品最核心的特征:票面年金率5,750/300,000=1.917%,本质是"只取息、不动本"。
我们按"期初交费、期末收钱"口径测算内部收益率(IRR):
口径 | 普通版 | 典藏版 |
保证利益(不含红利) | 1.373% | 1.398% |
含红利(累积生息,满期一次取) | 2.296% | 2.319% |
红利实现率仅50%时 | 1.901% | — |
红利实现率70%时 | 2.071% | — |
保证部分1.373%,处于当前分红型产品1.75%预定利率上限之下——合理,因为年金产品要承担长寿风险,且前期费用摊销拖累。红利把中枢抬到2.3%附近。
这个水平该怎么评价? 一句话:它不高,但它落在当前市场环境的合理区间内。 2026年二季度普通型人身险预定利率研究值已回升至1.94%,分红型产品预定利率上限为1.75%、万能型最低保证利率上限仅1.0%。在这样的利率底板下,一款保证IRR 1.37%、含红利演示2.30%的养老年金,属于"主流但不惊艳"。
演示只给了"至100周岁"。但我们把四种期间都按同样规则测算了一遍(假设满期金均为所交保费30万):
保险期间 | 满期年龄 | 领取年数 | 累计领取 | 保证IRR |
领取后14年 | 69岁 | 14年 | 86,500 | 0.974% |
领取后19年 | 74岁 | 19年 | 115,250 | 1.092% |
至85周岁 | 85岁 | 30年 | 178,500 | 1.254% |
至100周岁 | 100岁 | 45年 | 264,750 | 1.373% |
差距高达40个基点。 逻辑很直白:本金始终在,领得越久、摊得越薄的成本越少,收益率越高。如果你预期自己不会活到85岁以上,"至100周岁"未必是最优选;但如果你看重长寿风险对冲,它反而是最划算的。这是这份计划书里最容易被忽略、却最该做的一道选择题。
周年红利第1年876元、第3年(缴费期满)3,179元、第15年峰值3,914元,之后随责任准备金下降缓慢回落至3,620元。缴费期满时周年红利约为累计保费的1.06%。
若选"累积生息",第60年累积红利达373,057元,相当于总保费的124.4%。隐含的累积年利率约1.75%(从第9年27,950元滚到第10年32,028元反推)。
但请务必清醒: 周年红利在演示中被明确列为非保证利益,表格中"保证利益"栏下的周年红利、累积红利两列全部为0[citation:用户资料]。红利来自分红账户的利差与死差盈余,公司承诺分配比例不低于70%[citation:用户资料]。2026年7月首批2025年度红利实现率披露显示,10家险企357款产品实现率最高166%、最低为0,分化极大;15家寿险766个产品中近40%达到100%以上。新产品没有同款历史数据,参考价值有限,务必以官网每年6月1日前披露的实现率为准。
坑一:领取期间身故,家人拿不到"剩下的年金"。 身故金=Max(所交保费,现金价值)。领取期现金价值在30万–31万之间,所以55岁后身故,赔付就是约30万本金[citation:用户资料]。已领走的年金不追回,未领的年金也不补发。这不是"保证领取20年"型产品。 如果你看重"万一早逝,受益人能拿到一大笔",这款不合适。
坑二:满期还本的30万,购买力已严重缩水。 按2.5%通胀折现,60年后(100岁)那30万的实际购买力只剩约6.8万元;按3%通胀只剩约5.1万元。同样,名义5,750元的年金,到85岁实际购买力约1,893元,到99岁仅约1,340元。这是所有固定金额年金的通病——它对抗长寿风险,但不对抗通胀风险。 红利的累积生息在一定程度上弥补,但同样不保证。
坑三:月领其实不打折,还多给一点。 月领=年领×8.4%=483元/月,全年合计5,796元,比年领5,750元多46元(100.8%)。这是因为月领提前拿到现金流,8.4%已内含时间价值补偿。想要月度现金流的,选月领不吃亏。
这是本资料最戏剧性的一处。
维度 | 普通版 | 典藏版 |
3年交最低保费 | 5,000元 | 首年年交≥160万元 |
趸交门槛 | 5,000元 | 首年≥1,000万元 |
基本保额(同为年交10万) | 5,750元 | 5,780元(+0.52%) |
特别生存金 | 1次(6%) | 2次(6%+3%) |
30万投入下多给 | — | 约+4,350元 |
典藏版本质上是高净值专属版本。 按最低门槛160万×3年=480万总保费等比放大,年领年金约92,480元,45年累计约416万元,满期金480万元[citation:用户资料]。
注意一个矛盾点:典藏版的演示表用的仍是"年交10万元",远低于其160万元的期交门槛。 这说明演示只是参数化示意,用统一基数便于对比,不代表该版本可按10万投保。看演示时千万别忘了核对业务规则里的实际门槛。
免责条款7条,是行业标准的身故免责:投保人故意杀害/伤害、故意犯罪或抗拒刑事强制措施、合同成立或复效起二年内自杀(无民事行为能力人除外)、服用/吸食/注射毒品、酒驾或无证驾驶、战争军事冲突暴乱武装叛乱、核爆炸核辐射核污染[citation:用户资料]。
需要留意的是后半句:无论上述何种情形导致身故,合同终止,公司仅退还现金价值;投保人故意致被保险人死亡的,该现金价值作为被保险人遗产处理。免责情形下没有"身故保险金",只有现金价值——这意味着早期(现金价值低于保费时)发生免责身故,是亏本的。
业务规则里有两条值得重视:
1. 可附加《国寿附加豁免保险费重大疾病保险(2026版)》,但交费期间及保险期间需与主险一致。豁免险对长年期交保单价值不小。
2. 可与四款万能型产品组合投保,且仅能组合一款(如意宝/增益宝终身寿险或养老年金,万能型)。资料明确要求"做好万能型产品相关风险提示,避免出现客户误导"[citation:用户资料]——这句官方提示本身就说明问题:年金不领取转入万能账户"二次增值"是常见销售话术,但万能险结算利率是浮动的,最低保证利率上限仅1.0%,切勿把演示结算利率当承诺。
理解这款产品,必须放回三个正在发生的行业变量:
其一,利率底板已经很低且企稳。 2026年二季度普通型人身险预定利率研究值1.94%,连续两个季度回升,但分红型预定利率上限1.75%、万能型最低保证上限1.0%的格局短期内不会变。
其二,演示利率被压降了。 自2026年7月1日起,分红险演示利率上限由3.9%统一下调至3.5%。这意味着你现在看到的演示表,已经比半年前的同类产品"保守"了一大截。行业竞争逻辑正从"拼演示数字"转向"拼实际兑现"。
其三,第四套生命表已自2026年1月1日实施。 新表死亡率平均下降约20%,预期寿命延长约2岁。对养老年金这类"以生存为给付条件"的产品,预期寿命延长意味着保险公司承担的长寿风险上升,定价成本面临上行压力。 换句话说,同样保额的养老年金,未来大概率更贵——这是本产品的相对优势,但不应成为仓促决策的理由。
适合: 已配齐健康险、有一笔10年以上不动用的闲钱、想要一笔与生命等长的确定性现金流、且认同"保本+低息+浮动分红"结构的女性(55岁起领)。尤其是看重本金安全、希望期满或身故时本金能完整留给家人的人——"领息还本"的设计正好契合这个诉求。
不适合: 追求高收益的人(保证IRR仅1.37%);10年内可能动用资金的人(前10年现金价值低于本金);希望"保证领取N年"、为受益人留大额身故金的人;以及把"典藏版"当普通理财买的人(480万门槛,且演示数字远低于实际投保规模)。
签字前必问的六件事:
1. 保险期间选哪一种?四种期间IRR差40个基点,必须按自己的预期寿命和传承目标选,别默认"至100周岁"。
2. 红利实现方式选现金领取还是累积生息?累积生息的利率"每年由公司公布",不保证。
3. 官网披露的该产品红利实现率是多少?新产品无历史数据的,参考同公司同账户老产品。
4. 要不要附加豁免重疾险?注意期间须与主险一致。
5. 是否要组合万能险?务必问清万能险的最低保证利率,而非演示结算利率。
6. 中途急用钱怎么办?前10年退保大概率亏损,优先考虑保单贷款。
一句话总结:国寿鑫泰金生是一款结构清晰、门槛分层极端的"领息还本"型分红养老年金。普通版保至100周岁的保证IRR为1.373%、含红利演示约2.30%,在当前1.75%预定利率上限与3.5%演示利率上限的环境下属于合理水平。它的价值不在收益,而在于"与生命等长的确定性"和"本金完整归还"——这两点,恰恰是利率下行周期里最稀缺的东西。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号