

标题
- 标题
- 内容



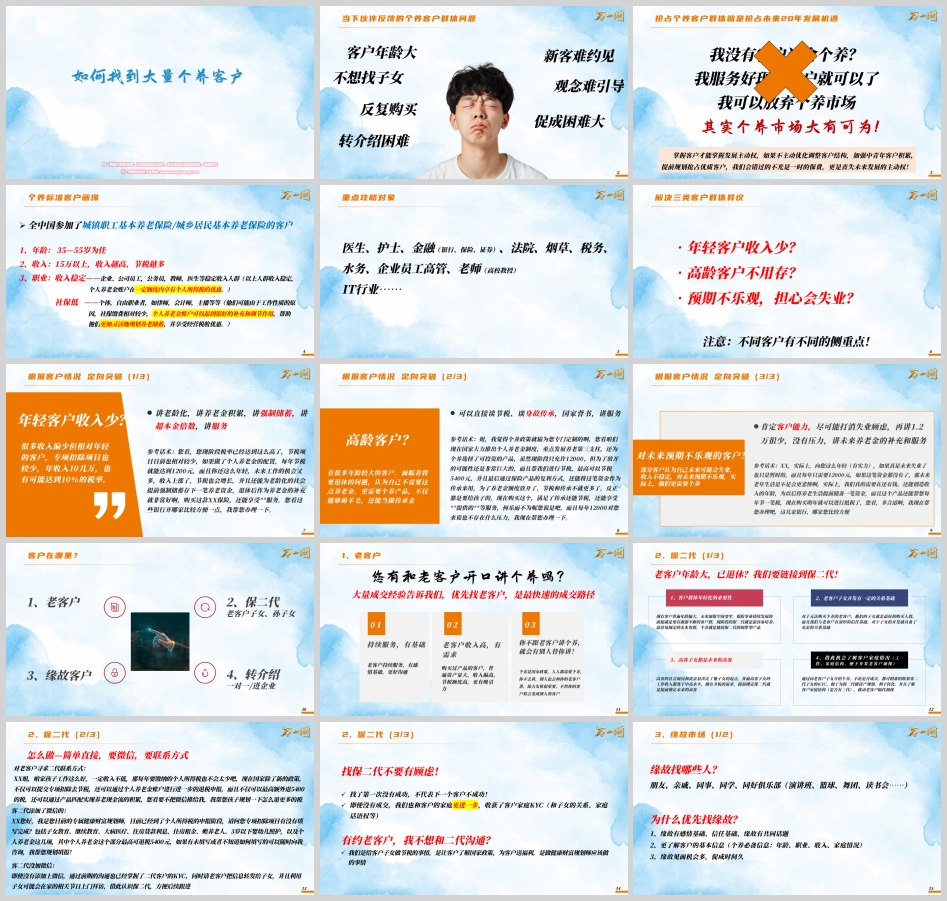
2026个人养老金运作现状、标准客户画像与定向突破营销逻辑
一、个人养老金运作现状:从“抢开户”到“拼运营”的关键转折
2022年11月启动试点,2024年12月推开至全国,个人养老金制度已运行三年半。2025年全面落地首年,开户数与缴存额实现爆发式增长。截至2025年末,工商银行个人养老金累计开户数和缴存额均居同业第一,招商银行开户数超1500万户,邮储银行超1200万户,中国银行超1000万户。产品供给端同样快速扩容:截至2026年8月,保险类产品551只、基金类322只、储蓄类281只、理财类39只、国债类4只。
但规模增长背后,结构性矛盾日益凸显。“开户热、缴存冷” 仍然是行业核心痛点——大量账户开而不缴,或缴存后中断;即使缴存,相当比例的资金停留在账户内未作任何投资指令,等同于活期存款。2026年,多家银行密集推出立减金、抽奖等激励措施,竞争重心已从“抢开户”转向“促缴存、促投资、促留存”。
这一转折对一线从业者意味着什么?单纯的开户数量已不能体现业务质量,真正的价值在于客户的持续缴存和长期资产沉淀。 谁能帮助客户完成“开户→缴存→选产品→持续缴费”的完整闭环,谁就能在下一阶段的竞争中占据主动。
从客户行为数据看,30岁至50岁的中高收入人群是开户、缴费和购买产品的主力军,吸引他们的核心因素是“提前为退休养老做准备”和“抵税”。工商银行数据显示,其3500万个人养老金客户中,30至40岁年龄段客户超三成,且逐年攀升。这一数据验证了中青年客群才是个人养老金业务真正的“基本盘”。
二、标准客户画像:谁才是个人养老金的“真需求者”
个人养老金制度覆盖所有参加了城镇职工或城乡居民基本养老保险的劳动者。但“有资格”不等于“有需求”,精准画像的前提是理解谁真正能从这项制度中获得最大价值。
年龄维度,35至55岁为最佳区间。太年轻,退休遥远,封闭期感知过强;临近退休或已退休,则无法新开户。55岁税前年收入30万元的男士,每年缴存1.2万元,到60岁退休时可领取约9万元,其中退税积累贡献了可观收益。
收入维度,年收入15万元以上是核心门槛。个人养老金的税收优惠本质是税率差套利:缴存时按个人边际税率抵扣,领取时统一按3%计税。年收入10万元以下、适用3%税率的人群,节税效果微乎其微;而年收入越高,节税越显著——年收入百万级客户每年可节税5400元。中间收入群体(年收入15万至50万)对此最为敏感,他们既无法忽视这笔节税收益,又需要长期的养老储备规划。
职业维度可分为两大类。稳定收入人群——企业员工、公务员、教师、医生等,收入稳定,社保缴纳规范,个人养老金账户在其退休规划中扮演补充角色。社保低缴纳人群——个体经营者、自由职业者、律师、会计师、主播等,工作性质导致社保缴费偏低,个人养老金账户可以起到补充和调节作用,帮助他们更灵活地规划养老储蓄。
重点攻略对象应聚焦医生、护士、金融从业者(银行、保险、证券)、法院、烟草、税务、水务系统人员、企业高管、高校教师、IT行业从业者。这些群体收入稳定且处于中高水平,节税需求明确,且多数单位有良好的政策传导渠道。
三、当下伙伴反馈的客户群体问题:症结与破局
一线伙伴普遍反映的个养客户群体问题——年龄大、反复购买、不想找子女、转介绍困难、新客难约见、观念难引导、促成困难大——每一个都是真实存在的痛点。但这些问题指向一个共同的根源:客户结构老化。
当现有客户群体以临近退休或已退休人群为主时,个人养老金的制度优势无法充分发挥。高龄客户对流动性需求强,对长期封闭的产品天然抵触;而反复购买的老客户虽然信任度高,但增量空间有限。更关键的是,如果持续服务的是同一批老客户,业务发展的“人口红利”在逐年递减。
因此,“抢占个养客户群体就是抢占未来20年发展机遇” 绝非口号。个人养老金账户是终身唯一的,客户一旦在某家机构开户并建立缴存习惯,其未来数十年的养老资金积累都将沉淀于此。如果现在不主动优化客户结构,不加强中青年客户积累,错过的不仅是一时的保费,更是未来发展的主动权。
“我没有客户适合个养”是一种认知误区。全中国参加了基本养老保险的劳动者都是潜在客户,关键在于是否找对了人、用对了方法。“我服务好现有客户就可以了”同样危险——现有客户年龄结构老化是不可逆的趋势,不拓新就意味着萎缩。“我可以放弃个养市场”更是战略误判——个养是链接中青年客群的天然纽带,放弃个养等于放弃未来。
四、定向突破营销逻辑:三类客户群体的异议处理
年轻客户收入少?
很多年轻客户专项扣除项目少,年收入十几万即可能达到10%税率。他们最大的顾虑是“收入不高,还要拿出1.2万”。应对逻辑:讲老龄化趋势、讲养老金积累、讲强制储蓄、讲超本金倍数、讲附加服务。
参考话术:“您看,您现阶段税率已经达到这么高了,节税项目相对较少。如果做了个人养老金配置,每年节税就能达到1200元。您还这么年轻,未来工作机会多,收入上涨了,节税也会增长。这不仅是节税,更是为老龄化的社会提前强制储蓄一笔养老资金。购买这款产品,还能享受**服务。”
高龄客户不用存?
高龄客户面临即将退休的问题,认为自己“不需要这点养老金”。实际上他们更需要个养产品——既能“薅羊毛”节税,又能作为传承金。应对逻辑:直接谈节税、谈身故传承、谈国家背书、谈服务。
参考话术:“这个政策就是为您量身定制的。虽然现阶段每年只有12000额度,但未来放开空间很大。每年最高节税5400元,通过保险产品的复利方式,这笔资金还能作为传承来用。反正都是要给孩子的,现在购买既满足了传承、又能节税、还能享受服务。每年12000对您来说也没有压力。”
预期不乐观,担心失业?
部分客户认为未来可能失业、收入不稳定,对长期缴存有顾虑。应对逻辑:肯定客户能力,打消失业顾虑,强调1.2万很少、没有压力,讲养老金补充和服务。
参考话术:“像您这么有实力的人,如果真有暂时的职业调整,那恰恰说明我们更需要为未来储备。每年12000元,如果这笔钱都没有了,未来的老年生活不是更被动吗?正是要在还有收入能力的年龄,为以后提前储备。而且现在购买,明年就可以抵税。”
核心原则:不同客户有不同侧重点,必须根据客户情况定向突破。
五、如何找到大量个养客户:四大来源的实操策略
1. 老客户:最快速的成交路径
大量成交经验表明,优先找老客户是最快速的路径。 老客户有持续服务基础和感情基础,更好沟通;购买过产品的客户资产量和收入普遍偏高,节税额度高,个养吸引力更强;更重要的是,你不跟老客户讲个养,就会有别人替你讲——个养是国家政策,人人都需要,抢占先机至关重要。
2. 保二代:链接未来的高客
老客户年龄大、已退休,但其子女正是个养的核心客群。保二代开发有天然的信任基础——我们与老客户的关系可以直接迁移到子女身上;高客子女的社会起点决定其收入普遍处于中高水平,拥有节税需求,提前锁定保二代就是提前锁定未来的高客。
实操层面,简单直接,要微信、要联系方式。对老客户可以说:“咱家孩子工作这么好,每年缴的个税也不会少。现在个人养老金账户最高可退税5400元,要不把微信推给我,我帮您孩子规划一下怎么退更多的税。”即使未成交,也收获了客户家庭的KYC信息,为后续资产规划打下基础。找保二代不要有顾虑——我们是给客户子女做节税,是送福利,是健康财富规划师应该做的事。
3. 缘故市场:广而告之,精准动作
缘故有感情基础、信任基础,更了解客户基本信息(年龄、职业、收入、家庭情况),见面机会多。朋友、亲戚、同事、同学、同好俱乐部都是方向。
先广而告之:群发+朋友圈——国家全面开放个人养老金,存钱就能节税。再精准动作:对有回复或点赞的,问三个问题——你有开户吗?开户了有存钱吗?有存钱买产品了吗?对没回复的,针对标准客户一对一发送:“在忙吗?我发的信息有看吗?”
4. 转介绍:拓宽客户圈层的核心引擎
个养是最适合转介绍的产品——额度少(1.2万/年),客户转介绍无压力;对不想让别人知道资产量的客户尤其友好;自己已经享受优惠,身边一定有同层级朋友能参与节税。转介绍才是客户源源不断的新客来源。
实操路径:普通客户——直接开口要转介绍,送合同、请吃饭、小交会约见;有影响力的客户——进到工作场景宣讲,“你们公司应该也有需要节税的同事,我可以做宣讲科普”。
行动纲领三步走:列出目标客户名单(老客户/缘故),分类标记是否标准客户、是否有转介绍潜力,广而告之+精准动作,通过个养小交会实现“成交+转介绍”闭环。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号