

标题
- 标题
- 内容

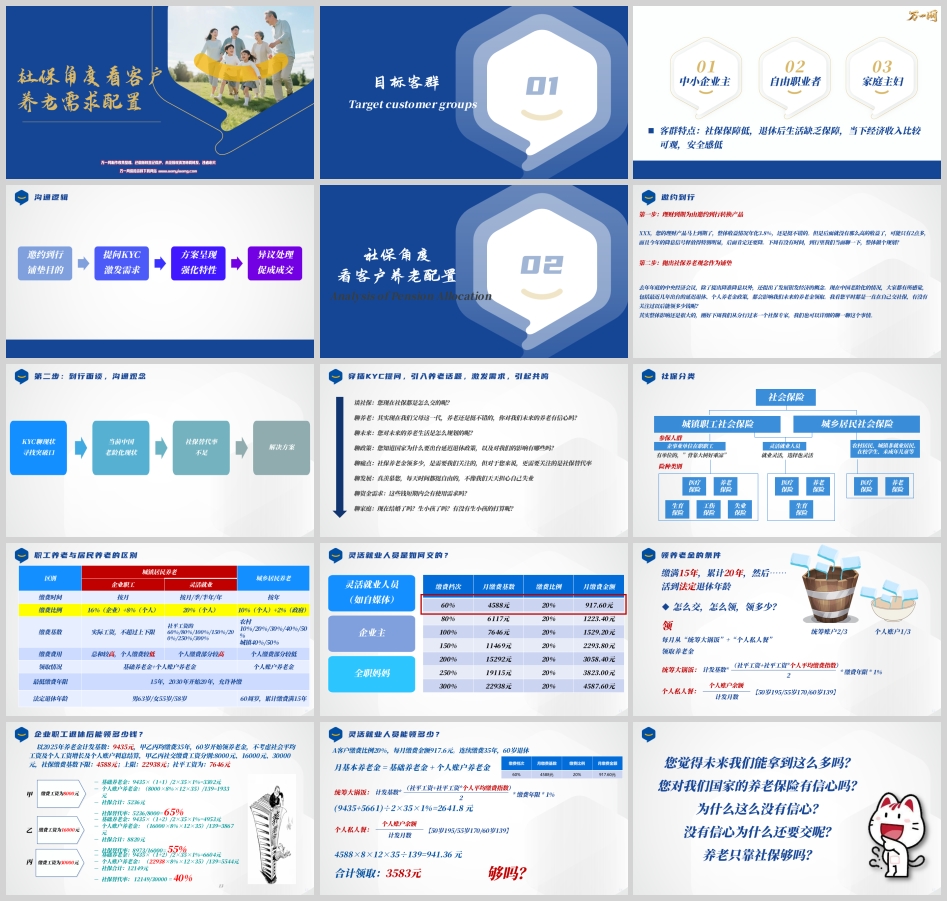
社保角度看目标客群养老配置:难题、逻辑与营销话术
引言
在人口老龄化加速、社保替代率持续走低的背景下,养老规划正从“遥远的话题”变为“迫切的刚需”。对于保险康养顾问而言,能否从社保角度切入,精准识别目标客群的养老配置难题,并用专业的沟通逻辑和话术激发需求、促成成交,是决定业绩成败的关键能力。
一、目标客群:三类社保保障薄弱人群
从社保角度看,养老配置的核心目标客群具有一个共同特征:社保保障低,退休后生活缺乏保障,但当下经济收入比较可观,安全感低。具体可分为三类:
第一,中小企业主。 这类人群往往以灵活就业人员身份自行缴纳社保,或按最低基数缴费,缴费比例和缴费基数均低于企业职工。他们收入可观,但经营风险高、现金流不稳定,对未来养老缺乏确定性预期。同时,他们通常没有企业年金等第二支柱保障,第三支柱几乎空白。
第二,自由职业者。 包括自媒体从业者、独立设计师、咨询顾问等。他们就业灵活,社保缴纳也灵活,但正因如此,许多人选择最低档缴费,甚至断缴。他们对社保养老金能领多少缺乏概念,对延迟退休政策的影响也缺乏预判。
第三,家庭主妇。 这类人群往往没有独立社保,或按城乡居民养老保险参保,缴费低、领取少。她们的经济来源依赖配偶,一旦家庭结构发生变化,养老保障极为脆弱。同时,女性预期寿命更长,但养老金更少,面临更严峻的长寿风险。
这三类客群的共同点是:当下有缴费能力,但社保保障不足;对未来有养老期待,但缺乏系统规划;对政策变化有感,但缺乏专业解读。这正是保险康养顾问切入养老配置的最佳入口。
二、社保角度下的养老配置难题
(一)社保替代率不足:当前均值仅40%
社保替代率是衡量退休后生活水平的核心指标,即退休金与退休前工资的比值。国际经验表明,替代率需达到70%左右才能维持退休前生活水平。然而,我国当前社保替代率均值仅40%左右,且不同群体差异显著。
以2025年养老金计发基数9435元为例,假设甲乙丙均缴费35年、60岁开始领养老金,缴费工资分别为8000元、16000元、30000元。计算结果如下:甲缴费工资8000元,社保合计5236元,替代率65%;乙缴费工资16000元,社保合计8820元,替代率55%;丙缴费工资30000元,因缴费基数上限22938元,社保合计12149元,替代率仅40%。收入越高,替代率越低,养老缺口越大。
对于灵活就业人员,情况更为严峻。以A客户为例,按60%档次缴费,每月缴费917.6元,连续缴费35年,60岁退休后月基本养老金仅3583元。这一数字在当前城市生活成本下,仅能维持基本生存,远谈不上品质养老。
(二)老龄化、少子化、长寿化三期叠加
我国从轻度老龄化到中度老龄化仅用时23年,远低于世界平均35年;从中度老龄化到重度老龄化预计仅11年。2032年开始,每年新增2000多万名70岁老人;2042年,这批老人步入80岁,而他们的子女大多在1987年左右出生,开始逐步退休。“双职工家庭”将变为“双养老家庭”,老人养老人成为现实。
长寿时代下,养老支出越来越多。60岁退休后,前10至15年“走得勤”,有闲有健康、四处旅居;后10至15年“走不动”,身体机能逐步衰退;再10至15年“走得慢”,逐渐失去自主能力,需要专业护理。备老期、享老期、尊严养老三个阶段,对应个性化养老、健康养老、尊严养老三重需求,都需要充足的现金流和医疗资源支撑。
(三)独居养老品质断崖下降
第七次全国人口普查数据显示,65岁及以上人口中女性占比52.92%,80岁及以上人口中女性占比59.49%。女性预期寿命更长,但养老金更少。影响因素包括:职业发展中的生育因素和职场性别歧视、退休年龄差异(男性63岁,女性55岁或58岁)、社保个人账户计发月数差异(50岁195个月、55岁170个月、60岁139个月)。当家庭成员离开,养老金断崖式减少,独居养老品质面临断崖下降风险。
(四)医疗资源挤兑
东部地区集中全国80%的优质医疗资源,城市占据80%的医疗资源,85%的医疗资源集中在二、三甲医院。占总医院数量9.5%的三级医院,诊疗人次占全国医院总诊疗人次的58.4%。医疗资源配置不均衡,意味着未来养老不仅需要现金流,还需要提前锁定医疗资源。
三、营销沟通逻辑与话术
(一)邀约到行:理财到期为由,社保观念铺垫
第一步,以理财到期为由邀约到行转换产品。话术示例:“XXX,您的理财产品马上到期了,整体收益情况年化3.8%,还是挺不错的。但是后面就没有那么高的收益了,可能只有2点多,而且今年的降息信号释放得特别明显,后面肯定还要降。下周有没有时间,到行里我们当面聊一下,整体做个规划?”
第二步,抛出社保养老观念作为铺垫。话术示例:“去年年底的中央经济会议,除了提出降准降息以外,还提出了发展银发经济的概念。现在中国老龄化的情况,大家都有所感觉,包括最近几年出台的延迟退休、个人养老金政策,都会影响我们未来的养老金领取。我看您平时都是一直在自己交社保,有没有关注过以后能领多少钱呢?其实整体影响还是很大的,刚好下周我们从分行过来一个社保专家,我们也可以详细地聊一聊这个事情。”
(二)到行面谈:KYC聊现状,寻找突破口
到行面谈阶段,核心是通过KYC提问引入养老话题,激发需求,引起共鸣。具体可从七个维度展开:
谈社保:“您现在社保都是怎么交的呢?”了解缴费方式、缴费基数、缴费年限。
聊养老:“其实现在我们父母这一代,养老还是挺不错的,您对我们未来的养老有信心吗?”引导客户对比父母一代与自身一代的养老环境差异。
聊未来:“您对未来的养老生活是怎么规划的呢?”了解客户养老预期和准备情况。
聊政策:“您知道国家为什么要出台延迟退休政策,以及对我们的影响有哪些吗?”引入政策解读,建立专业形象。
聊痛点:“社保养老金领多少,是需要我们关注的,但对于您来说,更需要关注的是社保替代率。”用替代率概念量化养老缺口。
聊发展:“真羡慕您,每天时间都挺自由的,不像我们天天担心自己失业。”拉近距离,引发共鸣。
聊资金需求:“这些钱短期内会有使用需求吗?”了解客户资金流动性需求。
聊家庭:“现在结婚了吗?生小孩了吗?有没有生小孩的打算呢?”了解家庭结构,预判未来支出。
(三)方案呈现:强化特性,解决刚需
在方案呈现阶段,需区分年金险与增额寿的区别与互补性。年金险解决客户长期、终身、刚性需求、被动现金流(如养老、教育金等),强调规划功能,是家庭现金流、子女教育、养老等支出的打底资金。增额寿解决财富长期保值增值、客户中期财务目标、家庭紧急备用金等需求,强调利益性,是利率下行、锁定收益、资产配置中的重要一环。二者短中长期与短中长终身的互补,能够满足客户不同阶段的养老配置需求。
(四)异议处理与促成成交
异议处理的核心是回到社保替代率不足这一根本痛点。当客户说“我有社保就够了”,可回应:“您觉得未来我们能拿到这么多吗?您对我们国家的养老保险有信心吗?为什么这么没有信心?没有信心为什么还要交呢?养老只靠社保够吗?”通过连环追问,引导客户正视养老缺口。当客户说“我再考虑考虑”,可用老龄化数据、延迟退休政策、医疗资源挤兑等现实问题强化紧迫感,促成成交。
结语
从社保角度看养老配置,核心逻辑是:社保替代率不足是客观现实,老龄化、少子化、长寿化三期叠加是时代背景,独居养老品质下降和医疗资源挤兑是未来风险。中小企业主、自由职业者、家庭主妇三类客群社保保障薄弱、当下收入可观、安全感低,是养老配置的核心目标客群。通过“邀约到行—KYC聊现状—方案呈现—异议处理—促成成交”的沟通逻辑,用专业话术激发需求、量化缺口、呈现方案,保险康养顾问就能帮助客户在社保之外构建充足的养老现金流,实现从“有社保”到“有品质养老”的跨越。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

