

标题
- 标题
- 内容



2026低利率时代分红利不停:太平卓越华彰版理财产说会深度解读
引言:一个时代的财富焦虑
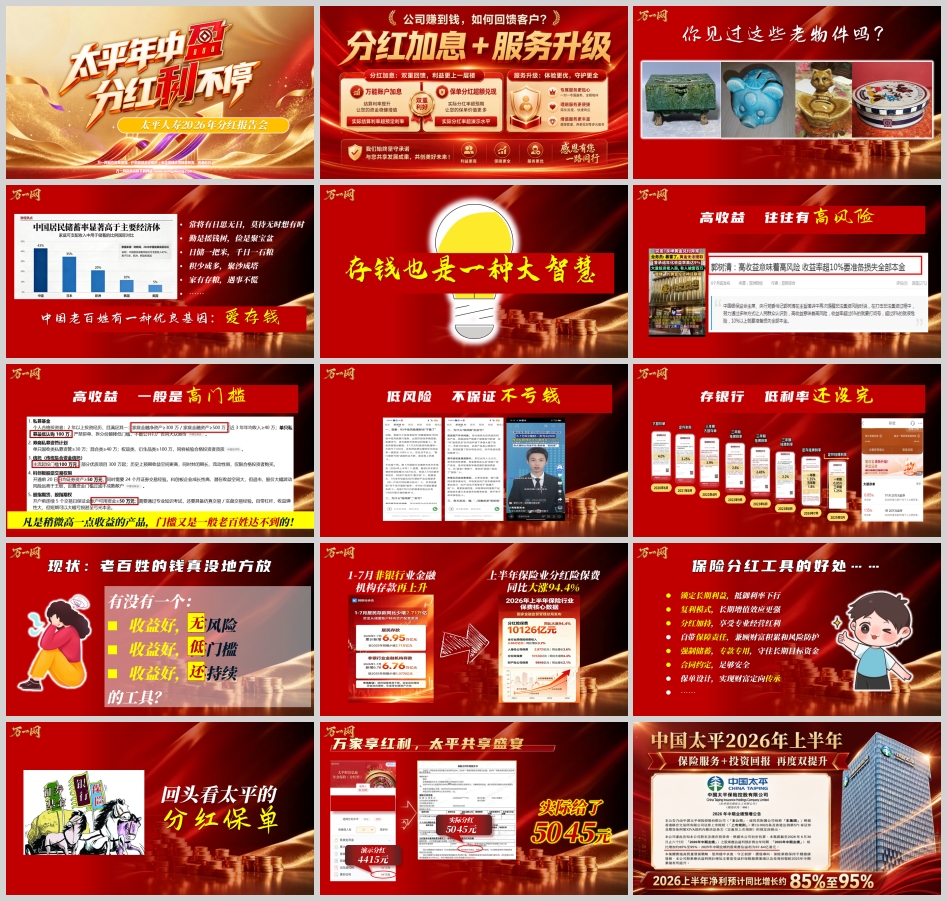
"你见过这些老物件吗?"理财产说会的开场,往往从一只搪瓷缸、一本存折、一张粮票开始。这些老物件背后,是中国老百姓刻在骨子里的优良基因——爱存钱。
"常将有日思无日,莫待无时想有时""勤是摇钱树,俭是聚宝盆""日储一把米,千日一石粮""积少成多,聚沙成塔""家有存粮,遇事不慌"——这些代代相传的俗语,道出了中国人对储蓄的深刻理解。存钱,不仅是一种习惯,更是一种大智慧。
然而,当低利率时代真正来临,这种大智慧正面临前所未有的挑战。2026年,太平人寿以"卓越华彰版"分红产品为核心,举办"盈太平红利,享美满人生"理财产说会,试图为老百姓的钱袋子找到一条穿越低利率周期的路径。
一、现状:老百姓的钱真没地方放
1.1 高收益往往伴随高风险
理财的第一课,是认清收益与风险的关系。高收益往往有高风险,这是金融世界的基本规律。凡是稍微高一点收益的产品,门槛又是一般老百姓达不到的——高收益一般是高门槛。
那么低风险呢?低风险不保证不亏钱。银行理财打破刚兑后,"低风险"与"保本"之间已经划不上等号。
1.2 存银行:低利率还没完
最让老百姓困惑的是:存银行,低利率还没完。30年前,我们习惯10.98%的利息;20年前,习惯8%的利息;10年前,习惯5%的利息;5年前,习惯3%的利息;现在,要习惯"0字头"的利息;5年后,可能要习惯真正的零利率。
有人预言:我们将成为见证零利率的一代人,我们的后代将经历一辈子零利率甚至负利率。只要经济要发展,降息趋势就不会停。
1.3 老百姓的困境
于是,一个灵魂拷问出现了:有没有一个工具,收益好、高风险?收益好、高门槛?收益好、不持续?
答案显然是否定的。收益好必然伴随高风险或高门槛,而"收益好、不持续"更是理财大忌。老百姓的钱,真没地方放。
1.4 市场信号:分红险逆势大涨
但市场数据给出了另一个信号:上半年保险业分红险保费同比大涨94.4%,1-7月非银行业金融机构存款再上升。这说明,在低利率环境下,越来越多的人开始将目光转向保险分红工具。
二、保险分红工具:低利率时代的破局之道
2.1 保险分红工具的八大好处
理财产说会系统梳理了保险分红工具的核心优势:
锁定长期利益,抵御利率下行。 在利率下行周期中,保险产品通过合同约定锁定长期利益,避免资金收益随市场利率持续走低。
复利模式,长期增值效应更强。 复利被称为"世界第八大奇迹",时间越长,复利效应越显著。
分红加持,享受专业经营红利。 分红险让客户分享保险公司专业投资团队的投资成果,在经济向好时获得超额收益。
自带保障责任,兼顾财富积累和风险防护。 保险产品不仅是理财工具,更提供身故保障等风险防护功能。
强制储蓄,专款专用,守住长期目标资金。 通过保险合同约束,实现专款专用,避免资金被随意挪用。
合同约定,足够安全。 保险合同具有法律效力,收益写入合同,安全性有保障。
保单设计,实现财富定向传承。 通过保单架构设计,实现财富的定向传承,避免继承纠纷。
2.2 回头看太平的分红保单
在众多保险机构中,太平人寿的分红保单表现尤为突出。理财产说会展示了一组对比数据:演示分红4415元,实际分红5045元——实际给了5045元,实际分红远超预期。
具体来看,国弘一号、财富弘赢实现114%超额分红收益,实际收益3.1%;118%的35余款产品实现率均超100%;卓越系列产品分红实现率最高。卓越系列·生而不凡,成为太平分红产品的旗舰品牌。
三、卓越华彰版:一笔存款,三笔收益
3.1 产品结构:三阶段收益设计
卓越华彰版的核心卖点是"一笔存款,三笔收益",通过创立期、成长期、丰收期三个阶段,实现收益的阶梯式增长。
创立期:即交即领。 首年即可立享收益,年年可领至少1%的利息,超过一年期存款利率。现金分红利率=当年度红利/累计保费。
成长期:每年复利3%+。 创立期后一直到满期,每年复利约3.1%增值(按实现率114%演示)。生存总利益=现金价值+累计红利。
丰收期:每年领取4%+。 满期后每年可以领取4%的收益至105岁,年年领,放心花,活多久,领多久。生存总利益=现金价值+累计红利+累计养老金领取。
3.2 案例演示:40岁女士每年攒6万
以40岁女士每年攒6万元为例,保单利益演示如下:
第1年,年交保费6万,累计保费6万,现金价值16440元,当年红利622元,当年利率1.04%;
第10年,累计保费60万,现金价值582168元,累计红利39407元,当年利率1.17%;
第11年,现金价值592344元,累计红利47229元,当年利率2.94%,生存总收益639573元;
第20年,现金价值692382元,累计红利130236元,当年利率3.14%,生存总收益822618元;
第30年,养老保险金17850元,现金价值823344元,累计红利254049元,当年利率4.63%,生存总收益1095243元;
第50年,养老保险金17850元,现金价值730458元,累计红利582222元,当年利率4.44%,生存总收益1330530元;
第65年(105岁),养老保险金617850元,累计红利894110元,当年利率4.22%,生存总收益2129810元。
3.3 本金一直在,使用灵活
卓越华彰版的另一大优势是"本金一直在,使用灵活,按需支配"。子女教育、婚嫁创业、专属养老、财富传承,想什么时候用就什么时候用,想怎么用就怎么用。
四、万能账户:低利率时代下的家庭标配
4.1 先搞清楚:万能账户是什么
万能账户设有保底利率,结算利率随市场浮动,上不封顶。客户资金进入专门账户,由保险公司专业团队投资运作。核心特征有三:下有底线、追加灵活、保险公司承担投资风险。
4.2 一个经典案例
理财产说会分享了一个经典案例:客户2016年9月账户放了13.5万,时间复利下,目前累计7万"收益"。请教一下:1%的利率,一年想要获得7000元利息,需要多少本金?答案是70万。而这位客户仅用13.5万本金,就获得了7万收益,拥有账户,大不一样。
4.3 国兴账户的四大优势
优势1:安全。 具有法律效力的合同约定,收益写入合同,受法律保护。
优势2:收益。 持续稳定在3.1%复利,达到监管规定上限。国兴账户堪称"类活期账户",客户账户收益7709.37/250000=3.1%,支取、周转,手机操作,随查随用。
优势3:可靠。 不管未来经济形势和利率如何,我们都有受法律保护的底气。有保底=有底气。
优势4:长久。 账户终身、收益终身、领取终身、追加终身。白纸黑字写进合同,一辈子的承诺。
4.4 富贵赢家账户:主动上调利率
富贵赢家账户的数据显示:2025年10月15日利率1.97%,2026年1月19日上调至2.2%。中国太平是市场上主动上调账户利率的公司,这体现了央企的责任担当与投资实力。
五、低利率时代下的家庭标配
5.1 新朋友:一定要有
对于新朋友,理财产说会的建议是:一定要有,让财富在当下和未来都有优质的存放路径,而且账户额度尽量高。
5.2 老朋友:账户数量多=账户额度高
对于老朋友,账户数量多=账户额度高,满足未来长久的追加需求。收益=本金×收益率,本金越大、收益率越高,收益越可观。
5.3 传承:自己不用,留给下一代用
在零利率甚至负利率时代,万能账户的传承价值更加凸显。自己不用,留给下一代用,让后代也能享受这份终身的"特权"。
5.4 四大特权
拥有万能账户,就拥有了四大特权:
安全性:合同约定的特权! 收益写入合同,受法律保护。
收益性:复利高增的特权! 复利模式下,时间越长收益越高。
灵活性:支取自由的特权! 手机操作,随查随用。
传承性:后代受益的特权! 账户终身,收益终身,可传承后代。
理财产说会做了一个对比:利息相差4倍,拥有的是终身的"特权"。
六、央企实力,放心托付
6.1 投资项目在源源不断赚钱
中国太平作为央企,投资项目在源源不断赚钱,为分红实现率提供坚实支撑。
6.2 担负使命,国家在不停注钱
中国太平担负使命,国家在不停注钱,央企实力是客户资金安全的最大保障。
6.3 公司账上还等着派钱
公司账上还等着派钱,这意味着分红有充足的资金来源,客户可以放心托付,未来可期。
七、认购规定:限量、限人、限时
理财产说会最后强调了认购规定:超低门槛获得账户,账户不是独立存在的产品,监管规定必须搭配主险,每年只要给自己存个2万块,相当于3折攒下了就攒下了,只是换个地方,收益大不一样。
华彰当前3.1%收益,锁定当下;国兴现行3.1%利率,储备未来。
"彩票提前告知了中奖号码,只有搭配产品方可实现账户激活。"会后24小时内没有完备手续,视同自动放弃。限量、限人、限时——盈太平红利,享美满人生。
结语:低利率时代的财富智慧
低利率时代,是对财富管理智慧的真正考验。存钱的老智慧需要新工具来承载,而保险分红工具正是这个时代的选择。
卓越华彰版通过"创立期即交即领、成长期复利3%+、丰收期领取4%+"的三阶段设计,配合万能账户的保底利率与灵活追加,为老百姓提供了一个"收益好、门槛低、可持续"的财富存放路径。
央企实力背书、合同法律保障、复利长期增值、传承后代受益——在零利率时代来临之前,锁定一份终身的"特权",或许是我们这代人能留给自己的最好礼物。盈太平红利,享美满人生。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号