

标题
- 标题
- 内容

新华盈满鑫安悦版两全保险(分红型)利益演示深度解析:交清增额模式下的保障与收益逻辑
一、产品概述与投保示例设定
新华盈满鑫安悦版两全保险(分红型)是新华人寿保险股份有限公司推出的一款兼具满期生存给付和身故保障功能的分红型两全保险产品。该产品通过保单红利分配机制,让投保人有机会分享公司分红业务所产生的经营盈余,从而实现保障与财富增值的双重目标。
二、保证利益分析:确定性保障的基石
保证利益是分红型保险产品的安全垫,无论分红业务经营状况如何,投保人均可获得的确定利益。在本投保示例中,保证利益主要体现在满期生存保险金、身故保险金和现金价值三个方面。
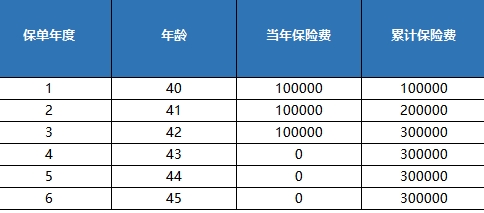
从满期生存保险金来看,保单第6年度满期时,被保险人可获得317410元的满期生存保险金,与基本保险金额一致。这意味着在6年保险期间内,投保人累计交纳保险费300000元,满期时可保证获得317410元的生存给付,保证收益为7410元。这一保证收益水平虽然不高,但体现了保险产品在确定性方面的优势,尤其是在低利率环境下,能够为投保人提供稳定的预期。
从身故保险金来看,保单年度1至6年的身故保险金分别为160000元、280000元、420000元、420000元、420000元和420000元。在交费期内(第1至3年),身故保险金随累计保险费的增加而递增,分别为已交保险费的1.6倍、1.4倍和1.4倍;在交费期结束后(第4至6年),身故保险金保持在420000元,为累计保险费的1.4倍。这一设计体现了保险产品在保障功能方面的杠杆效应,尤其在交费初期,身故保险金显著高于已交保险费,为被保险人提供了充分的风险保障。
从现金价值来看,基本保险金额现金价值从第1保单年度的71410元逐步增长至第6保单年度的317410元。现金价值是投保人退保时可获得的金额,反映了保单的储蓄功能。在交费期内,现金价值增长较快,第2年达到176990元,第3年达到301440元;交费期结束后,现金价值继续稳步增长,第4年306670元,第5年312000元,第6年达到317410元。这一现金价值走势表明,该产品在交费期结束后已基本实现现金价值与已交保险费的平衡,流动性风险相对可控。
三、红利利益分析:交清增额模式的增值逻辑
红利利益是本产品的重要增值来源,也是分红型保险产品的核心卖点。在本示例中,红利领取方式选择为购买交清增额保险,即每年将分配的红利用于购买额外的保险金额,从而在不增加保费支出的情况下,逐步提升保单的保障额度和现金价值。
从年度交清增额基本保险金额来看,保单年度1至6年分别为1246元、2561元、3870元、3916元、3962元和4009元。可以看出,随着保单年度的增加,年度交清增额基本保险金额逐年增长,这主要得益于累积交清增额基本保险金额的复利效应——每年新增的交清增额保险也会参与后续年度的红利分配,形成“利滚利”的增值机制。
从累积交清增额基本保险金额来看,保单年度1至6年分别为1246元、3807元、7677元、11593元、15555元和19564元。累积交清增额基本保险金额的增长呈现明显的加速态势:第1年1246元,第2年3807元(增长约2倍),第3年7677元(增长约1倍),第4年11593元(增长约51%),第5年15555元(增长约34%),第6年19564元(增长约26%)。这一增长曲线充分体现了交清增额模式下红利再投资的复利效应,时间越长,累积效应越显著。
从交清增额保险对应的满期生存保险金来看,保单第6年度满期时为19564元。这意味着在保证利益317410元的基础上,投保人还可额外获得19564元的满期生存保险金,合计满期利益达到336974元。与累计保险费300000元相比,总收益为36974元,总收益率约为12.32%,年化收益率约为1.95%。这一收益水平在低利率环境下具有一定的竞争力,但需要强调的是,红利利益是不保证的,实际收益可能高于或低于演示水平。
从交清增额保险对应的身故保险金来看,保单年度1至6年分别为1142元、3552元、7288元、11198元、15287元和19564元。交清增额保险对应的身故保险金与累积交清增额基本保险金额保持一致,表明在交清增额模式下,红利转化而来的保险金额全额计入身故保障,进一步提升了保单的保障功能。
从交清增额保险对应的现金价值来看,保单年度1至6年分别为1142元、3552元、7288元、11198元、15287元和19564元,与交清增额保险对应的身故保险金完全一致。这意味着在交清增额模式下,红利形成的现金价值与身故保险金同步增长,投保人无论在退保还是发生保险事故时,均可获得相应的红利利益。
四、综合利益分析:保证与红利的协同效应
将保证利益与红利利益合并考虑,可以更全面地评估该产品的综合利益水平。
在满期生存利益方面,保单第6年度满期时,投保人可获得保证满期生存保险金317410元加上交清增额保险对应的满期生存保险金19564元,合计336974元。与累计保险费300000元相比,总收益36974元,总收益率约12.32%。需要注意的是,这一收益水平是基于演示假设得出的,实际红利可能高于或低于演示水平,在某些年度红利甚至可能为零。
在身故保障方面,保单第6年度被保险人身故时,受益人可获得保证身故保险金420000元加上交清增额保险对应的身故保险金19564元,合计439564元。与累计保险费300000元相比,保障倍数约为1.47倍,体现了保险产品在风险保障方面的独特价值。
在现金价值方面,保单第6年度退保时,投保人可获得基本保险金额现金价值317410元加上交清增额保险对应的现金价值19564元,合计336974元。这一金额与满期生存保险金一致,表明在保单满期时,退保与满期给付的经济效果相同。
从利益演示的年度分布来看,该产品的利益释放呈现明显的“前低后高”特征。在保单前期(第1至2年),现金价值相对较低,退保可能面临较大损失;在保单中期(第3至4年),现金价值快速提升,逐步接近已交保险费;在保单后期(第5至6年),现金价值超过已交保险费,并叠加红利利益,实现较好的综合收益。这一利益分布特征提示投保人应持有保单至满期,以充分享受保证利益和红利利益的双重回报。
五、产品特点与风险提示
综合以上分析,新华盈满鑫安悦版两全保险(分红型)具有以下显著特点:
第一,保障与储蓄双重功能。该产品既提供满期生存给付和身故保障,又通过分红机制实现财富增值,满足了投保人对保障和理财的双重需求。
第二,交清增额模式的红利复利效应。选择交清增额方式领取红利,可以将每年分配的红利转化为额外的保险金额,形成“利滚利”的增值机制,时间越长,累积效应越显著。
第三,保证利益提供安全垫。无论分红业务经营状况如何,投保人均可获得确定的满期生存保险金、身故保险金和现金价值,为投保人提供了基本的安全保障。
第四,保险期间适中,流动性风险可控。6年保险期间既不过长也不过短,交费期结束后现金价值迅速接近已交保险费,投保人的资金流动性风险相对可控。
然而,投保人也需要充分认识该产品的风险特征:
首先,红利不保证。分红水平根据分红业务的实际经营成果核算,红利水平是不保证的,在某些年度红利可能为零。演示中的红利利益仅供理解产品之用,不代表实际收益。
其次,退保可能面临损失。在保单前期,现金价值显著低于已交保险费,退保可能面临较大损失。投保人应做好长期持有的准备,避免短期退保。
再次,收益水平受多种因素影响。实际收益受资本市场走势、公司投资能力、分红政策等多种因素影响,存在不确定性。投保人应理性看待演示收益,不应将其视为承诺收益。
最后,本产品由新华人寿保险股份有限公司发行与管理,代销机构不承担产品的投资和兑付责任。投保人应充分了解产品条款和自身权益,根据自身风险承受能力和财务规划做出投保决策。
六、结语
新华盈满鑫安悦版两全保险(分红型)通过保证利益与红利利益的有机结合,为投保人提供了一种兼顾保障与增值的保险解决方案。交清增额模式下的红利复利效应,使得保单利益随时间推移逐步提升,在低利率环境下具有一定的吸引力。然而,投保人应充分认识分红型保险产品的风险特征,理性看待演示收益,根据自身实际情况做出投保决策。保险产品的核心价值在于保障,理财增值只是附加功能,投保人应树立科学的保险消费观念,让保险真正服务于家庭风险管理和长期财务规划。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

