

标题
- 标题
- 内容



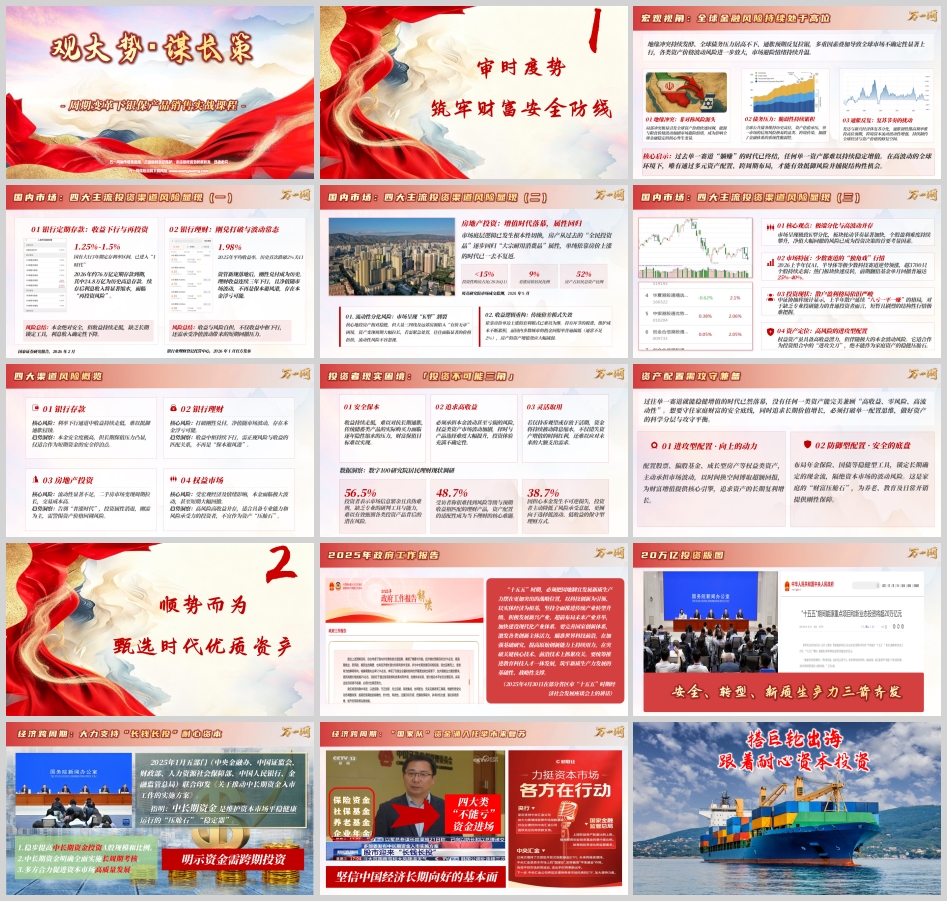
观大势·谋长策:2026宏观变局下的资产配置重构与保险价值重估
——周期变革下的家庭财富防守与进攻
引言:当"躺赚"成为历史
2026年,中国家庭财富管理正站在一个少有的转折点上。
过去二十年,中国居民积累财富的路径清晰而简单:买房、存银行、买理财。这三条路几乎不需要专业知识,也能获得可观回报。但今天,这三条路同时走到了瓶颈——房产增值时代落幕,存款利率进入"1时代",理财打破刚兑后收益跌破2%。而权益市场虽然偶有结构性机会,却呈现极致的K型分化,普通投资者"八亏一平一赚"的格局并未改变。
过去单一赛道"躺赚"的时代已经终结。
一、全球:三重压力叠加,金融稳定风险居高不下
理解国内资产的表现,必须先看清外部环境。IMF、BIS等权威机构在2026年的多份报告中,给出了高度一致的判断:全球金融稳定风险仍处于较高水平。
其一,地缘冲突——非对称风险的源头。 局部冲突极易引发全球资产价格快速回调,能源与粮食价格波动加剧市场避险情绪,成为影响全球金融稳定的核心外生变量。这类风险的典型特征是"非对称性":平静期看似无害,一旦冲击扩散,资产价格的调整往往是跳空式、同步式的,分散持有的意义在短期内反而失效。
其二,债务压力——脆弱性持续累积。 全球公共债务维持历史高位,资产估值承压,单一市场的信用风险极易跨品类、跨境传染。BIS在《2026年度经济报告》中明确警示:金融脆弱性持续累积,资产估值压力加大,单一市场风险极易跨品类传染。这意味着"黑天鹅"不再局限于某一国、某一类资产。
其三,通胀反复——复苏节奏的扰动。 发达与新兴经济体复苏分化,通胀韧性推高"利率维持高位"的预期,跨境资本流动波动性增强,持续制约全球经济与资产价格的修复空间。IMF《世界经济展望(2026年7月更新)》已将2026年全球经济增速下调至3.0%。
核心启示:在高波动的全球环境下,任何单一资产都难以持续稳定增值。唯有通过多元资产配置、跨周期布局,才能有效抵御风险并捕捉结构性机会。
【数据出处】 IMF《全球金融稳定报告(2026年4月)》、IMF《世界经济展望(2026年7月更新)》、国际清算银行BIS《2026年度经济报告》。
二、国内四大主流渠道:曾经的"安全港"正在退潮
渠道一:银行定期存款——保本,但"再投资风险"凸显
截至2026年中,国有大行3年期定期存款利率普遍降至1.25%—1.5%区间,曾经"3字头"的高息存款彻底退出市场。
更值得关注的是规模问题。多家券商测算,2026年居民到期定期存款规模约76—77万亿元,其中24.8万亿元为2年期以上的历史高息存款。这批资金一旦续存,利息收入将显著下降——这就是典型的再投资风险:本金绝对安全,但收益确定性正在快速流失。
风险总结:本金安全,但长期收益确定性下滑;被动接受持续降息,缺少锁定长期收益的工具,单纯依靠存款难以实现资产保值。
【沟通提示】 很多客户以为"存钱没有风险",往往忽略了利率下行带来的再投资风险与通胀侵蚀购买力的风险——这是当下最需要被唤醒的认知盲区。
渠道二:银行净值型理财——刚兑消失,波动常态化
《中国银行业理财市场年度报告2025》显示:2025年银行理财全年平均收益率1.98%,历史首次跌破2%(2023年为2.94%、2024年为2.65%,连续三年下行)。存续规模33.29万亿元,1.43亿投资者持有。
资管新规落地后,刚性兑付已成为历史。理财不再是保本避风港:收益随利率中枢不断下行,遇到债市调整,净值会阶段性波动甚至出现浮亏。
风险总结:收益与风险自担,不仅收益中枢下行,还需承受净值波动带来的短期回撤压力。
渠道三:房地产——从"全民投资品"回归"大宗耐用消费品"
市场的底层逻辑已发生根本性切换,三组数据可以佐证:
需求结构:2026年一季度全国新房成交中,刚需+自住改善购房占比超85%,投资投机性购房占比不足15%,创近十年新低(贝壳研究院)。
居民预期:仅9%的居民判断房价后续会上涨,超半数家庭资金优先选择储蓄(中指研究院2026年7月,79万份问卷)。
资产结构:居民总资产中房产占比由2021年峰值67%回落至2026年一季度的52%(高盛《中国居民资产负债表研究报告(2026)》)。
两大现实风险随之而来。一是流动性分化:市场呈K型割裂,一线、强二线核心地段相对抗跌,而大量三四线、远郊房源陷入"有价无市",紧急变现往往需显著折价。二是收益逻辑重构:依靠房价单边上涨的套利模式难以为继,而持有环节的税费、维护、空置损耗持续累积,国内多数城市租金回报率普遍不足2%。
渠道四:股票与权益基金——高波动的"进攻尖刀",不是"压舱石"
2026上半年的A股呈现极致的K型分化:仅AI、半导体等极少数科技赛道逆势领涨,超3700只个股持续走弱;7月热门赛道快速回调,上半年大量翻倍基金单月回撤普遍达25%—40%。
中证协抽样统计显示,上半年散户延续"八亏一平一赚"的格局。对于缺乏专业投研能力的普通投资者而言,短暂而剧烈的结构性行情极难把握。
资产定位:权益资产具备高收益潜力,但伴随极大的本金波动风险,适合作为组合中的"进攻尖刀",绝不能作为家庭资产的稳健压舱石。
【四大渠道一句话总结】 存款保本但收益越来越低;理财不再保本、收益也在降;房地产难再靠增值赚钱且变现困难;股票基金波动过大、普通人难以赚到钱。每个渠道都有各自的短板。
三、投资者的现实困境:"投资不可能三角"
当下的投资者,普遍被一个"不可能三角"困住:
想安全保本——收益就持续走低,难以对抗长期通胀,传统储蓄类产品的实际购买力面临逐年隐性缩水。
想追求高收益——就必须承担本金波动甚至亏损的风险,权益市场波动加剧,择时与产品选择难度大幅提升。
想灵活取用——若仅持币观望或存放活期,资金将持续被动降息缩水,既错失资产增值的时间红利,也难以应对未来的大额支出。
数字100研究院的居民理财现状调研印证了这一困境:56.5%的投资者表示市场信息繁杂、真伪难辨,缺乏专业研判能力;48.7%的受访者称很难找到风险等级与预期收益相匹配的产品;38.7%因担心本金发生不可逆损失,主动降低了风险承受意愿,转向低波低收益的保守型方式。
这三个数字指向同一件事:不是客户不想配置,而是市场上"风险—收益—流动性"三者匹配的产品供给严重不足。
四、破局:从单一赛道到攻守兼备
没有任何一类资产能完美兼顾"高收益、零风险、高流动性"。守住家庭财富的安全底线,同时追求长期价值增长,必须打破单一配置思维,做好资产的科学分层与攻守平衡。
进攻型配置——向上的动力。 配置股票、偏股基金等权益类资产,主动承担市场波动,以时间换空间博取超额回报,为财富增值提供核心引擎。这部分资金追求的是长期复利增长,其前提是"亏得起、等得起"。
防御型配置——安全的底盘。 布局年金保险、国债、分红型保险等稳健型工具,锁定长期确定的现金流,隔绝资本市场的波动风险。这是家庭的"财富压舱石",为养老、教育及日常开销提供刚性保障。
关键在于两部分的分工必须清晰:用进攻型资产去博弹性,用防御型资产去守底线。混淆二者——拿养老钱去追热点,或拿全部资金躺在活期里——都是配置上的致命错误。
五、顺势而为:国家战略、耐心资本与分红险的政策方位
防守型工具的底气,不仅来自产品本身,更来自其所处的时代方位。
第一,国家战略打开长期投资空间。 "十五五"期间(2026—2030),新质生产力作为国家战略将带动全产业投资。据行业测算,仅新型能源体系建设总投资预计超20万亿元;新质基建"六张网"(新型电网、算力网、通信网等)五年累计投资有望超10万亿元。具体赛道包括:大型水电与水风光一体化基地、"沙戈荒"大基地、深远海风电、沿海核电(清洁能源主力赛道约11.5万亿);特高压、抽蓄与新型储能、配电网数字化(新型电力系统约6.5万亿);油气与战略储备(能源安全兜底约2万亿);绿氢绿氨、算电协同、虚拟电厂、CCUS等前沿新业态(约2万亿)。
第二,保险资金被明确定位为"耐心资本"。 2025年1月,中央金融办、中国证监会、财政部、人社部、中国人民银行、金融监管总局等联合印发《关于推动中长期资金入市工作的实施方案》,明确中长期资金是维护资本市场平稳健康运行的"压舱石""稳定器",要求稳步提高中长期资金投资A股规模和比例、全面实施长周期考核。中国资产管理市场(2025—2026)报告亦提出"发挥保险资金长期投资优势,培育真正的耐心资本",引导保险资金为科技创新、创业投资、乡村振兴、绿色低碳产业发展提供支持。
第三,监管文件明确分红险的发展方向。 金管18号文鼓励开发分红型保险;《推动保险业高质量发展若干意见》提出全面推进产品转型升级,支持浮动收益型保险发展。
这三条线索合起来,指向一个判断:向上看,保险资金拥抱国家核心资产,客户得以分享长期投资的成果;向下看,保险合同提供刚性保底与利率锁定。这正是"向上看,拥抱核心资产;向下看,保刚兑锁利率"的完整含义。
六、终局判断:未来没有收益的高与低,只有保底的有与无
从2021年至今,10年期国债长端利率持续下行,监管同步连续下调人身险预定利率。长周期无风险利率下行是长期趋势,资产端想要持续获取高收益的难度越来越大,波动也在加剧。
这里必须区分两层收益:
浮动收益(权益、基金、固收理财、非标投资)——只有高低,没有保证。 市场利率下行环境下,未来收益水平随行就市,时高时低,没有人能够锁定未来的收益上限。
合同保底收益(保险保证利益)——只有有无,没有高低。 预定利率下调是不可逆趋势:3.5%→3.0%→2.5%→2.0%。一旦保底利率的窗口关闭,就再也无法重新拥有。在利率下行周期,保底收益是"稀缺权限",而不是"收益高低的比拼"。
因此,那句金句值得被反复强调:
市场浮动收益,未来只有高和低;合同刚性保底,未来只有有和无。
在长期利率下行周期里,确定性的保底权益,远比博取不确定的高收益更加珍贵。这不是保守,而是在不确定性中对确定性的定价。
七、结语:观大势者谋长策
回到最初的问题:家庭资产的安全底盘应该建在哪里?
答案不在某一个收益率数字里,而在配置的逻辑里。全球风险高位运行、国内四大渠道集体褪去"安全"光环、投资者被不可能三角困住——这三重现实共同说明:财富管理的核心命题已经从"如何赚得多"转向"如何守得住、传得下去"。
对银保一线而言,这也意味着沟通逻辑的彻底转换:不再比拼演示利率的高低,而是帮助客户看清——哪一部分钱必须放在有合同保底、能锁定长期利率、可穿越周期的工具里;哪一部分钱才适合去承担波动、博取弹性。
观大势,方能谋长策。在周期变革的当口,把"确定性"这件事讲清楚,就是最有价值的专业服务。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号