

标题
- 标题
- 内容

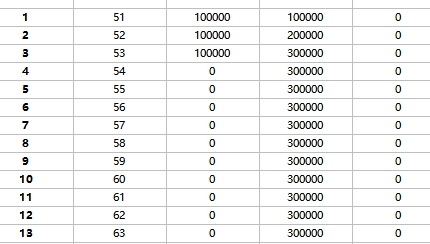
分红型年金保险的计划书,本质上是一套精算模型的输出。真正读懂它,不能只看最后一列"生存总利益"那个数字,而要弄清每一列是怎么算出来的、列与列之间如何勾稽、哪些是写进合同的确定利益、哪些是依赖公司经营的非保证演示。
本次演示的输入参数如下:被保险人50周岁女性,交费年期3年,年交保险费100,000元,累计保险费300,000元,保险期间至105周岁(即保障跨度55个保单年度),开始领取年龄56周岁,基本保险金额1,410元。
从形态上看,这是一款交费期短、领取启动快、保障期限极长的终身型年金:3年完成缴费,第6个保单年度(56岁)即开始给付,此后每年给付直至105岁满期。这种"短交长领"的结构,决定了它的现金价值曲线会呈现"缴费期快速爬升—领取启动后平台化"的典型特征。
演示表中,特别生存保险金一列仅在第6保单年度有值:1,410元,其余年度均为0。其金额恰好等于合同载明的基本保险金额1,410元,即领取启动当年按基本保额一次性给付一笔"开门金"。
自第6保单年度起,生存保险金每年固定给付5,250元,直至105周岁满期。从数量关系看,5,250元约相当于累计已交保费的1.75%,也约等于基本保险金额的3.72倍。这条现金流是产品最核心的"确定性给付"。
由此可推出累计领取生存金的通项公式:
累计领取生存金(第n保单年度末)= 1,410 + 5,250 × (n − 5),n ≥ 6
验证:第6年度末 = 1,410 + 5,250 = 6,660元 ✓;第10年度末(60岁)= 1,410 + 5,250×5 = 27,660元 ✓;第40年度末(90岁)= 1,410 + 5,250×35 = 185,160元 ✓。若持有至105周岁满期,累计生存金将达 1,410 + 5,250×50 = 263,910元。
演示表前40个保单年度中,满期保险金一列均为0,符合"保至105周岁"的设定——满期金在105岁保单期满时才触发。这是评估产品长期利益时不可遗漏的一块,但因其金额未在40年演示区间内体现,做短期测算时应予以剔除。
身故保险金一列(保证利益)的实际数值为:第1—3年度 100,000/200,000/300,000元,第4年度 300,000元,第5年度 301,410元,第6年度 306,690元,第7—9年度 305,280元,第10年度起 305,290元并缓慢升至305,300元。
经逐行校验,其算法为两者取大:
身故保险金 = max(累计已交保费,现金价值 + 当年度生存保险金)
其中第6年度的"当年度生存保险金"含特别生存金1,410元,故该年为 300,030 + 6,660 = 306,690元,与表中完全一致;第7年度起为 300,030 + 5,250 = 305,280元,亦完全吻合。这一设计的意义在于:缴费期内身故退还全部已交保费,现金价值超过保费后转为按现金价值(并含当年未领生存金)给付,全程不出现"身故赔付低于本金"的情形。
保证利益下的现金价值走势是:第1年末48,350元(保费的48.35%)→ 第2年末109,140元 → 第3年末179,950元(60.0%)→ 第4年末241,390元(80.5%)→ 第5年末301,410元(100.47%) → 第6年末回落至300,030元 → 此后长期稳定在300,030—300,050元区间。
第6年度的小幅回落(301,410→300,030)源于当年开始派发生存金。此后现金价值几乎"钉"在30万元附近,意味着本金始终以现金价值形式留存,可随时通过退保取回——这是该产品流动性设计的最大亮点。
分红部分包含两个层次,也是演示表中最容易被误读的部分。
第一层:当年度红利。 缴费期内随现金价值增长而递增:第1年1,021元、第2年2,252元、第3年3,505元、第4年3,567元、第5年3,629元、第6年3,692元;缴费期结束后进入稳定期,长期维持在3,675元/年左右(约相当于累计已交保费的1.225%),第25年度起微调为3,676元。
第二层:累积红利。 采用累积生息方式,按年复利滚存。反推其累积利率:
累积红利(n) = 累积红利(n−1) × (1 + i) + 当年度红利(n)
代入数据:第2年 (3,291−2,252)/1,021 − 1 = 1.763%;第10年 (34,702−3,675)/30,494 − 1 = 1.748%;第40年 (201,803−3,676)/194,720 − 1 = 1.750%。累积生息利率可确认为1.75%,40行数据全部吻合,无一例外。
据此,累积红利从首年1,021元,滚存至第10年末34,702元、第20年末81,060元、第30年末136,206元、第40年末(90岁)201,803元。若按同一利率与年度红利推算至105周岁(第55保单年度),累积红利约为324,219元。
必须强调:红利演示属于非保证利益。 当年度红利取决于公司分红业务的实际经营成果(死差、费差、利差等),年度间可能波动,极端情形下甚至可能为零;累积生息利率也非固定承诺。
演示表之所以复杂,是因为它同时呈现了"保证利益""红利利益""生存总利益"三套口径。经40行逐行校验,三者的勾稽关系可归纳为两个恒等式:
现金价值(红利利益)= 现金价值(保证利益)+ 累计领取生存金
生存总利益 = 现金价值(保证利益)+ 累积红利(红利利益)+ 累计领取生存金
前者理解为:若选择将每年生存金留存在账户中不领取,退保时可一并取回(演示按无息累积处理);后者则是"退保金 + 已落袋的年金 + 累积红利"的全口径总利益。
以第40年度(90岁)为例:300,050(现金价值保证)+ 201,803(累积红利)+ 185,160(累计领取生存金)= 687,013元,与表中生存总利益完全一致。全部40行校验零差异,说明该口径理解准确无误。
保证利益回本点:累计保费300,000元,第5保单年度末(被保险人55周岁)现金价值达301,410元,首次超过本金。即投保后第5年,确定利益即完成回本,此时距开始领取尚有1年。若以"现金价值+累计生存金"合计口径,第6年度末已达306,690元,回本更加扎实。
内部收益率(IRR)测算(现金流建模:保费于第0、1、2年初各流出10万元,生存金于对应年度末流入,退保金/总利益于退出年度末流入):
持有至 | 年龄 | 保证利益IRR | 红利利益IRR | 红利口径总利益 |
第5年度 | 55岁 | 0.117% | 1.287% | 315,764元 |
第10年度 | 60岁 | 1.006% | 2.160% | 362,402元 |
第15年度 | 65岁 | 1.254% | 2.381% | 410,826元 |
第20年度 | 70岁 | 1.370% | 2.470% | 461,260元 |
第30年度 | 80岁 | 1.481% | 2.527% | 568,916元 |
第40年度 | 90岁 | 1.534% | 2.530% | 687,013元 |
结论要点:①保证利益IRR随持有期单调上升,但长期收敛于1.5%左右——这是低利率环境下预定利率的直观映射;②红利利益IRR在持有20年后趋于稳定,长期约2.53%,且随持有年限延长边际提升极小,说明红利复利的贡献在后期已基本释放;③按年化单利口径,持有至90岁的红利口径单利约3.23%,但单利会随期限线性放大,容易高估实际收益,应以IRR为准;④若持有至105岁满期,叠加满期保险金与额外15年生存金,总利益有望接近88.8万元(按现有规则推算,未含满期金的具体金额)。
其一,红利的不确定性是首要变量。 保证IRR与红利IRR之间约1个百分点的差距,几乎全部由红利构成。若未来分红实现率低于演示水平,实际收益将向保证利益一侧回落。参考时应主动查看公司历年分红实现率的披露数据,而非直接采信演示值。
其二,早期退保存在明显损失。 第1年末现金价值仅48,350元,不足已交10万元保费的半数;即便缴满3年,第3年末现金价值179,950元,仍低于30万元累计保费约40%。该产品需要至少5年的资金锁定期,不适合短期资金配置。
其三,流动性优势建立在"现金价值≈本金"之上。 第5年后现金价值长期贴近30万元,相当于本金可随时变现,但需注意:一旦退保,后续每年5,250元的终身年金流即告终止,且年龄越大、已领取越多,继续持有的相对价值越高。
其四,名义金额与购买力需分开看。 每年5,250元的固定年金不随通胀调整,30年后的实际购买力将明显低于今日。年金险的核心价值在于"确定性"与"与生命等长的现金流",而非对抗通胀。
综合算法特征,该产品的适配画像较为清晰:适合45—60岁、已有一笔闲置资金(30万元量级)、希望在5—6年后启动稳定现金流、同时保留本金随时可退的灵活性、且愿意持有10年以上的中等风险偏好人群。它尤其适合作为养老现金流的"基础层"——用确定给付覆盖日常开支,用红利部分争取适度增厚。
配置上建议把握三点:一是控制占比,年金险资产占家庭金融资产的比例不宜过高,需为权益类资产留出空间以对冲通胀;二是拉长持有期,至少持有至70岁以上,红利复利效应才能充分体现;三是与其他工具搭配,用年金提供确定性底线,用其他工具博取弹性收益。
拆解这张演示表的价值,在于把"看起来不错的数字"还原为"可验证的算法"。3年交30万元、第5年保证回本、56岁起每年5,250元终身领取、现金价值长期锚定本金、红利按1.75%累积生息、长期IRR约2.5%——这些结论全部可由表中的勾稽关系反推验证,而非主观判断。
需要始终记住的是:保证利益是合同的承诺,红利利益是经营的预期。 决策时应以保证利益为决策底线,以红利演示为乐观参考,两者兼顾,才能对这款产品形成既不失公允、也不失清醒的认识。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

