

标题
- 标题
- 内容

在上一篇文章中,我们系统梳理了90后客群的财富画像与FIRE计划的底层逻辑,核心结论是:提早退休的关键,不在于你存了多少钱,而在于你是否有持续不断的被动收入,以及这份被动收入能不能覆盖你的支出。 华泰人寿鸿利久久年金保险(分红型)的利益演算表,恰好为这一逻辑提供了一个具象化的注脚。
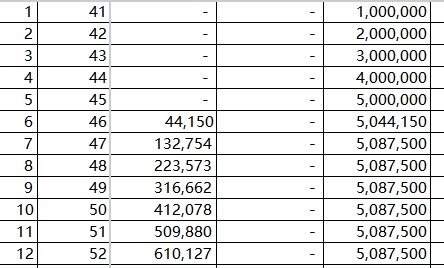
根据用户提供的利益演算表,投保条件设定为:40周岁女性,年交保费100万元,5年交费,保险期间至65年(即保障至105周岁),基本保险金额44,150元。
从演算表呈现的前五个保单年度数据来看,产品呈现出鲜明的“前期积累、后期释放”特征:
保单年度 | 年龄 | 累计保费 | 当年度红利 (保证) | 累积红利 | 期末现金价值 | 生存总利益 (保证) | 生存总利益 (红利) |
第1年 | 41 | 100万 | 9,460 | 9,460 | 411,950 | 411,950 | 421,410 |
第2年 | 42 | 200万 | 21,750 | 31,447 | 1,280,340 | 1,280,340 | 1,311,787 |
第3年 | 43 | 300万 | 34,260 | 66,493 | 2,650,620 | 2,650,620 | 2,717,113 |
第4年 | 44 | 400万 | 46,980 | 115,135 | 3,772,690 | 3,772,690 | 3,887,825 |
第5年 | 45 | 500万 | 59,930 | 177,943 | 4,957,400 | 4,957,400 | 5,135,343 |
几个关键观察点值得注意。第一,现金价值在第5年(交费期满)达到4,957,400元,已接近累计所交保费500万元,回笼速度较快。 这意味着投保人在完成五年交费后,保单的流动性已处于较高水平,若遇紧急用钱需求,可通过保单贷款或减保方式获取资金。第二,当年度红利占已交保费的比例从第1年的0.95%逐步攀升至第5年的1.20%,呈稳定递增趋势。 这一特征符合分红险“时间越长、分红效应越显著”的一般规律。第三,生存总利益(红利利益)在第5年达到5,135,343元,较累计保费500万元已实现2.7%的绝对增长,红利贡献开始显现。
需要特别指出的是,演算表中累积特别年金及年金一栏在前五年均为“-”,这是因为该产品的年金给付通常设有一定的等待期或起领年龄。用户所提供的数据截止到第5个保单年度,后续年度的给付情况需参照完整的演算表或产品条款进一步确认。
华泰人寿鸿利久久是一款分红型年金保险,其核心功能是将投保人缴纳的保费转化为未来长期、稳定的年金给付,同时通过红利分配分享保险公司的经营盈余。根据产品条款,该产品的基本保险金额由投保时约定并在保单载明,若发生变更,则特别年金、年金、满期保险金及身故保险金将按变更后的基本保险金额重新计算。
在红利分配方面,该产品采用现金红利方式,投保人可选择现金领取、累积生息或抵交保险费三种领取方式。其中累积生息是指红利留存于公司,按公布的累积利率以年复利方式储存生息,在申请时或合同终止时给付。这一设计为红利提供了二次增值的通道,也是演算表中“累积红利”逐年增长的原因所在。
根据产品说明书,该分红保险采用两差分红,红利来源为利差益和死差益。利差益指实际投资收益优于预定投资收益产生的盈余,死差益指实际理赔支出优于预定理赔支出产生的盈余。这意味着红利的多少与华泰人寿分红账户的实际投资表现和理赔经验直接挂钩,保单红利是不保证的,在某些年度红利可能为零。
用户在演算表中看到的“红利利益”列,是基于公司精算及其他假设进行的演示,不代表历史经营业绩,也不代表对未来经营业绩的预期。这是所有分红险产品都需要向消费者明确传达的核心风险提示。
分红险的长期价值,最终取决于保险公司“说到做到”的能力。华泰人寿在分红领域的表现,可以从以下几个维度加以审视。
华泰人寿自2014年起已连续12年披露红利实现率,全行业能做到这一点的保险公司仅12家。在监管要求仅需披露近3-4年数据的背景下,这一透明度本身就体现了公司对自身分红能力的信心。
更值得关注的是“限高”政策前后的表现。在2023年监管调整分红险预定利率上限之前,华泰人寿连续9年每款产品的分红实现率均达到或超过100%,且产品间标准差最高不超过3.5%,远低于行业平均水平。这意味着在市场化竞争环境下,华泰人寿的分红兑现能力不仅稳定,而且一视同仁——不因产品新旧或热门程度而区别对待。
2024年首年限高后,华泰人寿分红水平大部分为3.19%,贴着上限执行;2025年政策略有放松时,分红实现率明显反弹,大部分产品客户收益率达到3.4%以上,最高达3.53%。2026年监管再次收紧,华泰人寿70款产品分红水平全部为3.2%左右,在政策允许范围内顶格执行。
华泰人寿分红账户的特别储备持续为正,这意味着公司拥有充足的储备金来平滑未来投资收益的波动。在分红险经营中,特别储备的作用类似于“蓄水池”——丰年蓄水、歉年放水,从而避免因单一年度投资波动导致分红水平大幅跳水。华泰人寿历史上从未出现因账户不足而需要“贴钱分红”的情况,这为未来持续稳定的分红提供了制度性保障。
分红险是一场长达数十年的“信任长跑”,承保公司的经营稳健性至关重要。
业绩层面,华泰人寿2025年交出了近年最好的成绩单:保险业务收入99.4亿元,同比增长7.0%;净利润2.45亿元,同比暴增165%;新业务价值5.29亿元,同比增长39.3%。利润的大幅修复为分红账户的盈余积累提供了源头活水。
偿付能力层面,2025年第四季度综合偿付能力充足率为175.01%,核心偿付能力充足率保持在146%以上,均远高于监管红线。风险综合评级连续15个季度保持“A”类及以上水平(偿二代二期以来),2026年Q1更是连续第17个季度获评A类。在监管对险企风险管控要求日益严格的背景下,这一评级的持续性本身就是公司治理与风控能力的证明。
股东背景层面,华泰人寿的外资股东安达保险集团(Chubb)持股比例接近90%。安达拥有超过230年历史,是全球保险行业的领军企业,截至2025年全球保险市值排名第四,也是巴菲特的重仓股之一。安达带来的国际经验与华泰集团的本土资源形成互补,为公司的长期经营提供了坚实支撑。
回到本文开篇的FIRE逻辑。对于一位40岁的女性投保人而言,5年交费500万元、保障至105岁的年金险,本质上是在构建一份与生命等长的现金流。
演算表前五年展示的是“积累期”——现金价值快速回笼、红利开始累积。而进入年金领取期后,这份保单将转化为持续的现金流入,用于覆盖退休后的生活支出。红利部分通过累积生息,进一步增厚了这份现金流的“厚度”。
这份现金流的意义,不在于收益率有多高,而在于确定性有多强。 在延迟退休政策落地、社保替代率承压的大背景下,年金险提供的终身给付是社保之外为数不多的可以“活多久、领多久”的工具。华泰人寿12年红利实现率数据和持续为正的分红特别储备,则为这份确定性增加了一层“兑现概率”的注解。
当然,分红险的红利部分始终是非保证利益,演算表中的数字是假设条件下的演示,并非承诺。投保人需要在充分理解产品条款和风险提示的基础上,结合自身的资金规划周期和风险承受能力做出判断。产品说明书和保险条款中的每一项约定,才是权利义务的最终依据。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

