

标题
- 标题
- 内容

中华红(A款)年金保险(分红型)属于典型的分红型年金保险:一方面按合同约定,在约定的保单年度起持续给付生存保险金,形成确定的现金流;另一方面,投保人每年可参与保险公司分红业务盈余的分配,以现金红利的形式获得浮动收益。该产品同时提供"交清增额"的选择权——即把当期应领的红利或生存金不领取、转而一次性缴清保费购买增额保险,从而抬高后续年度的保额与利益基数。
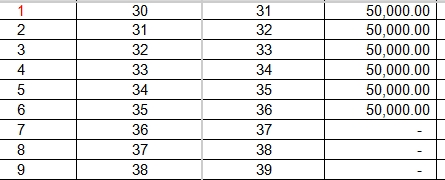
先看投入端。投保人在第1至第6个保单年度的年初各交费50,000元,6年累计投入300,000元。从第7年起不再有保费支出,资金进入"只领不交"的纯收获期。
再看领取端,客户每年实际能拿到两笔钱:
· 生存保险金:自第5个保单年度末起,每年固定给付4,339元,一直给付至第26个保单年度末,累计22年,合计95,458元。这是写进合同的确定性给付,不随分红波动。
· 现金红利:第1年末411.50元起步,逐年递增——第2年975.50元、第3年1,549.50元、第4年2,133.50元……至第26年末达到3,375.50元,26年累计77,620.50元。这一项是不保证的,后文会重点说明。
把两者相加,客户"当年度领取金额"在第1至4年只有现金红利(411.50元~2,133.50元),从第5年起跃升至7,066.50元,此后缓慢爬升,第26年为7,714.50元。26年累计领取173,078.50元。
最后是退出端:若在第26年末退保,可拿回现金价值280,342元。
这款产品的利益可以拆成三层,性质截然不同:
第一层是保证的生存金(95,458元)。 22年、每年4,339元,折算下来相当于每年领取约累计保费的1.45%。它的意义不在于"高收益",而在于强制形成的、与生命等长的纪律性现金流——特别适合用来规划教育金、养老补充等确定性支出。
第二层是浮动的现金红利(77,620.50元,演示值)。 它来自保险公司的分红业务盈余,受公司实际经营状况、投资收益、死亡率、费用率等多重因素影响。演示表给出的这组数字,是精算假设下的中档演示,绝不构成承诺。
第三层是现金价值(280,342元)。 这是退保时能拿回的钱,也是保单的"底盘资产"。值得注意的是它的爬升曲线:第5年末现金价值仅120,748元(已交25万,只回48.3%),而到第6年末猛增至272,340.50元(已交30万,回90.8%)。这一跃升来自交费期满——前期被初始费用、佣金等摊销掉的成本在交费期最后一年集中释放完毕,现金价值迅速向保费靠拢。此后现金价值进入"慢坡":从第6年的272,340.50元到第26年的280,342元,20年仅增长约8,000元,增长极为平缓。
"什么时候回本"是投保人最关心的问题。这里必须区分两把标尺:
· 按演示红利口径:累计已领金额 + 年末现金价值,在第7个保单年度(37岁)首次超过累计保费30万元,达到300,062元。也就是说,若演示红利足额实现,7年回本。
· 按零红利保底口径(即红利一分不给,只算保证的生存金和现金价值):要到第11个保单年度(41岁)才超过30万元,达到304,494元。这是11年回本。
两把标尺差了整整4年。这4年,就是分红的不确定性给"回本时间"带来的摆动空间。若客户在投保时把"7年回本"当成确定承诺,一旦分红不及演示,心理落差会非常大。
演示表上的"生存总利益"数字看起来很漂亮——第26年末已达449,081.50元,是累计保费30万元的约1.5倍。但总额不等于收益率。我们用内部收益率(IRR,即考虑资金时间价值的真实年化回报)来检验,结论要冷静得多:
持有至年末 | 年龄 | 含演示红利IRR | 零红利保底IRR |
第6年 | 36岁 | -0.78% | -1.87% |
第8年 | 38岁 | 0.50% | -0.60% |
第10年 | 40岁 | 1.10% | -0.01% |
第15年 | 45岁 | 1.75% | 0.64% |
第20年 | 50岁 | 2.03% | 0.92% |
第26年 | 56岁 | 2.21% | 1.10% |
(口径说明:以年初交费、年末领取并退保取现价构建现金流,计算内部收益率。)
即便按演示红利足额实现计算,持有26年的真实年化收益也仅约2.21%;而若分红常年为零,保底收益率只有1.10%。这就是分红型年金的真实收益底色——它的核心价值从来不是高回报,而是"锁定长期利率 + 强制储蓄 + 确定现金流"。
这里有一个很关键的认知落差:演示表标题标注"3.5%",容易让人误以为收益接近3.5%,但实测定价后的IRR只有2.21%(含红利)或1.10%(保底)。差额来自初始费用摊销、保障成本以及"总额/保费"倍数与"年化收益率"的概念混淆——前者是1.51倍,后者才是2.21%。看年金险,务必看IRR,别只看总额倍数。
演示表还给了一份容易被忽视的警示——早期退保的代价极其沉重:
退保时点 | 已交保费 | 现金价值 | 仅回比例 | 亏损 |
第1年末 | 50,000 | 17,689 | 35.4% | 32,311 |
第2年末 | 100,000 | 39,266 | 39.3% | 60,734 |
第3年末 | 150,000 | 63,720 | 42.5% | 86,280 |
第4年末 | 200,000 | 91,242 | 45.6% | 108,758 |
第5年末 | 250,000 | 120,748 | 48.3% | 129,252 |
第6年末 | 300,000 | 272,341 | 90.8% | 27,660 |
交费期内退保,最多只能拿回不到一半的本金(第1年仅35.4%)。第5年末退保亏损高达129,252元,是整套演示中最"痛"的时点。这意味着:这笔钱必须是长期不动的资金。若投保后3至5年内可能因购房、创业、就医等动用本金,那么这款产品并不合适——它前期的流动性几乎为零。
演示表分左右两栏,左为"交清增额前计划",右为"交清增额后计划"。但细看会发现:两栏数字完全相同。原因是中间两列"红利交清增额""生存金交清增额"在演示中全部选了"否"——即客户每年把红利和生存金都领走,并未再投入。
这提示了一个重要机制:如果客户选择交清增额(把应领的红利、生存金不领取,而是一次性缴清保费购买增额保险),新增的保额会参与后续红利分配和生存金计算,形成复利滚动。在需要长期积累、不急于取现的场景下(如养老储备),交清增额往往比"领走"更能放大长期利益。本演示因未启用该选项,展示的是"边领边存"的现金领取模式——它并非产品的最大潜力形态,投保时应根据自身现金流需求主动选择红利领取方式。
演示表开篇的重要提示已说得很清楚:利益演示基于公司精算及其他假设,不代表历史经营业绩,也不代表未来预期,保单红利分配是不确定的,某些年度红利可能为零。
因此,看待这份演示表最理性的方式是:
· 把生存金4,339元/年 + 现金价值曲线当作"底线"(保证部分,IRR约1.10%);
· 把现金红利当作"向上的期权"——行情好时多分,行情差时可能为零;
· 用零红利情景做投保决策的压力测试。若零红利下的1.10%收益率仍可接受,这份保单才值得买;若接受不了,就不该被演示表中的高额红利预期吸引。
此外还有两条操作提示:一是年末现金价值已包含生存保险金,若在保单年度末之后解除合同,公司会扣除当期已给付(或已购买交清增额)的生存金,但不扣以往年度的;二是最后一期保单年度末现金价值与满期保险金不可兼得,二者只能取其一。
综合以上测算,这款产品的适配画像相当清晰:
适合的人:有长期(10年以上)不动用的闲置资金、希望强制储蓄、需要为子女教育或自身养老建立确定性现金流、且能接受真实年化收益在1%~2.5%区间的投保人。30岁投保、6年交清、年交5万的方案,实质是用30万元换一份"从第5年起每年约7,000元、持续22年、满期还有28万元底盘"的长期安排。
不适合的人:追求高收益、看重资金灵活性、可能在5至8年内动用本金、或把分红演示当成承诺的人。
三点实操建议:第一,投保前务必确认自己是"保证利益导向"还是"分红预期导向",用零红利情景(IRR 1.10%)作为决策底线;第二,若不急用钱,认真评估交清增额选项,它是演示表未展示的复利放大器;第三,把分红险放进整体资产配置里看——它的角色是"压舱石",而不是"收益引擎"。债券、基金、权益类资产负责收益弹性,分红年金负责确定性和纪律性,两者不可互相替代。
中华红(A款)的演示表,把一份30万元投入、26年周期的年金计划摊开在了阳光下:7年(演示)或11年(保底)回本,26年累计到手约45.3万元(含红利)或37.6万元(零红利),真实年化2.21%或1.10%。这些数字没有夸张,也不难看,但必须被正确理解——年金保险的价值,在于用确定的合同锁住不确定的未来,在于把"花掉的钱"变回"留住的钱",而不在于跑赢通胀或替代投资。读懂演示表背后的IRR、回本周期与流动性代价,才能让它真正服务于你的长期财务规划,而不是在若干年后留下一段"与预期不符"的遗憾。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

