

标题
- 标题
- 内容

京福宜嘉终身寿险(分红型)利益演示深度解析——从“交清增额”看家庭长期资产配置的确定性逻辑
一、演示案例的基本面:谁在配置,配置了什么
在家庭资产长期配置的语境中,任何一份保险方案都不是孤立的金融产品,而是一个家庭对未来的判断和承诺。让我们先审视本案例的基本面。
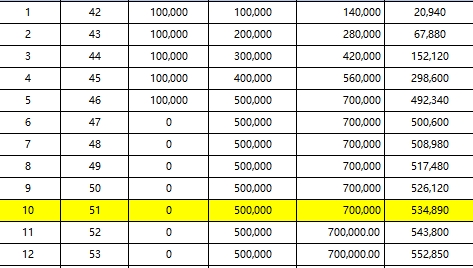
被保险人1985年出生,男性,当前年龄41岁。这一年龄节点本身具有特殊的财务意义:家庭收入通常处于上升期末段或平台期,子女教育进入关键阶段,父母赡养压力逐渐显现,自身养老问题开始从“遥远”变为“现实”。年交保费10万元,缴费期间5年,累计投入50万元。选择北京人寿京福宜嘉终身寿险(分红型),基本保额450,020元,红利处理方式为“购买交清增额保险”,不转入万能账户。同时附加一份趸交100元的京富惠利年金保险(万能型),作为红利用途之外的独立账户存在。
这一配置组合透露出的核心意图是:以确定性锁住底线,以浮动性博取上行,且选择用时间换取更大的保障空间。
二、京福宜嘉的核心机制:保额复利与红利交清增额的“双引擎”
2.1 保额复利递增:写进合同的确定性
京福宜嘉的基本保额为450,020元。根据产品设计,从第2个保单年度起,保额每年按上一保单年度保额的1.75%年复利递增。这一机制的意义在于:即使红利实现率为零,保额本身仍在持续增长,现金价值和身故保险金的计算基础逐年抬升。
到第10个保单年度,复利递增后的保额约为450,020 × 1.0175⁹ ≈ 525,000元。到第20个保单年度,约为450,020 × 1.0175¹⁹ ≈ 622,000元。这一增长是写入合同、不依赖保险公司经营状况的确定性利益,构成了家庭资产配置中的“安全垫”。
2.2 红利交清增额:不确定但有方向的“浮动层”
案例中红利处理方式选择了“购买交清增额保险”。其运作原理是:每年保单周年日,保险公司根据分红保险业务的实际经营状况确定可分配盈余,将红利作为一次交清的净保险费,用于购买额外的保额。这些“交清增额保额”叠加在基本保额之上,形成累积交清增额基本保险金额。
这里需要特别注意一个关键点:交清增额保险一旦购买,其保额即固定下来,同样参与后续的复利递增。 这意味着,如果每年都有红利分配并用于交清增额,那么累积交清增额保额会像雪球一样越滚越大,且在后续年份也按1.75%复利增长。这是一个“双重复利”结构:红利购买的新增保额,自身也在参与复利增值。
红利分配是不确定的,在某些年度红利可能为零。但“交清增额”这一选择本身,传递了一个明确的配置信号:投保人选择牺牲短期现金流(不领取现金红利),换取长期保额的最大化。
三、安全性视角:在利率下行周期中,锁定“确定性”的价值
当前保险行业的利率环境值得关注。2026年二季度普通型人身保险产品预定利率研究值为1.94%,连续两个季度回升,但仍低于当前2.0%的传统险预定利率上限。业内普遍判断,年内预定利率调整窗口基本关闭,但中长期利率中枢仍面临下行压力。
在这一背景下,京福宜嘉的配置逻辑更加清晰:1.75%的保额复利递增率虽然不算高,但它是一个“锁定价”。 在利率可能持续下行的环境中,今天锁定的复利增长,在未来低利率甚至负利率的环境中,其相对价值会愈发凸显。
分红部分则提供了一个“向上弹性”。虽然红利不保证,但分红保险的盈余分配机制决定了:如果保险公司的分红险业务经营良好,投保人可以通过交清增额分享经营成果。这是一种“下有保底、上不封顶”的结构——保额复利是保底,红利交清增额是上方的增量空间。
安全性还体现在产品本身的法律属性上。终身寿险的身故保险金具有定向传承功能,通过指定受益人,可以实现财富的精准传递,避免遗产纠纷。身故保险金给付比例表显示,41-60周岁对应的给付比例为140%,即如果被保险人在此期间身故,身故保险金至少为累计已交保费的140%(或现金价值、复利递增保额中的较大者)。
四、万能账户的角色:100元趸交的“战略预留”
案例中附加了一份趸交100元的京富惠利年金保险(万能型)。100元的金额极小,但其战略意义值得解读。
万能型保险产品设立单独保单账户,账户价值随扣除初始费用后的保费、结算利息、持续奖金而增加。虽然100元本身产生的收益微乎其微,但它的存在为未来可能的资金追加预留了一个通道。如果在未来某个时点,投保人希望将其他资金以更灵活的方式纳入保障体系,这个万能账户提供了一个可以追加保费的入口。
此外,万能账户的结算利率(超过最低保证利率部分)是不确定的,但最低保证利率提供了底线。在当前利率下行环境中,万能账户的保证利率(当前上限为1.0%)虽然不高,但同样是一种“锁定价”资产。
五、从“明者远见于未萌”看这份方案的前瞻性
回到家庭资产长期配置的核心命题:如何在不确定的世界中,为家庭构建一个确定性的财务未来?
这份方案给出的答案是:分层配置,各司其职。
第一层:保额复利递增——确定性层。 1.75%的年复利增长,写进合同,不依赖经营状况。这部分负责“守住底线”,确保无论发生什么,保额和现金价值都在稳定增长。
第二层:红利交清增额——浮动增值层。 红利不保证,但选择交清增额意味着用红利购买额外的、同样参与复利的保额。这部分负责“争取上行”,在保险公司经营良好时,为家庭资产提供额外的增长动力。
第三层:万能账户——灵活性层。 100元的趸交账户虽小,但保留了未来追加保费的可能性,为家庭在保险体系内的资金调度提供了弹性。
这种分层结构,恰恰呼应了“明者远见于未萌”的智慧:聪明的配置者不会把所有希望寄托在单一变量上,而是构建一个能够适应不同情形的体系。 如果保险公司经营良好,红利持续分配,交清增额保额不断累积,家庭资产获得额外增长;如果经营平淡,红利为零,保额复利仍然确保底线利益;如果未来需要调整配置,万能账户和保单贷款(最高可贷现金价值的80%)提供了退出和调整的通道。
六、结语:用“确定性”回应“不确定性”
41岁男性的这份配置方案,其深层逻辑不在于追求短期高收益,而在于用合同锁定的确定性,对冲未来的不确定性。 在利率下行、市场波动、长寿风险多重叠加的时代背景下,家庭资产配置需要的不只是“进攻”,更是“防守”。
京福宜嘉的利益演示中,保额复利递增是“看得见的确定性”,红利交清增额是“有方向的浮动性”,万能账户是“留得住的灵活性”。三者叠加,构成了一个进可攻、退可守的长期配置框架。
“盛时常作衰时想,上场当念下场时。”在收入尚可、身体尚健的当下,用5年时间完成50万元的保费投入,换取一份终身增长的保障和确定的传承权益,这是家庭财务管理中“远见”的具体实践。它或许不会带来惊人的短期回报,但它确保了在风雨来临时,家庭财富之船有一块坚固的压舱石。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

