

标题
- 标题
- 内容

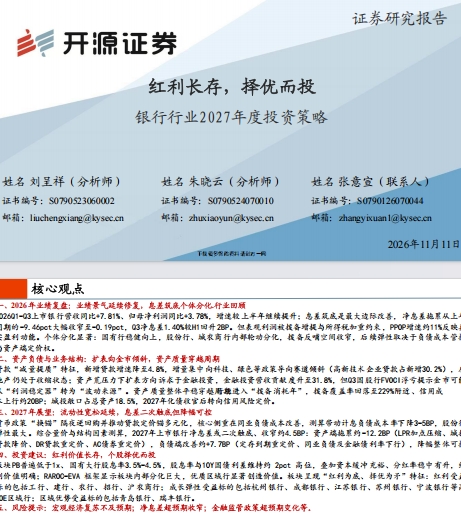
红利长存,择优而投——银行行业2027年度投资策略
一、2026年业绩复盘:景气延续修复,息差筑底与个体分化并存
2026年前三季度,上市银行整体业绩延续了上半年的修复态势。全行业营收同比增长7.81%,归母净利润同比增长3.78%,增速较2026H1(营收+7.42%、归母利润+2.96%)继续抬升,显示出行业景气度在稳中向好的轨道上进一步巩固。然而,表观利润增速与营收增速之间约4个百分点的缺口,揭示出拨备增提与所得税加重对利润释放的约束——PPOP增速约11%,才是真实盈利动能的更准确刻画。
息差筑底是本轮业绩修复最大的边际改善。 净息差对营收的拖累从上年同期的-9.46pct大幅收窄至-0.19pct,Q3单季净息差1.40%较H1回升2BP,标志着持续数年的息差下行压力正在接近尾声。这一边际变化的意义在于:利息净收入作为银行营收的压舱石,其拖累项的收窄为营收增速的持续回升提供了基础性支撑。
分机构类型看,个体分化显著。 国有行、股份行、城商行、农商行营收同比增速分别为+9.44%、+3.80%、+8.82%、+3.16%;归母净利润同比增速分别为+6.14%、-2.80%、+4.48%、+3.85%。国有行稳健向上,六家国有行归母增速区间由2026H1的3.3%-5.1%抬升至4.6%-7.1%,除邮储基本持平外全部较H1提升,工行、交行、农行分别提升2.51、2.06、2.18pct至5.83%、6.10%、7.10%,负债成本优势和资产质量稳健的逻辑在Q3加速兑现。股份行分化仍在演绎:兴业、光大、华夏归母净利润降幅较H1收窄,招行、浦发、中信利润增速边际提升0.35-0.48pct,但民生银行归母增速从-8.62%进一步下探至-14.78%,平安、浙商亦有所回落,内部轮动特征明显。城商行双高增阵营内部轮动,优质区域赛道从H1的"普增"转向Q3的"分化":江苏银行(营收+13.24%,环比+4.13pct)、成都银行(+9.84%,+5.71pct)、青岛银行(+15.00%,+5.85pct)营收大幅提速,成为新的业绩亮点;上海银行则因"投资收益回落+主动排雷涉房存量风险"双因素叠加业绩下滑明显,属集中确认风险、换取后续轻装上阵。农商行营收端改善但利润端分化加剧,紫金银行从+3.33%转负至-4.71%,打破H1"十家全部正增长"格局,拨备反哺空间收窄的压力开始显现。
从边际变化的结构看,营收端各类型机构驱动因素各异: 国有行靠利息净收入边际提升0.49pct支撑(投资净收益回落4.36pct部分抵消),股份行主要靠投资净收益降幅大幅收窄12.81pct拉动,城商行、农商行利息净收入增速较H1分别回落1.43、0.78pct且手续费普遍走弱。利润端,国有行PPOP改善且拨备仅小幅加大,释放顺畅;城商行、股份行主因拨备计提力度较H1明显加大,叠加投资净收益与手续费走弱;农商行拨备由反哺转为小幅反补,基本抵消了PPOP的改善。整体而言,后续业绩弹性将取决于负债成本管控与资产端定价权两大核心变量。
二、资产负债与业务结构:扩表向金市倾斜,资产质量穿越周期
贷款"减量提质"特征鲜明。 新增贷款增速降至4.8%,增量集中向科技、绿色等政策导向赛道倾斜,高新技术企业贷款占新增贷款的30.2%,房地产贷款仍处于收缩状态。这一结构变化既是政策引导的结果,也是银行在资产荒背景下主动优化资产投向的体现——从"规模驱动"向"质量驱动"的转型正在加速。
资产荒压力下,扩表方向诉求于金融投资。 金融投资营收贡献度升至31.8%,成为银行资产配置的重要出口。但需警惕的是,Q3国股行FVOCI浮亏提示金市可能从"利润稳定器"转为"波动来源"——当债券市场波动加大时,金融投资的公允价值变动将直接传导至营收端,增加业绩的不确定性。这一转变意味着,过去依赖金市投资平滑利润波动的策略,在未来可能面临更大的市场风险敞口。
资产质量整体平稳穿越周期,但行业已进入"拨备消耗年"。 拨备覆盖率回落至229%附近,信用成本上行约20BP,反映出银行在不良暴露压力下开始消耗前期积累的拨备"安全垫"。城投敞口占总资产18.5%,2027年化债收官后,银行将转向信用风险定价——这意味着城投相关资产的定价逻辑将从"政策兜底"转向"市场化定价",对银行的信用风险评估能力提出更高要求,也将在一定程度上影响资产端收益率。
三、2027年展望:流动性宽松延续,息差二次触底但降幅可控
货币政策框架迎来重要调整。 "换锚"隔夜逆回购并推动贷款定价锚多元化,核心侧重在同业负债成本改善。测算显示,这一调整将带动计息负债成本率下降3-5BP,其中股份行弹性最大——因其同业负债占比相对较高,对同业利率下行的敏感度更强。这一政策变化的意义在于,负债成本管控从"被动受益于降息"转向"主动优化负债结构",为息差企稳提供了新的抓手。
综合量价与结构因素测算,2027年上市银行净息差或二次触底、收窄约4.5BP。 资产端拖累约-12.2BP,主要来自LPR加点压缩、城投贷款降价、DR贷款重定价、AC债券重定价四重压力;负债端改善约+7.7BP,主要来自定存到期重定价、同业负债及金融债利率下行。降幅整体可控,且负债端改善的确定性较强——定存到期重定价的节奏和幅度相对可测,同业负债成本下行则受益于流动性宽松环境的延续。这意味着,2027年息差虽仍处于下行通道,但"二次触底"的幅度较2025-2026年明显收窄,息差对营收的拖累将进一步弱化。
从量价结构综合判断,2027年银行业营收端有望延续修复态势。 息差拖累收窄、资产质量平稳、金市投资贡献提升,构成营收增长的三大支撑;但需关注金市波动加大、拨备反哺空间收窄对利润释放的约束。整体而言,行业景气度处于"底部企稳、温和修复"的阶段,个体分化仍将延续。
四、投资建议:红利价值长存,个股择优而投
红利价值明确,板块配置价值凸显。 当前板块PB普遍低于1x,国有大行股息率3.5%-4.5%,股息率与10Y国债利差维持约2pct高位,叠加资本缓冲充裕、分红率稳中有升,红利价值的确定性较强。在低利率环境下,银行股作为"类固收"资产的配置价值进一步凸显——稳定的股息回报、较低的估值水平、充裕的资本缓冲,共同构成红利策略的坚实底仓。
RAROC-EVA框架显示板块内部分化巨大,优质区域行显著创造价值。 这意味着,银行股投资不能"一刀切",需在红利底仓之上择优而投。板块呈现"红利为底、择优为矛"的特征:
红利受益标的包括工行、建行、农行、招行、沪农商行——这类机构股息率稳定、资本充足率较高、分红政策透明,适合追求稳定收益的配置型资金。
成长弹性受益标的包括杭州银行、成都银行、江苏银行、苏州银行、宁波银行等高ROE区域行——这类机构受益于区域经济活力,资产端定价能力较强,业绩增速领先,在息差企稳过程中弹性更大。
区域优势受益标的包括青岛银行、瑞丰银行——这类机构深耕特定区域,客户基础扎实,在区域经济复苏过程中具备差异化竞争优势。
策略上,建议以红利底仓为配置基础,以优质区域行为弹性增强。 在息差二次触底、行业分化延续的背景下,选择负债成本管控能力强、资产端定价权突出、拨备基础扎实的个体,是获取超额收益的关键。红利策略提供下行保护,择优策略提供上行弹性,二者结合方能在2027年的银行股投资中行稳致远。
五、风险提示
宏观经济复苏不及预期,可能影响银行资产质量与信贷需求;净息差超预期收窄,可能对营收端形成更大拖累;金融监管政策超预期变化,可能影响银行经营策略与盈利模式。投资者需密切关注上述风险因素的变化,动态调整配置策略。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

