

标题
- 标题
- 内容



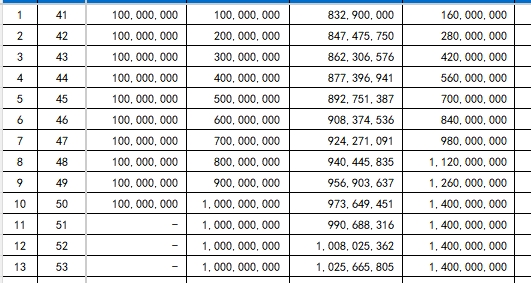
先把这张表的基本盘摆清楚。
投保画像:40岁男性,10年交,年交保费1亿元,交费方式年交,保险期间终身。
规模数据:总保费 10亿元;基本保险金额 8.329亿元(首年),随年度以固定复利递增。
形态:分红型增额终身寿险,红利领取方式选择交清增额——即每年分到的红利不领现金,而是作为趸交保费自动购买新增保额,新增保额继续参与后续分红,形成"红利生红利"的滚雪球结构。
从标题看,该演示工具同时支持月交录入(月交通常按年交保费的一定比例折算,具体以条款与投保规则为准),本份计划书采用的是年交口径。
这里必须先做一个重要的提示:这是一张亿元级的模型演示,但所有数字都是等比缩放的。 基本保额 ÷ 年交保费 = 8.329,现金价值、红利、身故金与保费之间同样保持固定比例。也就是说,如果你把它缩小100倍——年交100万 × 10年、总保费1000万——那么基本保额就是832.9万,第36年末的保证现金价值是1542.3万,含红利演示的生存总利益是2256.6万。结论完全适用于千万级、百万级保单。
另外,计划书顶部已明确声明三条:本工具仅供内部学习测算;未做投保规则与保全规则限制;红利为非保证利益,其分配是不确定的,某些年度红利可能为零。这三句话,是阅读后面所有数字的起点。
先剥离红利,只看写进合同、确定给付的部分——基本保险金额对应的现金价值。
保单年度末 | 年龄 | 累计保费 | 现金价值 | 现价/累计保费 | 保证IRR |
5 | 45岁 | 5亿 | 1.835亿 | 36.70% | — |
8 | 48岁 | 8亿 | 6.607亿 | 82.59% | — |
10 | 50岁 | 10亿 | 9.938亿 | 99.38% | -0.11% |
11 | 51岁 | 10亿 | 10.103亿 | 101.03% | 0.16% |
15 | 55岁 | 10亿 | 10.789亿 | 107.89% | 0.72% |
20 | 60岁 | 10亿 | 11.707亿 | 117.07% | 1.02% |
30 | 70岁 | 10亿 | 13.899亿 | 138.99% | 1.30% |
36 | 76岁 | 10亿 | 15.423亿 | 154.23% | 1.38% |
第一个台阶:第11年末回本。 交完最后一期保费的次年(51岁),现金价值达到10.103亿,首次超过10亿累计保费,现价率101.03%。注意第10年末是99.38%——差一点点,第11年跨过。这是"保证利益口径"的真实回本点,比很多同类产品还要快一些。
第二个台阶:前期陡、中期缓。 第4年现价率从47.6%跳升(1.045亿/4亿=26.1%?实际第3年49.3%、第4年104.5%,现价率从16.4%跳到26.1%),第5到第9年快速爬升至84.4%,缴费期内现价释放是加速的。但第10年之后增速明显放缓——第11到第20年,现金价值从10.103亿增至11.707亿,十年复合增速仅约1.66%。
第三个台阶:长期锁定在1.74%的复利。 计算第21年至第36年现金价值的复合增速:1.7438%/年。基本保额同期的复合增速是1.7379%/年。两者高度一致,说明这份保单的设计内核是一条接近1.75%的确定复利曲线。
这就是保证利益的真相:它不惊艳,但它是一条可以写进合同、穿越利率下行周期的确定曲线。在长端利率不断走低的环境下,锁定一条1.75%的终身复利,本身就是有价值的。
再看交清增额部分,也就是红利演示带来的增量。
保单年度末 | 年龄 | 保证现金价值 | 含红利生存总利益 | 总利益/保费 | 含红利IRR |
10 | 50岁 | 9.938亿 | 10.636亿 | 106.36% | 1.12% |
15 | 55岁 | 10.789亿 | 12.264亿 | 122.64% | 1.95% |
20 | 60岁 | 11.707亿 | 14.139亿 | 141.39% | 2.25% |
25 | 65岁 | 12.743亿 | 16.345亿 | 163.45% | 2.41% |
30 | 70岁 | 13.899亿 | 18.927亿 | 189.27% | 2.52% |
36 | 76岁 | 15.423亿 | 22.566亿 | 225.66% | 2.61% |
几个关键发现:
第一,红利对IRR的贡献稳定在+1.23个百分点。 第10年(1.118% vs -0.113%)、第20年(2.246% vs 1.019%)、第30年(2.523% vs 1.297%)、第36年(2.608% vs 1.382%)——每一年,红利都恰好把内部收益率抬高约1.23个百分点。这是一个非常规整的设计特征,说明演示的红利水平是按一个稳定的长期假设外推的。
第二,第9年即可实现"含红利回本"。 含红利总利益在第9年末达到9.003亿,超过当期的9亿累计保费;第10年末达到10.636亿,超过10亿总保费。含红利回本比保证回本提前2年。
第三,红利的占比随时间越来越高。 第36年末,交清增额部分的现金价值是7.143亿,占生存总利益22.566亿的31.65%;累积交清增额保额达到3.857亿,相当于基本保额15.286亿的25.24%。
请务必记住这个31.65%:这份保单最终近三分之一的利益,来自非保证的红利演示。
第四,含红利后的长期复合增速接近3%。 第21至第36年,含红利生存总利益的复合增速为2.97%/年,比保证部分的1.74%高出1.24个百分点。
这张表最值得玩味的,是"当年度交清增额保额"这一列的变化:
· 第1年:1,031,838元
· 第10年:10,737,320元
· 第20年:12,000,017元
· 第30年:13,492,765元
· 第36年:14,495,102元
每年新购入的增额保额,从第1年的103万,一路增长到第36年的1450万,翻了14倍。
为什么每年新增的保额会越来越大?因为上一年累积的增额保额,本身也会产生红利。这就是交清增额最核心的机理——
第一年的红利买了103万保额 → 这103万保额在第二年继续分红 → 第二年的红利(原有保额的+新增保额的)买了213万保额 → 依此类推,形成"本金分红→买保额→保额再分红→再买保额"的复利循环。
所以选择交清增额,本质上是选择把分红留在保单内复利,而不是取出来消费。它的代价是流动性(红利不落袋),收益是复利加速。
选择建议:如果这份保单的目标是传承与长期增值,交清增额是最优解;如果目标是中期领取现金流,则应考虑现金领取或累积生息。
虽然这是一张以"储蓄+传承"为核心的保单,但它的身故保障同样值得拆解。把基本部分与增额部分的身故保险金相加,除以累计已交保费:
保单年度末 | 年龄 | 身故总给付 | / 累计保费 |
1 | 41岁 | 1.610亿 | 1.61倍 |
5 | 45岁 | 7.174亿 | 1.43倍 |
10 | 50岁 | 14.698亿 | 1.47倍 |
20 | 60岁 | 16.432亿 | 1.64倍 |
30 | 70岁 | 18.927亿 | 1.89倍 |
36 | 76岁 | 22.566亿 | 2.26倍 |
规律非常清晰:
1. 缴费期内,身故金 = 已交保费 × 给付比例。 首年末按160%给付(1亿→1.6亿),第2年起按140%给付(2亿→2.8亿,3亿→4.2亿……10亿→14亿)。这是监管对长期寿险身故给付的最低要求,也是"本金无损且放大"的底线保护。
2. 跨过61岁后,给付比例由140%降至120%,身故金切换为现金价值。 第21年末(61岁)身故金还是14亿(140%口径),第22年末(62岁)变为12.097亿——因为此时现金价值12.097亿已经超过120%口径的12亿,按"取大"原则改按现金价值给付。
3. 此后身故金 = 生存总利益,与现金价值曲线合流。 第36年末身故给付22.566亿,等于含红利的生存总利益。
这条曲线的意义:在缴费期内、家庭责任最重的阶段,它提供1.4—1.6倍的身故杠杆;进入养老期后,杠杆转为纯资产积累功能。保障与储蓄,在同一个产品里完成了无缝交接。
第一,红利是非保证的,且可能为零。 这是计划书顶部白纸黑字的声明。所有含红利的数字——22.566亿的总利益、2.61%的IRR、7.143亿的增额现价——都建立在"红利利益演示"这一假设之上。做决策时,请以保证口径(第36年15.423亿、IRR 1.38%)为底线,把含红利部分当作"如果实现就更好"的期权。
第二,前6年流动性极差。 第1年末现价率仅10.8%,第5年末36.70%,第8年末82.59%。如果在这个阶段退保,本金损失是灾难性的。这份保单必须匹配10年以上不动用的资金。
第三,演示有前提、未含规则限制。 计划书明确说明:本工具未做投保规则与保全规则限制。实际投保时的核保、财务核保、保费来源审查、风险保额限制等,都可能影响能否按此方案承保。亿元级保单尤其需要严格的财务与资产来源审核。
适合:
· 有长期不动用的大额资金,希望用10年时间搭建一条终身锁定的复利曲线;
· 目标明确为财富定向传承——终身寿的身故保险金具有指定受益人、定向给付、简化分配流程的优势;
· 需要资产隔离与结构安排——在企业经营风险与家庭资产之间建立一道防火墙;
· 已完成健康险、意外险配置,现在要解决的是"存下来的钱放哪里"的问题;
· 认可"用流动性换确定性",能接受1.38%(保证)到2.61%(含红利)的长期复利区间。
不适合:
· 追求高收益、希望资金快速增值——2.61%的演示IRR不会让你满意;
· 10年内可能动用这笔钱——现价率在第8年才82.59%;
· 尚未配置健康保障就先买储蓄型保单——保障顺序错了;
· 把"红利演示"当成承诺的客户。
回到这份计划书,最专业的阅读方式是——把它拆成两张表:
第一张,保证利益表。 10亿保费,第11年回本,第36年末15.423亿,长期复合1.74%,IRR 1.38%。这是合同,是底线,是无论发生什么都会兑现的部分。
第二张,含红利演示表。 第9年回本,第36年末22.566亿,长期复合2.97%,IRR 2.61%。这是假设,是预期,是"如果分红实现"的乐观情景。
两者相差7.14亿,相差1.23个百分点,相差近32%的利益占比。
真正专业的从业者,会把这两张表同时摊开给客户看——既不夸大红利,也不贬低保证。因为这份产品的价值,从来不在于某个漂亮的数字,而在于它同时提供了三样东西:一条锁定的终身复利曲线、一个1.4倍起步的身故杠杆、一个可指定受益人的定向传承通道。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号