

标题
- 标题
- 内容



在利率下行周期与居民财富管理需求升级的双重背景下,分红型终身寿险正重新回到家庭资产配置的舞台中央。中英人寿福满盈C款(至尊版)终身寿险(分红型)凭借"保证利益+浮动红利"的双层结构,以及支持月交的灵活缴费方式,为追求长期稳健增值与终身保障的客户提供了一个值得关注的选项。本文以一份30岁女性、月交1000元、总保费12000元、交费期间为趸交(一次性交清)的计划书为样本,结合保证利益与红利利益两套演示数据,对该产品的利益结构、长期价值与配置逻辑进行系统剖析。
根据计划书输入项,本次演示的核心参数如下:
项目 | 内容 |
产品名称 | 中英人寿福满盈C款(至尊版)终身寿险(分红型) |
被保险人年龄 | 30岁 |
性别 | 女 |
交费期间 | 趸交 |
保险期间 | 终身 |
期交保费 | 1000元 |
年交保费 | 12000元 |
交费方式 | 月交 |
基本保险金额 | 11247.06元 |
总保费 | 12000.00元 |
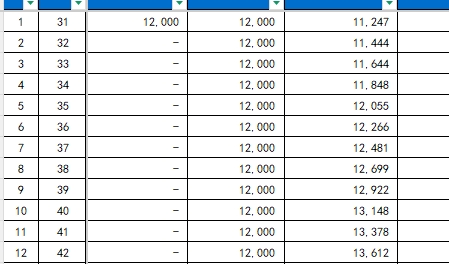
这里需要厘清一个容易产生误解的地方:交费期间标注为"趸交",但交费方式为"月交",期交保费1000元,年交保费12000元。从演示数据看,第一年当年度保险费为12000元,之后各年度不再有保险费投入,累计保险费始终维持12000元。因此,本计划实质是"总保费12000元一次性完成投入"的趸交方案,月交1000元仅为缴费方式的安排,12个月完成全部保费缴纳。基本保险金额11247.06元,略低于总保费,这是分红型增额终身寿险的常见设计——保证部分的初始杠杆不高,价值主要体现在后续保额与现金价值的逐年增长,以及红利的额外累积。
保证利益是不受分红不确定性影响的"安全垫",由当年度保额、身故保险金和现金价值三项构成。
当年度保额从31岁的11247元起步,逐年递增至83岁的27722元,约为初始保额的2.47倍。这一增长来自产品设计的保额递增机制,属于写入合同的确定利益。
身故保险金呈现阶段性特征:31岁至41岁期间维持19200元,为总保费的1.6倍;42岁起降至16800元(总保费的1.4倍);54岁起与当年度保额并轨,此后随保额同步增长,83岁达27965元。这种"先高后低再并轨"的曲线,体现了监管对身故给付杠杆的约束要求,也说明该产品更侧重于生存利益而非身故杠杆。
现金价值是保证利益中最值得关注的部分。31岁时现金价值4882元,仅为本金的40.7%,处于典型的"回本期";此后快速攀升,35岁达12176元,首次超过总保费,实现保证层面的回本;40岁13282元,45岁14471元,50岁15776元,60岁18765元,70岁22318元,83岁27965元。从35岁回本到83岁,保证现金价值增长约2.3倍,对应约2.3%—2.4%的长期年化复利水平(具体以实际测算为准),在当前低利率环境中属于较为稳健的确定利益。
红利利益是该产品的"弹性层",由当年度红利、累积红利和红利利益演示下的生存总利益构成。
当年度红利从31岁的137元起步,逐年小幅增长至83岁的337元。单看当年红利金额并不大,但累积红利采用累积生息方式,随着时间推移产生显著的滚雪球效应:31年累积137元,40岁1599元,50岁3803元,60岁6783元,70岁10755元,80岁15989元,83岁17853元。从31岁到83岁,累积红利增长约130倍,充分体现了"时间+复利"在分红累积生息机制下的威力。
生存总利益(现金价值+累积红利)是衡量客户实际可得利益的核心指标。保证利益下,31岁生存总利益4882元,35岁12176元,50岁15776元,60岁18765元,83岁27965元;红利利益下,31岁5019元,35岁12910元,50岁19579元,60岁25547元,83岁45818元。两套演示的差距随年限拉大:31岁差距仅137元,50岁差距3803元,60岁差距6782元,83岁差距17853元。红利利益下83岁生存总利益45818元,约为保证利益27965元的1.64倍,约为总保费12000元的3.82倍。
需要再次强调,红利利益演示中的当年度红利、累积红利均为非保证利益,其分配是不确定的,在某些年度红利可能为零。上述数字仅用于理解产品的利益结构,不代表对未来实际分红的承诺。
保证回本点:35岁,现金价值12176元首次超过总保费12000元,用时约5年。这一回本速度在同类分红型终身寿险中属于中上水平,体现了趸交方案在现金价值积累上的优势。
红利利益回本点:34岁,红利利益下生存总利益11600元接近总保费,35岁达12910元明确超过本金,较保证回本提前约1年。
保证翻倍点:约在60岁前后,现金价值18765元达到总保费的1.56倍;若以"生存总利益达到2倍总保费(24000元)"衡量,保证利益下需至约73—74岁,红利利益下则约在57—58岁即可实现。
长期价值:至83岁,保证利益下生存总利益27965元,为总保费的2.33倍;红利利益下45818元,为总保费的3.82倍。若被保险人寿命更长,保额与现金价值仍将继续增长,累积红利也将继续滚存。
从这份计划书可以清晰看出该产品的几个核心特征:
其一,趸交月交、门槛友好。 月交1000元、总保费12000元的方案,适合希望以小额、分散方式完成一次性投入的客户,兼顾了资金安排的灵活性与趸交的利益效率。
其二,保证利益稳健,回本速度较快。 约5年保证回本,长期保证现金价值以约2.3%—2.4%的复利递增,为注重确定性的客户提供了清晰的底线预期。
其三,红利累积生息,长期弹性可观。 累积红利从137元增至17853元,红利利益下83岁生存总利益较保证利益高出约64%,为能够长期持有的客户提供了分享保险公司经营成果的通道。
其四,保障功能偏弱,侧重财富增值。 身故保险金长期维持在16800—19200元区间,杠杆有限,该产品更适合作为资产配置中的"稳健增值+终身现金流"工具,而非高杠杆的身故保障工具。
适用人群:有中长期闲置资金、追求稳健增值且能接受红利不确定性的30岁左右女性;希望以月交方式养成储蓄习惯、为未来养老或子女教育储备资金的客户;已配置足额保障型产品、寻求资产组合中"压舱石"类资产的投资者。不太适合:追求短期高流动性、无法接受前几年现金价值低于本金、或对分红实现率有刚性预期的客户。
第一,分红不确定性是最大变量。计划书中的红利利益演示基于精算假设,实际红利取决于保险公司分红保险业务的实际经营状况,可能高于或低于演示水平,某些年度甚至可能为零。客户应以保证利益作为决策的底线参考。
第二,前期退保损失显著。31岁现金价值仅4882元,若在第一年退保将损失约六成本金;34岁前保证现金价值均低于总保费。该产品适合长期持有,不建议短期资金参与。
第三,通胀与机会成本。保证利益长期年化约2.3%—2.4%,能否跑赢通胀取决于未来物价走势;若客户风险承受能力较高,也可对比其他权益类资产的长期回报。
第四,建议组合配置。可将该产品作为"稳健底仓",与保障型保险(重疾、医疗、定期寿险)、流动性资产(货币基金、存款)以及适度权益资产搭配,形成攻守兼备的家庭资产结构。
中英人寿福满盈C款(至尊版)终身寿险(分红型)这份30岁女性月交计划书,展示了一款典型分红型增额终身寿险的利益逻辑:以保证利益守住底线,以累积红利打开上限,以终身期间穿越周期。约5年保证回本、83岁保证生存总利益2.33倍、红利利益下3.82倍的数字,勾勒出一条稳健而不失弹性的长期曲线。对于能够接受红利不确定性、愿意以时间换空间的客户而言,它可以是家庭资产配置中一块沉稳的"压舱石";而对于追求短期收益或高保障杠杆的客户,则需谨慎评估自身需求后再做决定。保险配置从来不是单一产品的选择,而是与家庭财务目标、风险偏好和持有期限相匹配的系统工程。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号