

标题
- 标题
- 内容



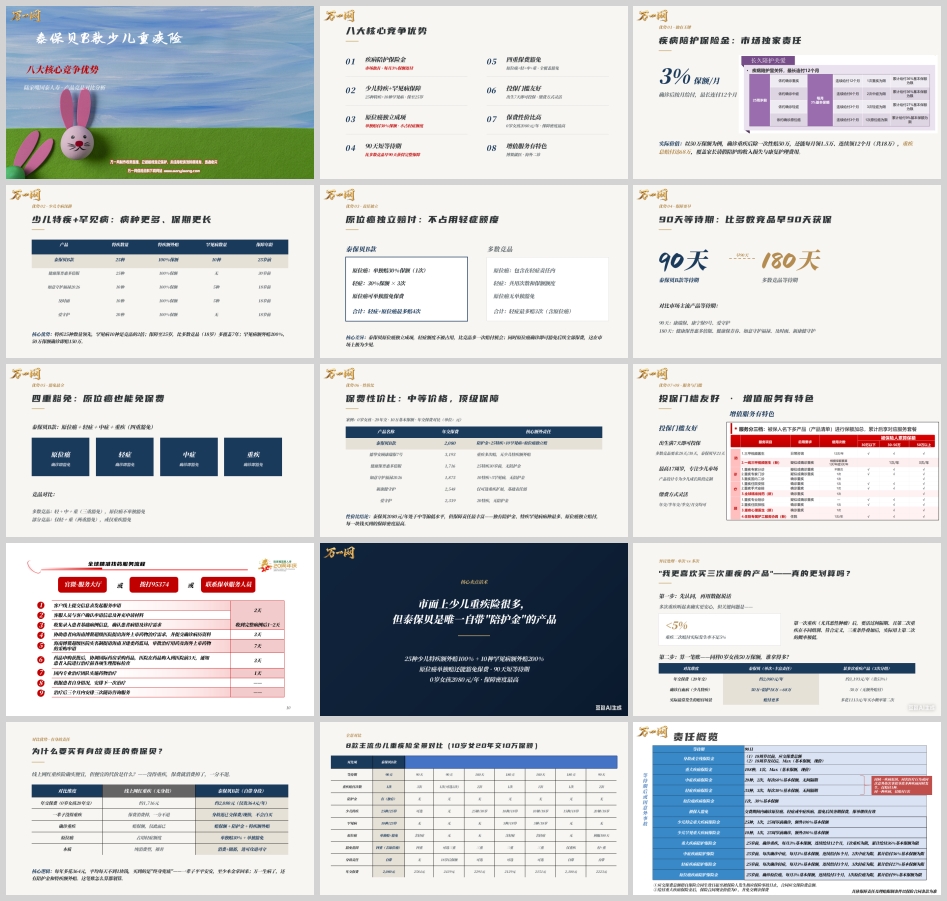
如果说泰保贝B款只有一个理由值得被记住,那就是疾病陪护保险金——这是目前市面上8款主流少儿重疾险中,唯一自带该项责任的产品。
其给付逻辑非常贴近真实家庭场景:孩子确诊重疾后,除一次性赔付基本保额外,保险公司每月额外给付3%基本保额,连续给付12个月,累计额外赔付36%。以50万基本保额为例,确诊重疾后一次性获赔50万元,随后每月可领取1.5万元、连续领12个月,合计18万元,重疾总赔付达68万元。
这笔钱解决的是什么问题?是家长请假陪护期间的收入中断,以及孩子出院后的康复护理开销。现实中,孩子一旦罹患重疾,父母往往至少有一方需要停工陪护数月,家庭收入骤减而支出陡增——传统重疾险的一次性赔付覆盖了治疗费用,却很难覆盖这段"隐形损失期"。陪护金正是对这一空白的精准填补。
更重要的是,陪护金并非只针对重疾。根据条款,中症每次确诊按月给付3%、连续6个月(最多2次);轻症每次按月给付3%、连续3个月(最多3次);原位癌确诊按月给付3%、连续3个月,覆盖了从轻到重的完整疾病链条,且均在25周岁前有效。
少儿重疾险的核心价值在于"少儿特定疾病"的针对性保障,泰保贝B款在这一维度上做到两件事:病种更多、保期更长。
具体来看:涵盖25种少儿特定重大疾病,25周岁前确诊额外赔付100%基本保额;涵盖10种少儿罕见病,25周岁前确诊额外赔付200%基本保额。以50万保额计算,确诊少儿特疾可额外获赔50万元(合计100万),确诊罕见病可额外获赔100万元(合计一次性到手150万元)。
横向对比竞品:
· 健康保普惠多倍版:25种特疾、无罕见病,保障至30岁;
· 如意守护福禄2026 / 及时雨:10种特疾、5种罕见病,仅保至18岁;
· 中英爱守护:20种特疾、无罕见病,保至18岁。
结论清晰:泰保贝的罕见病数量是竞品的2倍,保障年龄到25岁,比多数竞品的18岁多覆盖整整7年。而这7年恰恰覆盖了大学阶段与初入社会期——孩子脱离父母日常照护、但经济尚未独立的脆弱窗口。
原位癌是少儿阶段相对高发的早期病变,但多数产品的处理方式存在明显缺陷:把原位癌并入轻症责任,赔了原位癌就占用轻症的赔付次数与额度。
泰保贝B款的做法是将原位癌独立成项:
对比维度 | 泰保贝B款 | 多数竞品 |
原位癌 | 单独赔30%保额(1次),可单独豁免保费 | 包含在轻症内,无单独豁免 |
轻症 | 30%保额 × 3次 | 共用次数和额度 |
合计赔付机会 | 轻症+原位癌最多4次 | 轻症最多3次(含原位癌) |
这一设计的实际意义有两层:一是多一次赔付机会,轻症额度不被侵蚀;二是原位癌确诊即可豁免后续全部保费——这在市场上极为少见。早期癌症虽不致命,但治疗仍需一笔费用,且家长大概率要停工照料,此时若还要继续缴保费,无异于雪上加霜。
等待期是极易被忽视、却直接影响保障"何时真正生效"的关键条款。泰保贝B款等待期为90天,而市场主流产品中,健康保普惠多倍版、健康保青春、如意守护福禄、及时雨、新康健守护等均为180天。
对少儿保险而言,等待期越短越好——等待期内出险是不赔的。90天与180天的差别,就是早3个月获得完整保障。对刚出生的新生儿家庭,这3个月意味着少一段"裸奔期",是一份切实的安心感。
保费豁免是重疾险最人性化的设计之一,而豁免范围的大小,直接决定了这份人性化能覆盖多广。
泰保贝B款提供四重豁免:原位癌、轻症、中症、重疾,确诊其中任何一种,后续保费全部免交,合同继续有效。
竞品对比之下:
· 多数竞品:轻+中+重三重豁免,原位癌不单独豁免;
· 部分竞品:仅轻+重两重豁免,甚至仅重症豁免。
从"三重"到"四重",看似只加了一层,实则把豁免的触发点前移到了疾病的最早阶段。而对家庭来说,越早触发豁免,缴费压力的解除就越及时。
泰保贝B款出生满7天即可投保,相比多数竞品要求的28天或30天,提前了21天。最高承保年龄17周岁,专注少儿成长阶段定制。
缴费方式上支持年交 / 半年交 / 季交 / 月交,家长可根据自身现金流灵活安排,月交尤其适合希望减轻单次支付压力的家庭。
以0岁女孩、20年交、10万基本保额测算年交保费:
产品 | 年交保费 | 核心额外责任 |
泰保贝B款 | 2,080元 | 陪护金+25特疾+10罕见病+原位癌独立赔 |
德华安顾康瑞保7号 | 3,193元 | 重疾多次赔,无少儿特疾额外赔 |
新康健守护 | 2,548元 | 仅可选重疾扩展,基础责任弱 |
中英爱守护 | 2,339元 | 20特疾,无陪护金 |
如意守护福禄2026 | 1,875元 | 10特疾+5罕见病,无陪护金 |
健康保普惠多倍版 | 1,716元 | 25特疾30岁前,无陪护金 |
泰保贝2080元的定价处于中等偏低水平。比它便宜的两款产品,缺失的恰恰是陪护金与更全的特疾/罕见病责任;比它贵的产品,多付的钱买到的未必是更实用的保障。可以说,泰保贝是"每一块钱买到的保障密度最高"的一款。
在医疗资源层面,泰保贝B款配备了少儿重疾险中较为少见的高端服务:
· 博鳌乐城就医协助:对接海南博鳌超级医院,可申请使用国内未上市的海外前沿药物。完整流程包含信息提交、病例确认、医院提请卫健委与药监局审批、国际药房采购、入院治疗及三次随访,全程约两周左右启动。
· 海外就医二诊:对接国际专家,获取第二诊疗意见。
· 养老服务:上门助浴、院后服务、居家适老化改造,服务链条延伸至全生命周期。
服务入口有三个:官微服务大厅、拨打95374、联系保单服务人员。
异议一:"我更喜欢买三次重疾的产品。"
处理分两步:先认同,再用数据说话。
第一步,重疾二次赔付的实际发生率不足5%。原因是要同时满足三重条件:活过间隔期、第二次重疾在不同组别、符合疾病定义。三重条件叠加后,真正用上第二次赔付的概率极低。
第二步,算账。同样0岁女孩、50万保额:泰保贝年交约2,080元,某三次分组重疾产品约3,193元,贵53%。但若孩子确诊白血病(少儿最高发重疾),泰保贝赔付50万保额+18万陪护金=68万;而多次重疾产品仅赔50万。
结论:多花1,113元/年买的是小概率事件的保障;泰保贝把钱花在了刀刃上——保障成长阶段最高发的少儿特疾,并用陪护金覆盖康复期开支。
异议二:"线上网红重疾险便宜得多。"
线上网红产品(无身故责任)约1,716元,泰保贝约2,080元,仅贵364元/年,平均每天不到1块钱。但差异在于:网红产品是纯消费型,一辈子没得重疾,保费一分不退;泰保贝自带身故责任,18周岁前赔付应交保费总额,18周岁后赔付Max(基本保额,现金价值),不会白买;且确诊重疾还有陪护金与特疾额外赔,原位癌单独赔付并单独豁免。
本质区别:一个是"裸奔",一个是"消费+储蓄,进可攻退可守"。
以陆女士为0岁女儿投保泰保贝B款,保终身、50万基本保额、20年交、年交8,650元为例,其保障责任汇总如下:
疾病保障(等待期后或意外):
· 重疾:108种,1次,不少于50万元
· 中症:20种,2次,30万元/次,无间隔期
· 轻症:35种,3次,15万元/次,无间隔期
· 原位癌:1次,15万元(独立赔付)
· 少儿特定重疾:25种,25周岁前确诊额外50万元
· 少儿罕见重疾:10种,25周岁前确诊额外100万元
陪护金(25周岁前):
· 重疾陪护金:1.5万元/月 × 12个月,最高18万元
· 中症陪护金:1.5万元/月 × 6个月,2次为限,最高18万元
· 轻症陪护金:1.5万元/月 × 3个月,3次为限,最高13.5万元
· 原位癌陪护金:1.5万元/月 × 3个月,最高4.5万元
身故或全残:18周岁前赔付应交保费总额;18周岁后不少于50万元。
保费豁免:交费期内确诊原位癌、轻症或中症,豁免后续各期保费,保单继续有效。
从利益演示看,累计保费17.3万元(20年交),保单年度末现金价值随年限稳步增长,第50个保单年度达21.4万元、第80个年度达40.9万元、第100个年度达48.5万元,终身重疾与身故保障始终维持在50万元。需注意:给付重大疾病保险金后,保险合同现金价值为0,并免交剩余保费;因同一疾病原因、同次医疗行为或同次意外伤害导致多种疾病同时发生,仅赔付1种。
把8款产品放在一起看,泰保贝的高亮项集中在四处:陪护金独有、特疾罕见病病种与保期领先、原位癌独立赔+独立豁免、四重豁免含原位癌,而保费处于中等偏低水平。
核心卖点话术可浓缩为四句:
1. 市面上少儿重疾险很多,但泰保贝是唯一自带"陪护金"的产品——确诊重疾,除赔保额外,每月还能领3%保额、连续领1年;
2. 25种少儿特疾额外赔100% + 10种罕见病额外赔200%,保到25岁;
3. 原位癌单独赔还能豁免保费,90天短等待期;
4. 0岁女孩2080元/年,保障密度最高。
投保提示:以上内容整理自产品培训材料,具体保障责任、理赔限制条件、赔付次数与免责范围均以保险合同条款为准;利益演示数据可能存在舍入误差,实际以保险合同为准。投保前请结合自身需求与财务状况,仔细阅读条款并咨询专业人士。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号