

标题
- 标题
- 内容

陆家嘴国泰泰给利(稳盈版)年金保险利益演示深度解读
一、产品概览与演示背景
陆家嘴国泰泰给利(稳盈版)年金保险是一款面向高龄人群设计的趸交型年金产品。根据提供的利益演示表,被保险人为81周岁女性(陆国泰女士),一次性交纳保险费100万元,保险期间至被保险人105周岁。该演示同时关联了陆家嘴国泰福掌柜5.0年金保险(万能型),形成"主险年金+万能账户"的组合架构。需要特别说明的是,万能账户部分的演示表在本次提供的内容中尚未填入具体数值,因此本文重点解读主险部分的利益演示数据,并对万能账户的规则框架进行分析。
从产品定位看,这是一款典型的"高龄趸交、快速返还、终身领取"型年金保险。被保险人81岁投保,第5个保单年度(85岁)即开始领取特别年金,第6年起每年领取固定年金,至105周岁满期时给付满期保险金。这种设计明显针对高龄人群的养老现金流需求,通过较短的封闭期实现资金的快速回流。
二、主险利益演示的核心数据分析
(一)保险费与现金价值的前期变化
演示表显示,第1保单年度趸交保险费100万元,当年度现金价值为853,800元,仅为保费的85.38%。这意味着若在投保后第一年退保,将损失约14.62万元。第2年现金价值升至897,400元,第3年943,000元,第4年990,800元,呈现逐年攀升态势。到第5保单年度,现金价值达到1,000,000元,与已交保费持平。这一现金价值恢复曲线表明,该产品的退保损失主要集中在最初四年,第5年起现金价值回本,此后在年金领取期间现金价值始终维持在100万元水平,直至满期前一年。
值得关注的是,第5至第24保单年度,现金价值稳定在1,000,000元不变。这一设计意味着投保人在领取年金的同时,保单的退保价值并未因年金给付而减少,实际上是由产品精算结构所支撑的。对于高龄投保人而言,这种"领取年金不影响本金账面价值"的特性,在心理上具有较强的安抚作用,但需要理解现金价值并不等同于可自由支配的资金,退保仍以合同约定为准。
(二)年金领取结构:特别年金与常规年金
该产品的年金领取分为两个阶段。第一阶段为第5保单年度(被保险人85周岁),领取特别年金41,300元。这笔特别年金具有明显的"回馈"性质,相当于在五年封闭期结束后给予投保人的一次性额外给付。第二阶段从第6保单年度(86周岁)开始,每年领取年金20,000元,直至第24保单年度(104周岁)。第25保单年度(105周岁)不再领取年金,而是给付满期保险金1,020,000元。
从累计生存(满期)保险金一栏可以清晰看到现金流累积过程:第5年末累计41,300元,第6年末61,300元,此后每年递增20,000元,至第24年末累计421,300元,第25年末因满期保险金给付而跃升至1,441,300元。这意味着若被保险人生存至105周岁满期,累计领取的生存类保险金总额为1,441,300元,其中特别年金41,300元、常规年金380,000元(20,000元×19年)、满期保险金1,020,000元。
以100万元保费为基数计算,若生存至满期,累计领取总额为保费的1.4413倍,即总生存利益约144.13万元。从绝对金额看,25年间增值44.13万元,简单年均增长率约为1.77%(以单利粗略估算)。这一收益水平在年金产品中属于稳健偏保守的定位,与产品名称中的"稳盈"二字相呼应。
(三)身故保险金的演变逻辑
身故保险金的演示呈现出与年金领取联动的特征。第1至第4保单年度,身故保险金均为1,000,000元,与已交保费持平,体现"身故至少返还保费"的保障底线。第5保单年度,身故保险金升至1,041,300元,恰好等于已交保费100万元加上当年领取的特别年金41,300元。第6保单年度起,身故保险金降至1,020,000元,此后维持不变至第24保单年度。
这一变化的内在逻辑是:第5年领取特别年金后,身故保险金调整为"保费+已领特别年金";第6年起开始领取常规年金,身故保险金调整为"保费+特别年金-已领年金"的某种精算平衡值,演示中固定为1,020,000元。第25保单年度,由于满期保险金1,020,000元给付,身故保险金与满期金重合,保单责任终止。
需要提醒的是,身故保险金与年金领取之间存在替代关系。若被保险人在领取期间身故,受益人获得的身故保险金将扣除已领取的年金部分(从演示数据推断),这体现了年金保险"生存给付"与"身故保障"不可兼得的基本原理。
三、万能账户的规则框架与潜在价值
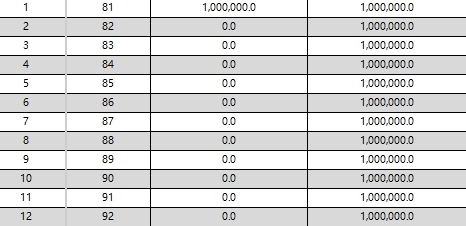
虽然万能账户演示表在本次材料中为空白,但风险提示和重要提示部分提供了完整的规则框架,值得深入分析。
(一)费用结构
福掌柜5.0万能型账户的费用收取较为清晰:首次交纳保险费初始费用率2%,追加保险费初始费用率2%,相关约定转入的保险费(即主险生存金转入)初始费用率1%。退保及部分领取费用方面,第1年3%,第2至第5年各1%,第6年起不收取。这意味着主险年金转入万能账户时,1%的初始费用会先行扣除,实际进入账户的金额为转入年金的99%。以每年20,000元年金计算,实际进入账户19,800元。
(二)追加保费限额规则
追加保费的最高限额与被关联主险的交费情况挂钩:总交保费100万元时,A=1.2(因100万元≤总交保费<300万元),最高限额为应交保费之和的1.2倍与3万元的较大者。本案例中趸交100万元,最高限额为120万元。当次可追加限额=最高限额-追加当时账户价值。追加必须在主险交费期满前进行,本案例为趸交,交费期已满,因此实际上追加额度可能自动清零,不再计入。这一点对趸交客户尤为重要——万能账户的追加功能在趸交场景下基本不适用,账户资金主要来源于主险年金的转入。
(三)结算利率与利益演示假设
万能账户采用两档利率演示:最低保证利率1.0%,万能结息假设利率3.0%。风险提示明确指出,最低保证利率之上的投资收益不确定,实际保单账户利益可能低于3%演示水平。这是万能险的标准表述,提醒投保人3%仅为演示假设,并非承诺收益。在当前低利率环境下,1%的保底利率具有明确的底线保障意义,而3%的演示利率则需要审慎看待。
(四)部分领取限制
重要提示第2条明确:每个保单年度生存年金与部分领取金额之和,不得超过已交保险费的20%。以100万元保费计算,年度领取上限为20万元。这一限制旨在防止投保人过度支取导致账户价值过早耗尽,保障长期养老功能。同时,部分领取后的账户价值不得低于2000元,确保账户存续。
四、产品特性综合评价
(一)优势分析
第一,投保年龄宽松。81周岁仍可投保,这在年金产品中较为少见,为高龄人群提供了养老资金规划的工具。第二,返还节奏快。第5年即开始领取特别年金,封闭期相对较短,适合对资金流动性有一定要求的高龄客户。第三,现金价值回本较快。第5年现金价值即达100万元,与保费持平,此后维持稳定,降低了投保人对本金损失的担忧。第四,满期给付明确。105周岁满期给付102万元,为长寿风险提供了确定的终局保障。第五,万能账户提供二次增值可能。年金若不领取可转入万能账户,在保底1%的基础上有机会获得更高结算利率。
(二)需要关注的风险点
首先,收益水平有限。以生存至满期计算,总生存利益144.13万元对应100万元保费、25年期间,内部收益率(IRR)粗略估算在1.5%至2%之间,低于部分长期储蓄型产品。其次,流动性约束明显。前四年退保损失较大,第1年退保仅能拿回85.38%的保费。第三,万能账户演示利率非保证。3%的结息演示仅为假设,实际结算利率可能波动,最低保障仅1%。第四,身故保障功能较弱。身故保险金基本围绕保费水平,杠杆效应有限,本产品核心功能是生存年金而非身故保障。第五,高龄投保需关注实际生存预期。81岁投保、105岁满期,产品设计隐含了对长寿的预期,投保人应结合自身健康状况和家族寿命史理性评估。
(三)适用人群画像
该产品更适合以下类型的人群:一是高龄但身体健康、预期寿命较长的老年人,希望通过趸交方式将一笔资金转化为终身现金流;二是对本金安全性要求较高、风险偏好保守的投资者;三是有养老现金流规划需求、且不希望复杂操作的高龄客户;四是希望将部分资产以年金形式定向用于养老支出、避免资金被挪用的家庭。
五、投保决策建议
基于以上分析,提出以下建议供参考。第一,明确资金性质。100万元趸交应为长期闲置资金,至少五年内无紧急使用需求,否则前期退保损失较大。第二,理性看待万能账户。万能账户的转入功能可让年金二次增值,但1%的初始费用和结算利率的不确定性需要纳入考量,不应将3%演示利率视为确定收益。第三,关注年金领取方式选择。演示采用按年领取,若选择按月领取,需注意演示表中按月领时显示的是"每月领取金额×12"的年度化数值,实际月度现金流更为细水长流。第四,结合自身寿命预期。若对长寿有信心,满期金和长期年金累积价值可观;若健康状况一般,则需权衡年金领取总额与保费的关系。第五,仔细阅读保险条款。演示数据基于标准体假设,实际承保可能因健康告知、职业等因素有所调整,各项利益以有效保险合同为准。
六、结语
陆家嘴国泰泰给利(稳盈版)年金保险利益演示表呈现了一款定位清晰的高龄趸交年金产品:以100万元保费为起点,通过五年封闭期换取第5年的特别年金和第6年起的终身年金,并以105周岁满期金收尾,配合万能账户提供二次增值通道。其"稳"体现在现金价值快速回本、保底利率托底、身故返还保费底线;其"盈"则体现为长期年金累积和万能账户的潜在增值空间,但后者具有不确定性。对于高龄投保人而言,这款产品的核心价值不在于高收益,而在于将一笔资金转化为可预期的、与生命等长的现金流,在长寿风险日益凸显的当下,这种确定性本身即具有独特的保障意义。投保前应充分理解演示数据的假设前提,结合自身财务状况、健康预期和流动性需求审慎决策,必要时咨询专业保险顾问,确保产品与自身养老规划相匹配。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

