

标题
- 标题
- 内容

信泰如意长青养老年金保险计划深度解读:一份3年交费、终身领取的利益演算全景分析
引言
养老规划的核心命题,不是"要不要准备",而是"用什么工具、在什么时点、以什么方式准备"。信泰如意长青养老年金保险计划正是面向这一命题设计的产品。本文基于一份以40岁男性(第1保单年度期初年龄40岁)、年交保费10万元、交费期3年的利益演算表,对该计划的年金启动、领取结构、身故保障与现金价值曲线进行系统解读,帮助读者理解"养老年金"这一工具在长期财务安排中的真实定位。
一、投保结构与演示口径
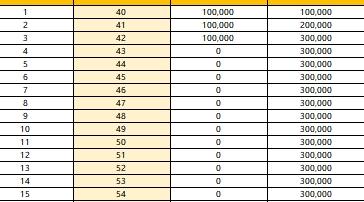
该计划的投保结构为:年交保险费100,000元,交费期3年,累计已交保险费300,000元。第1保单年度期初年龄为40岁,演示覆盖第1至第65保单年度,期初年龄从40岁延伸至104岁,覆盖了从壮年到超高龄的完整生命周期。
理解这份演算表,首先要厘清两个关键口径。其一,养老年金为"各保单年度初"的金额,而身故保险金和现金价值为"各保单年度末"的金额——这意味着年金领取发生在年度起点,现价与身故金反映的是年度终点状态。其二,现金价值"不包含下一保单年度初应给付的养老年金",即年金是独立于现价之外的现金流,二者不可混同计算。这两点口径差异,是读懂整张表的前提。
二、养老年金:55岁启动、两段式领取的终身现金流
演算表最核心的利益特征,是养老年金的启动时点与领取结构,呈现出清晰的"两段式"安排。
第一阶段:积累期(第1—15保单年度,40—54岁)。 养老年金均为0,保单处于纯积累状态。这一阶段投保人完成3年交费(第1—3保单年度),此后不再投入,保单价值依靠合同约定持续积累。第15保单年度期末现价达352,257元,已超过30万元累计保费。
第二阶段:首段领取期(第16—25保单年度,55—64岁)。 自第16保单年度(期初年龄55岁)起,养老年金启动,每年给付14,754元,持续10年。这一阶段累计领取养老年金147,540元。55岁启动领取,恰处于法定退休年龄前后,体现了"退休即领"的设计导向,可用于补充退休初期的日常开支。
第三阶段:二段领取期(第26—65保单年度,65—104岁)。 自第26保单年度(期初年龄65岁)起,养老年金调整为每年4,918元,并持续至演示期末第65保单年度(期初年龄104岁),给付40年。这一阶段累计领取养老年金196,720元。
两段合计,演示期内累计养老年金为147,540元+196,720元=344,260元,相对于30万元累计保费,累计领取已超过保费投入。这一结构的设计逻辑值得玩味:55—64岁阶段给付较高(每年14,754元),对应退休初期精力尚可、开支需求较集中的阶段;65岁以后转为较低但更长期的给付(每年4,918元),对应高龄阶段以稳定性、持续性为优先的现金流需求。前段"厚"、后段"长",是这款产品在领取节奏上的鲜明特征。
需要提醒的是,第16保单年度养老年金14,754元为年度初给付,而第15保单年度期末现价352,257元已不包含这笔年金——投保人计算实际到手利益时,应将年金现金流与现价分开理解,避免重复计算。
三、身故保险金:前三年递增、此后恒定的保障安排
身故保险金的变化轨迹呈现明显的阶段性。第1保单年度为100,000元,第2保单年度为200,000元,第3保单年度为300,000元——前三年随交费递增,与累计已交保险费同步,体现"已交保费"口径的保障逻辑。自第4保单年度起,身故保险金恒定为300,000元,直至第59保单年度(期初年龄98岁)。
第60保单年度起,身故保险金出现小幅上升:第60保单年度300,206元,此后逐年微增至第65保单年度301,962元。这一细微变化提示,在高龄阶段身故保险金的计算口径可能发生切换(如与现金价值挂钩),但幅度极小,不影响整体判断。
整体来看,该计划的身故保障定位清晰:以累计已交保费为基准的"保费返还型"安排,功能在于确保被保险人身故时至少返还投入本金,而非提供高额身故杠杆。对于以养老现金流为核心目标的投保人而言,这一安排意味着"活着领年金、身故返保费",保障与储蓄各司其职。
四、现金价值:四年回本、中段平稳、后期缓升
现金价值(退保金)曲线是理解产品流动性与退保成本的关键,其变化同样呈现清晰的阶段性。
第一阶段:快速爬坡期(第1—5保单年度)。 第1保单年度现价62,419元,相对于已交保费100,000元,退保比例约62%;第2保单年度149,868元(累计保费200,000元);第3保单年度259,858元(累计保费300,000元);第4保单年度280,539元;第5保单年度301,078元,首次超过30万元累计保费,实现"回本"。这一阶段现价快速攀升,但前三年始终低于累计已交保费,提示投保人应避免短期退保——第1保单年度退保将损失约37.6%的投入。
第二阶段:平稳微增期(第6—15保单年度)。 现价从307,099元稳步增至第15保单年度的352,257元,十年间增幅约14.7%,年度增量多在数千元级别。这一阶段保单尚处积累期、年金未启动,现价增长体现合同约定的价值积累。
第三阶段:年金启动后的平台期(第16—25保单年度)。 第16保单年度现价降至344,547元,较上年减少7,710元,这与当年年金给付启动相呼应——年金领取使保单价值相应释放。此后现价逐年小幅递减至第24保单年度的277,019元,第25保单年度微升至277,588元。这一阶段现价低于累计保费,但投保人实际已通过年金领取获得现金流,评估利益时应将"已领年金+现价"合并考量,而非单看现价。
第四阶段:高龄缓升期(第26—65保单年度)。 现价从278,165元缓慢攀升至297,044元,跨度40年,累计增幅约6.8%,年度增量多在数百元级别,呈典型的"高龄平台期"特征。这一阶段保单已进入纯给付期,现价的边际变化主要反映年金持续给付后的剩余价值。
理解现价曲线的意义在于:该产品的核心利益在于长期养老年金现金流,而非现价增值或短期流动性。若以短期资金规划为目的,该产品并不适配;若以终身养老现金流为目标,则应关注年金领取的持续性与两段式结构的适配度。
五、利益结构的整体评估
综合四项利益指标,可以对该计划形成整体判断。
保障维度: 身故保险金前三年随交费递增至30万元后恒定,提供"保费返还型"底线保障;养老年金55岁启动、两段式给付至演示期末104岁,保障结构完整。
现金流维度: 以30万元总保费计,55—64岁每年领取14,754元(十年合计147,540元),65岁起每年领取4,918元(四十年合计196,720元),演示期内累计领取344,260元,超过累计保费。年金启动时点(55岁)与退休节点契合,前段给付较高、后段给付绵长,适合以"退休初期补充+高龄长期兜底"为目标的规划场景。
流动性维度: 第5保单年度前后现价超过累计保费,前期退保损失明显,中后期现价平稳,整体流动性较弱,适合长期持有、以年金领取为主要利益实现方式。
长寿风险对冲维度: 养老年金给付至演示期末104岁,体现"活得越久、领得越久"的年金本质,对于担忧长寿风险、希望构建终身现金流底仓的投保人具有配置意义。
六、适配人群与规划建议
基于上述分析,该计划更适合以下类型的人群:其一,40岁上下、有一定闲置资金、希望以3年短期交费快速完成养老储备的中年人群;其二,看重"退休即领"、希望55岁起即获得补充现金流的人群,养老年金启动时点与退休节点高度契合;其三,追求合同确定性、不追求高波动收益、以稳健养老为目标的保守型配置者;其四,有长寿预期、希望构建"前段补充+后段兜底"终身现金流结构的人群。
在规划建议方面,投保人应注意以下几点:第一,明确该产品的核心价值在于终身养老年金现金流,不应以短期现价或年度收益率高低作为唯一评判标准;第二,充分理解前期退保损失(第1保单年度退保比例约62%),确保投入资金为长期闲置资金;第三,将养老年金、身故保险金与现金价值分开理解,注意"年金为年度初、现价为年度末"的口径差异,避免重复计算利益;第四,两段式领取结构下,55—64岁与65岁以后的年度领取金额差异明显,投保人应结合自身退休开支曲线评估适配度;第五,演算表为确定性利益演示,实际利益以保险合同及条款为准,投保前应仔细阅读条款中关于养老年金领取年龄、领取方式、身故保险金计算方式、现金价值表等关键内容;第六,养老年金保险宜作为家庭养老资产配置的"稳健底仓",应与应急资金、保障型保险、其他投资工具形成组合,而非全部押注单一工具。
结语
信泰如意长青养老年金保险计划3年交费利益演算表,呈现了一款"短期交费、退休即领、两段给付、终身领取"的养老年金产品的完整利益图谱:前三年身故保险金随交费递增至30万元后恒定,构筑保费返还型保障底线;第16保单年度(55岁)起养老年金启动,先以每年14,754元给付十年,再以每年4,918元给付至104岁,演示期内累计领取超过累计保费;现金价值则清晰标注了快速爬坡、平稳微增、年金启动后平台、高龄缓升的四阶段特征。对于40岁投保、30万元总投入的规划场景而言,该计划的价值不在于短期收益的高低,而在于以合同确定性换取跨越半个世纪的养老现金流安排——55岁退休即领的时点设计,与两段式给付的节奏安排,共同构成了"退休初期有补充、高龄阶段有兜底"的现金流结构。投保人唯有准确理解演算表背后的口径与逻辑,才能让养老年金真正服务于自身的长期养老规划目标。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

