

标题
- 标题
- 内容

穿越波动看底色:新华保险2026年三季报里的“稳”与“进”
一、一份“不好看”的季报,藏着一家寿险公司的真实底色
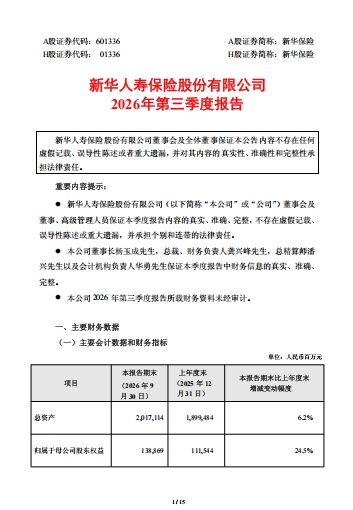
2026年第三季度报告出炉,新华人寿保险股份有限公司交出的数字乍看并不轻松:年初至报告期末营业收入851.74亿元,同比下降37.9%;归属于母公司股东的净利润222.82亿元,同比下降32.2%;单看第三季度,营业收入仅19.16亿元,同比大降97.1%,归母净利润为亏损5.11亿元。加权平均净资产收益率18.37%,同比下降14.68个百分点。
如果只看这几个数字,很容易得出“业绩承压”的结论。但读保险公司财报,最忌讳只看利润表的一行。新华保险自己在报告中给出了原因说明:2026年三季度,公司保险业务规模增长、效益提升、品质改善,保险服务业绩稳定增长;受资本市场波动影响,投资业绩在上年同期高基数的基础上出现阶段性波动,导致营业收入和净利润同比下降。换句话说,利润的下滑主要来自投资端的阶段性波动和高基数效应,而不是保险主业的失速。恰恰相反,这份季报最有价值的信息,藏在利润数字的背后——保险端在长,资产端在稳,服务端在铺,偿付能力在守。
二、保险端:保费在长,结构在优,品质在升
先看主业。前三季度,公司实现原保险保费收入1787.41亿元,同比增长3.5%。在行业销售人力大幅收缩、分级制度重塑销售格局的背景下,这个增速不算惊艳,但含金量在于结构。
长期险首年期交保费收入376.70亿元,同比增长7.9%;十年期及以上期交保费收入43.49亿元,同比增长75.2%——这是整份季报里最亮眼的一个数字。十年期以上期交,代表的是客户愿意把资金锁定更长时间,也代表公司拿到了更稳定的长期负债,是寿险公司最看重的“长钱”。续期保费收入1292.24亿元,同比增长12.7%,持续发挥“压舱石”作用。首年期交与续期协同发力,共同拉动保费稳定增长。
品质指标同样在改善:个人寿险业务13个月继续率97.5%,25个月继续率94.3%,同比持续提升。继续率是寿险的“生命线”,它衡量的是客户第二年、第三年还愿不愿意继续交钱。97.5%和94.3%的水平,说明前期销售的保单质量扎实,客户留存度高,而不是靠一次性冲量堆出来的虚假繁荣。
业务结构和品质的优化,最终体现在价值上:前三季度新业务价值88.73亿元,同比正增长;签发的保险合同保险服务业绩156.71亿元,同比增长12.4%;保险服务收入392.92亿元,同比增长4.4%,而保险服务费用236.21亿元,同比还略有下降0.3%。收入增、费用稳,保险服务业绩自然增厚。这正是报告所说的“保险业务规模增长、效益提升、品质改善”。
渠道层面,个险、银保“双核心”渠道格局充分彰显,代理人队伍质量不断提升,分支机构经营能力显著增强。对照行业大势——个险人力从峰值912万降至212.6万、尾部出清、头部回补——新华的选择不是靠人海冲规模,而是靠队伍质量和服务能力要产能,这与监管推动的“精简层级、向直接销售人员倾斜”方向一致。
三、投资端:利润波动的源头,也是长期价值的底盘
理解了投资端,就理解了这份季报为什么“利润降、底气不降”。
截至2026年9月30日,公司投资资产19619.44亿元,较上年末增长6.6%;前三季度年化总投资收益率3.5%,年化综合投资收益率5.0%。3.5%的总投资收益率在当前低利率环境下并不算高,但5.0%的综合投资收益率说明包含公允价值变动在内的综合回报仍然可观——这也印证了净利润下滑更多是会计确认与市场波动的阶段性结果,而非资产质量的恶化。
更值得关注的是配置思路的转变。报告明确:投资端坚持向长期价值战略转型,持续强化投研体系建设,丰富完善多元化投资策略,积极调整配置结构,加大对长久期债券、红利及高股息资产的配置,资产结构更加稳健;结合市场行情变化,控制交易类资产的风险敞口,实现风险与收益的再平衡;同时发挥保险资金长期资本、耐心资本、战略资本优势,聚焦新质生产力,积极布局优质另类资产,拓宽投资收益来源。
这段话翻译成大白话:在利率下行、资本市场震荡的环境里,新华没有去赌短期交易,而是把更多仓位压到长久期债券和高股息资产上,用稳定的票息和分红打底,同时控制交易类敞口,降低利润表的大起大落。对一家负债期限长达十几年甚至几十年的寿险公司来说,这种“压舱石式”的配置,比某一年的高收益率更重要。寿险经营的本质是跨周期的匹配——负债端拿的是十年期以上的长钱,资产端就必须配长久期、稳现金流的资产,否则就会陷入“短钱长投”的错配风险。
四、偿付能力:监管红线之上的安全垫
寿险公司的偿付能力,是所有故事的前提。截至2026年9月30日,新华保险核心资本2149.39亿元,实际资本3270.37亿元,最低资本1703.63亿元;核心偿付能力充足率126.17%,综合偿付能力充足率191.97%。对照监管要求(核心偿付能力充足率不低于50%、综合偿付能力充足率不低于100%),两项指标均显著高于红线,安全垫充足。
与2026年6月30日相比,核心偿付能力充足率从126.21%微降至126.17%,综合偿付能力充足率从195.74%降至191.97%,主要受最低资本上升(从1621.28亿元增至1703.63亿元)影响。在业务扩张、资产配置调整的过程中,偿付能力出现小幅波动属于正常现象,关键在于绝对水平仍在安全区间,核心资本和实际资本还在增长(核心资本从2046.24亿元增至2149.39亿元,实际资本从3173.56亿元增至3270.37亿元),说明公司的资本内生能力依然健康。对投保人而言,这意味着保单背后的兑付能力有实实在在的资本支撑;对投资者而言,这意味着公司还有继续做业务、做配置的资本空间。
五、服务端:“保险+投资+服务”三端协同,养老成网
这份季报另一个容易被忽略、却与普通人关系最密切的部分,是服务端。
报告显示,公司不断丰富完善“尊安瑞悦康”五大服务品牌和“医康养财商税法教乐文”十大服务体系。养老服务加速成网,康养社区已完成全国46城65家的“东西南北中”布局。优质医疗资源不断拓宽,覆盖350余家境内外顶级医疗机构,305家医院实现“出院即赔、秒级到账”。深化科技与AI赋能,实现数字运营队伍端与客户端“双端升级”,线上投保率、保全率、理赔率等稳居行业前列。
把这组数字放回此前的养老专题里看,意义就清楚了:在“9073”格局下,90%的老人选择居家养老,但居家养老最大的痛点是“有钱买不到服务”“有服务找不到人”。保险公司做康养社区、做医疗网络、做秒级理赔,本质上是在做一件事——用保险锁定资金,用资金锁定资源,资金配资源,资产更值钱。46城65家康养社区的网络化布局,350余家医疗机构、305家医院“出院即赔”,这些不是简单的“增值服务”,而是把一张保单从“事后赔钱”变成“事前、事中、事后全程可用的养老与医疗资源入口”。对客户来说,买的不只是保额,而是一张通往养老服务的门票;对公司来说,服务能力反过来增强了保单的黏性和继续率——97.5%的13个月继续率,就是这种黏性的直接体现。
六、把三季报放回行业变局里看
如果把这份季报放回2026年保险业的大背景里,很多数字就有了另一层含义。
行业层面,个险人力从912万峰值降至212.6万,投诉量同比上涨368%,销售分级制度7月1日落地,产品分P1—P5、客户分C1—C5、人员按知识诚信履历分级,系统对不匹配直接阻断。这意味着整个行业正在从“人海战术、关系销售”转向“专业分级、适当性销售”。在这样的转折期,一家公司的季报好不好,不能只看利润增速,而要看三件事:队伍质量有没有提升、业务结构有没有优化、服务能力有没有沉淀。
新华的答案分别是:13个月继续率97.5%、25个月继续率94.3%,队伍质量在升;十年期及以上期交保费同比增长75.2%,新业务价值88.73亿元同比正增长,业务结构在优;46城65家康养社区、350余家医疗机构、305家医院秒级理赔,服务能力在沉淀。与此同时,投资资产19619.44亿元较上年末增长6.6%,综合投资收益率5.0%,偿付能力充足率191.97%,资产端和资本端守住了底线。
利润的阶段性下滑,是资本市场波动在高基数上的会计映射;而保险服务业绩增长12.4%、保险服务收入增长4.4%、费用还略有下降,才是这家公司经营层面的真实温度。用一句话概括:利润表在波动,资产负债表在增厚,服务表在铺开。
七、结语:看季报,要看“跨周期的那部分”
对普通读者和保险从业者来说,这份季报至少给出三点启示。
第一,读保险公司财报,要把“投资波动”和“经营能力”分开看。资本市场有涨有跌,投资收益率有高有低,但继续率、新业务价值、期交结构、偿付能力这些指标,反映的才是公司能不能长期兑现保单的能力。新华前三季度保险服务业绩同比增长12.4%、新业务价值同比正增长,说明主业的基本盘是稳的。
第二,低利率环境下,“稳”本身就是一种竞争力。年化总投资收益率3.5%、综合投资收益率5.0%,加大长久期债券和高股息资产配置、控制交易类敞口——这套打法不追求某一年的爆发,追求的是穿越周期的可持续。对一家要兑付几十年后养老金的寿险公司来说,这比短期的利润排名更重要。
第三,服务正在成为保单价值的一部分。“保险+投资+服务”三端协同,46城65家康养社区、305家医院秒级理赔,这些布局回应的是老龄化、少子化、长寿化三重压力下的真实需求:客户要的不只是理赔款,而是老了以后有人管、有病能快赔、有资源可用。谁把服务网络铺得更实,谁就更可能在分级销售、专业制胜的新阶段留住客户。
一份季报,数字有涨有跌,但底色看得清楚:保险端在长,资产端在稳,服务端在铺,资本端在守。对新华保险而言,2026年的第三季度不是终点,而是“内涵式、高质量发展”道路上一次穿越波动的中途检验。真正的考验,永远在下一个周期。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

