

标题
- 标题
- 内容

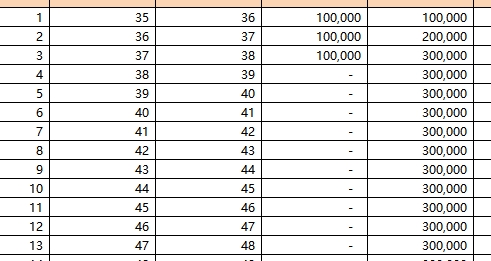
一份增额终身寿的建议书,最容易被读成一张收益排行榜:翻到最后一页,看第 38 年那个 604,076,比 30 万本金翻了一倍,然后拿它去跟理财比一栏数字。
但这张表真正的信息量,不在最后一行,而在三条线各自什么时候抬头、什么时候交叉、什么时候交接。这三条线是:按固定比率逐年递增的年度保险金额、慢慢长回来的现金价值、以及前 19 年由保费系数兜底、第 20 年起干脆交给现金价值的身故保险金。三条线各管一段,混成一根看,就会把「第 4 年回本」「第 7 年身故金少了 6 万」「第 20 年身故金突然等于现价」全读成产品出问题。
先把假设钉死:被保险人 HG,男,35 岁;期交保险费 100,000 元,交 3 年(第 1—3 保单年度),累计保险费 300,000 元;第 4 年起期交栏为「-」,不再缴费;演示从第 1 年期末 36 岁,一路列到第 38 年期末 73 岁。所有数字都挂在这组特定假设上——换年龄、换性别、换缴费期,整张表重算,不能平移到别的客户身上。
把「累计保险费」和「现金价值(期末)」并排看,前四年是整份表最该慢读的一段:
保单年度 | 期末年龄 | 累计保费 | 期末现价 | 现价/已交保费 | 差额 |
1 | 36 | 100,000 | 40,972 | 40.97% | -59,028 |
2 | 37 | 200,000 | 128,025 | 64.01% | -71,975 |
3 | 38 | 300,000 | 281,669 | 93.89% | -18,331 |
4 | 39 | 300,000 | 309,016 | 103.01% | +9,016 |
第 1 年交 10 万,表上能退的只有 40,972 元,缺口 59,028 元;第 2 年绝对缺口扩大到 71,975 元;第 3 年交满 30 万,现价仍差 18,331 元才够本。直到第 4 个保单年度期末(39 岁),现金价值 309,016 元才第一次越过 300,000 元这条线,覆盖率 103.01%。
这就是「前期退保有损失」的量化版本。它不是话术里的模糊提醒,是表上白纸黑字的四个数。也正因如此,这类工具对应的是「十年不动」那一层钱——前三年是缺口期,第四年只是闭合,不是「开始赚」。把第 4 年讲成「第四年就能有收益」,客户第 2 年急用钱来取一次,信任就没了。
往后看,覆盖率继续爬:第 10 年 115.81%、第 20 年 140.98%、第 30 年 171.86%、第 38 年 201.36%。三十八年,现价约为累计保费的 2.01 倍。
第 1 年年度保险金额 287,400 元,第 2 年 293,148 元,第 3 年 299,011 元,第 4 年 304,991 元……按表格数据验算:
· 287,400 × 1.02 = 293,148 ✓
· 293,148 × 1.02 = 299,010.96 ≈ 299,011 ✓
· 299,011 × 1.02 = 304,991.22 ≈ 304,991 ✓
逐年取整、逐年 ×1.02,一直验到第 38 年:287,400 × 1.02³⁷ = 597,989,与表值 597,989 分毫不差。也就是说,这一列是一条按 2.0% 年复利递增的有效保额基准线,38 年增长约 2.08 倍。
但必须立刻补一句:年度保险金额不等于身故保险金,也不等于现金价值。第 1 年它是 287,400 元,而当年身故金只有 160,000 元、现价只有 40,972 元,三者差得很远。把它当成「第一年就赔 28.74 万」去讲,是这张表最典型的误读。
有意思的是它与现价的交叉:第 3 年现价 281,669 元仍低于年度保额 299,011 元(差 17,342);第 4 年现价 309,016 元反超 304,991 元(差 +4,025),此后一路保持微弱领先,第 20 年差 4,263 元,第 38 年差 6,087 元。这个「贴着走」的缝隙,恰恰是第五节那个切换点的伏笔。
年度保额是整齐的 2.0%,现金价值不是。按表格逐年测算现价同比:
区间 | 现价增速 |
第 4→5 年 | 1.9643% |
第 5→6 年 | 1.9630% |
第 6→7 年 | 1.9765% |
第 9→10 年 | 1.9774% |
第 14→15 年 | 1.9833% |
第 18→19 年 | 1.9948% |
第 19→20 年 | 1.9995% |
第 20→21 年 | 1.99999% |
第 29→30 年 | 2.0001% |
第 37→38 年 | 2.0001% |
规律很清楚:缴费期结束后,现价增速从约 1.96% 一点点向 2.0% 收敛,大约第 20 个保单年度起稳定在 2.0% 年复合。再用后段反验:422,952 × 1.02¹⁸ ≈ 604,080,与表上第 38 年 604,076 仅差 4 元(逐年取整累积误差),完全自洽。
所以这份表的「确定性」落在两个不同的 2.0% 上:一个是年度保险金额从头到尾的 2.0% 递增,一个是第 20 年之后现金价值的 2.0% 复合增长。中间那 16 年,现价跑得比 2.0% 略慢——这是前期费用摊回在表上留下的痕迹。读表时把这两段分开,才不会拿「2.0%」一句话去覆盖全部 38 年。
这一列最容易被客户追问,因为它中途「降」了一次:
· 第 1—3 年:160,000 / 320,000 / 480,000,恰为各年累计保费 ×1.6;
· 第 4—6 年:480,000 元持平不动;
· 第 7—19 年:420,000 元,比上一段少了 60,000 元;
· 第 20—38 年:422,952 / 431,411 / … / 604,076,与现金价值逐行完全相同。
按表格数据倒推,可以归纳出一条能解释全部 38 行的「取大」规律(规则本身以产品条款为准,此处仅为读表归纳):
交费期内,身故金 ≈ max(累计已交保费 × 系数,现金价值);
交费期满后,身故金 ≈ max(累计保费 × 系数,现金价值,年度保险金额)。
逐行验算:第 1 年 max(160,000, 40,972) = 160,000 ✓;第 3 年 max(480,000, 281,669) = 480,000 ✓;第 4 年 max(480,000, 309,016, 304,991) = 480,000 ✓;第 7 年 max(420,000, 327,621, 323,659) = 420,000 ✓;第 19 年 max(420,000, 414,661, 410,479) = 420,000 ✓;第 20 年 max(420,000, 422,952, 418,689) = 422,952 ✓。38 行无一例外,且第 20 年起 19 行「身故金=现价」全部成立。
那次「少 6 万」也就有了答案:300,000 × 1.6 = 480,000,300,000 × 1.4 = 420,000,系数由 1.6 切换为 1.4,切换点落在第 7 保单年度(期初年龄 41 岁)。这一分档与行业常见的按年龄段设置给付系数的方向一致,但具体分档界线、适用年龄口径,须以条款为准,不宜在客户面前替条款下结论。
真正精彩的是第 20 年的三线交汇:现金价值 422,952、保费系数项 420,000、年度保险金额 418,689,最大值与最小值只差 4,263 元。三条线几乎叠在一起,此后现价一骑绝尘,身故金便彻底改由现金价值说了算。可以说,第 20 保单年度(期末 55 岁)是这张表的形态分界——之前是「保费系数兜底的保障形态」,之后是「现金价值主导的储蓄形态」。再往后即便年龄跨入更高档位、系数再变,现价也早已把系数项甩开(第 38 年 604,076 元远高于 300,000 × 1.2 = 360,000 元),系数不再影响给付。
给客户讲到这里,那句「身故金怎么第 7 年还降了」就不用绕:不是保额缩水,是定价主导项在换班;而第 20 年之后,表里那列身故金可以直接指着现价讲。
按「第 1/2/3 年初各交 10 万、第 N 保单年度期末按现价兑现」的现金流口径测算示意 IRR(按表格数据测算,非条款约定):
持有至 | 期末年龄 | 现价 | 示意 IRR |
第 3 年 | 38 | 281,669 | -3.12% |
第 4 年 | 39 | 309,016 | 0.99% |
第 5 年 | 40 | 315,086 | 1.23% |
第 10 年 | 45 | 347,439 | 1.64% |
第 15 年 | 50 | 383,233 | 1.76% |
第 20 年 | 55 | 422,952 | 1.82% |
第 25 年 | 60 | 466,972 | 1.86% |
第 30 年 | 65 | 515,575 | 1.88% |
第 38 年 | 73 | 604,076 | 1.91% |
两个数值得圈出来。一是第 3 年仍为负,与「覆盖率 93.89%」互相印证;二是 IRR 单调爬升、无限贴近却始终低于 2.0%。原因不玄:30 万不是第 1 天一次性全部到位,而是分三年交;且前 16 年现价增速本就略低于 2.0%。作为对照,若真按 300,000 × 1.02³⁸ 计算应为 636,690 元,而表上是 604,076 元,差 32,614 元——「2.0%」是保额与后段现价的增速,不是这笔分期投入的整体年化。
这个区分,恰好接住上一轮「三层养老钱」里那句提醒:客户拿它跟理财比今年收益,是拿错了时间轴;但反过来,把 2.0% 直接说成「客户这 30 万的年化收益」,同样是拿错了口径。两头都不能含糊。
这是必须单独说清的一处口径缺口。
文件题名为「减保保险利益演算表」,但所给表格的八列是:保单年度、期初年龄、期末年龄、期交保险费、累计保险费、现金价值(期末)、年度保险金额、身故保险金(期末)。没有任何一列是减保金额、减保比例、减保后的现金价值、减保次数或额度限制。
因此只能得出一个克制的结论:表上所有数字,都是「未发生减保」的基线值。一旦客户真的减保取现,现金价值会相应减少,年度保险金额与身故保险金通常也会按条款规则联动下调,本表的数值不能直接当作「减保后还能领多少」来报。更不能因为标题带「减保」,就把 604,076 讲成「随时能取 60 万」。
给一线的正确顺序是三步:先讲清不减保的基线(这张表)→ 再翻条款讲减保的额度、次数、申请时点与规则 → 若客户确实要减保,重新出一份对应情景的演算,而不是在旧表上做减法。上一轮专题里那句「减保有次数和额度限制,签之前把条款翻给他看」,落到这张表上就是最具体的一次执行。
1. 别把年度保险金额当身故金。第 1 年 287,400 元 vs 160,000 元,差 127,400 元。它是有效保额基准线,不是首年赔付额。
2. 别把第 7 年那次下调讲成「保额缩水」。按数据倒推是给付系数由 1.6 换为 1.4;界线与口径以条款为准,讲现象、别替条款下定义。
3. 别把「第 4 年回本」讲成「第 4 年开始赚」。回本只是现价越过已交保费(+9,016 元),此前三年累计缺口最大到过 71,975 元。
4. 别把 2.0% 讲成整体收益率。它是年度保额的递增率、第 20 年后现价的复合增速;客户分期 30 万的示意 IRR 到第 38 年是 1.91%。
5. 别把演示值讲成承诺。建议书「特别提示」已写明具体保险利益参照产品条款;利益演示与条款之间,永远留这一句。
6. 别忘了这是一组特定假设。35 岁、男性、10 万 × 3 年、互联网渠道、未减保。任一变量变了,表要重出,不能套用。
把这张表竖起来看,其实和「三层养老钱」是同一套逻辑的微观版:
年度保险金额管「保额按 2.0% 一路长」,从 287,400 长到 597,989;现金价值管「钱什么时候回来、回来后按什么速度长」——前三年填缺口、第 4 年闭合、第 20 年后进入确定的复合段,最终 604,076;身故保险金管「中途不在了给多少」,前 19 年由保费系数兜底(160,000 → 480,000 → 420,000),第 20 年起干脆把接力棒交给现价。
三条线不冲突,只是各管一段。第 4 年、第 7 年、第 20 年,是三次交接;三次交接都不该被讲成异常,反而正是这张表最该被讲清楚的地方。
所以给客户看这张表,别从最后一行往前翻,从第 1 行顺着往下走:先让他看见 40,972 这个数,再看见 309,016,再看见 422,952,最后才到 604,076。走完这四步,他记住的就不是「38 年翻倍」,而是「前三年别动、第四年才平、第二十年之后才真正稳下来」。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

