

标题
- 标题
- 内容



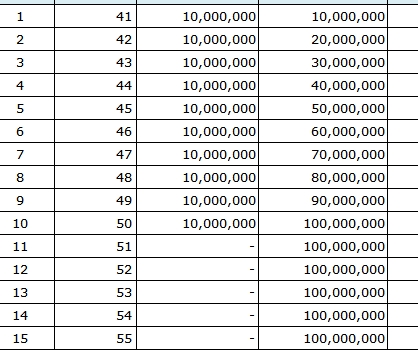
根据产品说明书,中荷传世赢家2.0(卓越版)终身寿险(分红型)的保险期间为终身,交费方式支持趸交、4年、6年、10年等多种选择。本案例中,被保险人“荷”为40周岁男性,选择10年交,期交保费10,000,000元,总保费100,000,000元(1亿元),基本保额83,510,000元(8351万元),红利实现方式为交清增额。
承保年龄方面,10年交的最高投保年龄为男性59周岁、女性63周岁,本案例中40周岁男性完全符合承保条件。最低承保保费为趸交20万元、其他交费方式1万元,且须为1000元的整数倍——这意味着该产品本身门槛并不高,但本案例中的保费规模清晰地指向了超高净值人群的家族财富管理需求。
这是产品的“确定性基石”。根据产品说明书,首个保单年度的有效保险金额等于基本保险金额(8351万元)。从第二个保单年度开始,各保单年度的有效保险金额在上一保单年度有效保险金额的基础上递增1.75%,计算公式为:有效保险金额 = 上一个保单年度的有效保险金额 ×(1+1.75%)。
这意味着,8351万元的有效保额将以每年1.75%的速度复利增长,且这一增长写入合同,不受保险公司经营状况和市场环境变化的影响。第10年有效保额约为98,376万元,第20年约为117,000万元,第30年约为139,200万元。
这一设计的意义在于:在存款利率持续走低的背景下(2025年5月一年期定存利率已跌破1%至0.95%),锁定一个终身确定的复利增长通道,是高净值人群对抗利率下行风险的重要工具。
分红是本产品的“浮动增值引擎”。中荷人寿2025年分红实现率数据表现良好,公司分红保险业务的盈余分配比例不低于可分配盈余的70%。
红利来源涵盖死差、费差、利差及其他来源,即来自实际经营成果优于定价假设的盈余。红利实现方式有三种选择:现金领取、累积生息、购买交清增额保险。
本案例选择了交清增额——这是高净值客户最常用的策略。具体机制是:每年的分红不直接发放现金,而是以红利作为一次交清的净保险费,购买交清增额保险,增加合同的累积交清增额基本保险金额。新增的保额本身也参与未来的分红分配,形成“利滚利”的二次增值效应。
需要特别注意的是:交清增额一旦选定,不接受红利实现方式的变更。这意味着客户在投保时就需要明确长期策略。
产品的身故/全残保险金根据被保险人年龄和出险时间分三种情形:
情形一:18周岁前身故或全残。 取“累计已交保费”与“现金价值”的较大者。
情形二:18周岁后且交费期内身故或全残。 按“累计已交保费 × 给付系数”给付。给付系数为:18-41周岁160%,42-61周岁140%,62周岁及以上120%。
情形三:18周岁后且交费期满后身故或全残。 取以下三项的最大值:有效保险金额、累计已交保费×给付系数、现金价值。
以本案例中40周岁男性为例:交费期为前10年,若在第5年(45周岁)出险,赔付 = 已交保费(5000万)× 140% = 7000万元。若在第15年(55周岁)出险,取有效保额、已交保费×140%(1.4亿)、现金价值三者最大值。
本计划书的亮点之一是减保(现价领取)的演示:从61周岁开始至62周岁,每年领取现价500,000元,每年领取现价限额为23,862,400元。
根据产品规则,基本保额部分的减保在同一保单年度内累计减保不超过基本保额的20%,基本保额减少时,累积交清增额基本保额等比例减保,累积交清增额基本保额不可单独做减保。
这一设计的意义在于:高净值客户在退休后(如61岁)可以通过减保定期领取现金价值,作为养老补充或家族现金流安排。每年50万元的领取额相对于近2400万元的年度限额而言非常保守,保留了充足的灵活空间。
此外,产品还支持保单借款,最高不超过现金价值的80%,以及第二投保人设置,为财富传承和资产流动性提供了多重保障。
中荷传世赢家2.0(卓越版)在核保方面相对友好:无次标、无职业加费,但寿险职业等级为拒保的不接受承保,未成年人无死亡风险保额。产品不允许险种变更、自动垫缴、缴费年期变更、缴费方式变更、加保、减额交清、新增附约。这意味着投保时的方案设计需要一步到位,后续调整空间有限。
中荷传世赢家2.0(卓越版)终身寿险(分红型)以1.75%复利递增的有效保额为确定性底盘,以交清增额分红机制为浮动增值引擎,以减保和保单贷款为流动性出口,构成了一套完整的高净值财富管理方案。对于40周岁男性、1亿元总保费的案例而言,保单的核心价值不在于短期的收益高低,而在于跨周期的确定性、分红的增值弹性、以及财富传承的定向性。
在当前利率下行、优质资产稀缺的环境下,此类产品为高净值客户提供了一条锁定长期确定性 + 参与保险资金投资红利的路径。但客户需要清醒认识:分红是非保证利益,某些年度红利可能为零;减保领取会相应减少保额和现金价值,需要根据自身现金流规划审慎安排。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号