

标题
- 标题
- 内容

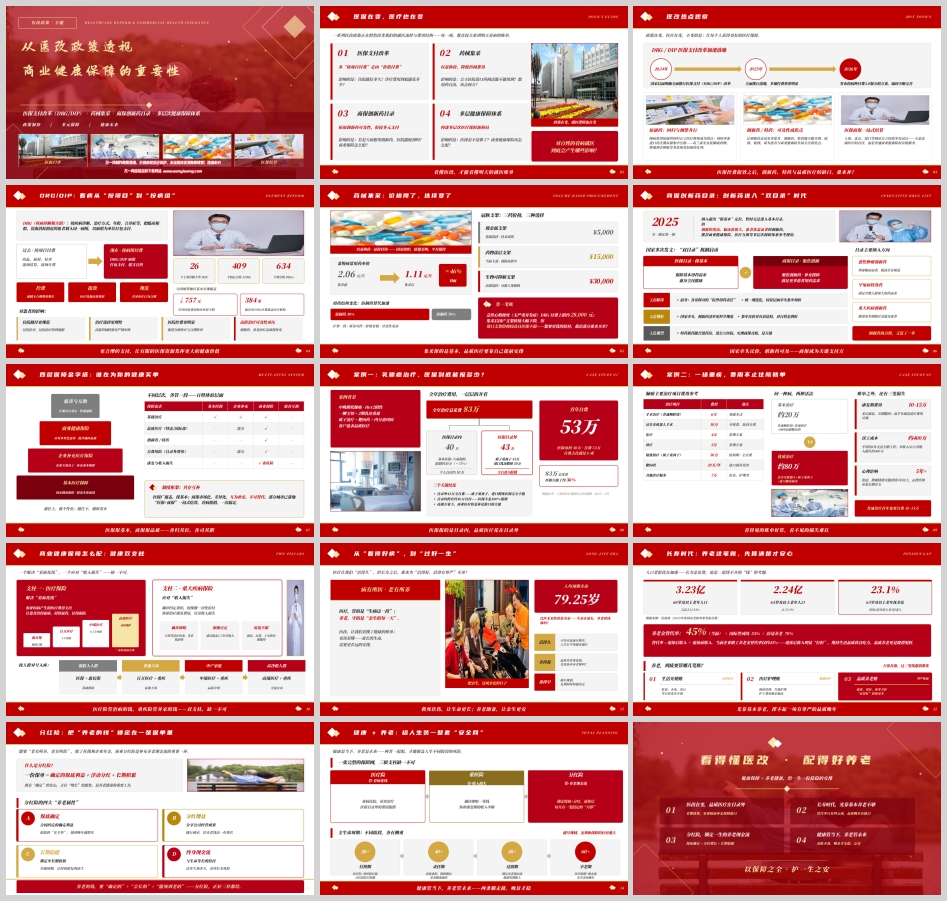
当前,一系列医改政策正在悄然改变我们的就医选择与费用结构。DRG/DIP医保支付改革加速落地、药械集采以量换价、商保创新药目录正式出台、多层次健康保障体系加快构建——每一项政策,都直接关系到明天看病的账单。
政策在变,就医逻辑也在变。 对于每一个普通家庭而言,看懂医改,才能看懂明天的就医账单;看懂医保的“保基本”定位,才能理解为什么商业健康保障不可或缺。
DRG(疾病诊断相关组)将临床相似、资源消耗相近的患者划入同一病组,以病组为单位打包支付。这意味着医院从过去的“多做项目多收入”,转变为“控费提效才能有结余”。
2026年,国家医保局正式发布按病种付费3.0版分组方案。3.0版DRG分组包括核心分组492个、细分组825个,DIP核心病种库包括5125个病种。改革成效显著:2025年全国职工医保、居民医保次均住院费用分别较2024年下降4.73%、0.94%,28个省份住院患者自负费用的绝对额下降。
对患者的影响:住院路径更规范,过度检查、过度治疗得到遏制;但高价治疗可及性承压,创新药、昂贵治疗需商保补充。
第十一批国家组织药品集中带量采购中选结果已在全国落地执行,55种药品平均降幅超50%。以临床常用的达格列净片为例,单片价格从4.35元降至0.3元,糖尿病患者年节省药费超1400元。
核心问题:集采保的是“基本”。进口原研药、高端耗材、创新疗法,往往需要自费或商保覆盖。想要更优的耗材、更好的治疗体验,超出部分谁来买单?
2026年,国家医保局建立基本医保目录与商业健康保险创新药品目录的衔接机制。商保创新药目录主要纳入超出“保基本”定位、暂时无法纳入基本目录,但创新程度高、临床价值大、患者获益显著的创新药,推荐商业健康保险、医疗互助等多层次保障体系参考使用。
关键突破:过去依赖单一医保通道的高值创新药,如今有了“先商保、后医保”的接力赛道。商保从“跟跑”转向“补位”,成为创新药的关键支付方。
我国医疗保障体系形成四层结构:基本医疗保障(保基本兜底线)、企业补充医疗保险、商业健康保险(应对多样化需求、提升就医品质)、慈善与互助。
越往上,越个性化;越往下,越保基本。 医保广覆盖、保基本;商保市场化、差异化,互为补充、不可替代。
一位中晚期乳腺癌(Her2阳性)患者,选择品质医疗方案,全年治疗总花费83万元。
费用拆分:
医保目录内40万:基本医保+大病保险报销约30万(≈75%),个人自付约10万
医保目录外43万:质子重离子33万、进口乳房假体10万,全自费,0报销
结论:总花费83万,医保只报了约30万(36%),首年自费高达53万。目录外费用——质子重离子、进口假体——医保完全不报;目录内仍有约10万自付。
肺癌治疗的费用差异巨大:基本治疗约20万(普通胸腔镜+普通放疗+国内仿制靶向药),优质治疗约80万(达芬奇机器人+质子重离子+进口靶向新药)。
账单之外,还有三笔损失:
康复期费用:10-15万,术后康复、长期服药
误工成本:平均约8年无法全职工作,年收入50万者收入损失约400万
心理影响:焦虑、抑郁情绪可能持续5年以上
看得见的账单好算,看不见的损失难扛。 普通治疗首年也要自费10-15万,而这仅仅是开始。
一个完整的健康保障体系,需要两根支柱缺一不可。
医疗保险弥补疾病产生的医疗费用支出,让患者治得起病、用得起药、住得起院。
惠民保:极低门槛,基础保障
百万医疗:1万免赔,普通大众标配
中端医疗:0.5万免赔,品质升级
高端医疗:灵活选择,全面自由
重疾险确诊约定重疾,按保额一次性给付。确诊即赔,不用等治疗结束先拿钱治病;保额自定,建议覆盖3-5年年收入;用途不限,康复、房贷、子女教育都能用。
按人群对号入座:
低收入人群:医保 + 惠民保
普通大众:百万医疗 + 重疾
中产家庭:中端医疗 + 重疾
高净值人群:高端医疗 + 重疾
医疗险管治病的钱,重疾险管养家的钱——双支柱,缺一不可。
2025年,我国60岁及以上老年人口达3.23亿,占总人口23%;65岁及以上老年人口2.24亿,占15.9%。65岁及以上老年抚养比达23.1%,约每4名年轻人养1位老人。
养老金替代率:当前企业职工养老金替代率仅约45%,低于国际警戒线55%,远低于舒适养老70%。退休后收入明显“打折”,维持生活品质尚且吃力,品质养老更是捉襟见肘。
养老,要算哪几笔账?
生活开销账:衣食住行,日常基本开销
医疗护理账:慢病管理、失能护理,护工费用越来越高
品质养老账:旅游、爱好、孙辈关怀,“过得好”的钱更多
光靠基本养老,撑不起一场有尊严的品质晚年。
分红险 = 确定的保底利益 + 浮动分红 + 长期积累。四大“养老属性”:
保底确定:合同约定的确定利益,稳稳的“安全垫”
分红增益:分享公司经营成果,随行就市
长期稳健:锁定中长期价值,穿越周期
终身现金流:与生命等长的给付,活多久领多久
养老的钱,要“确定的”+“会长的”+“能领到老的”——分红险,正好三样都给。
医改在变,品质医疗在目录外——看懂政策,更要提前补足保障缺口。
长寿时代,光靠基本养老不够——替代率只有四五成,品质晚年有缺口。
分红险,锁定一生的养老现金流——保底确定 + 分红增长 + 长期稳健。
健康管当下,养老管未来——双轮齐备,晚景才安稳、心安。
一张完整的保障网,三根支柱缺一不可:医疗险管看病花钱,重疾险管收入损失,分红险管养老现金流。从30岁打拼期到60岁享老期,不同阶段各有侧重,越早规划,复利和保障的杠杆越大。
以保障之全,护一生之安。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

