

标题
- 标题
- 内容



引言:一份"利润跑赢收入"的高质量答卷
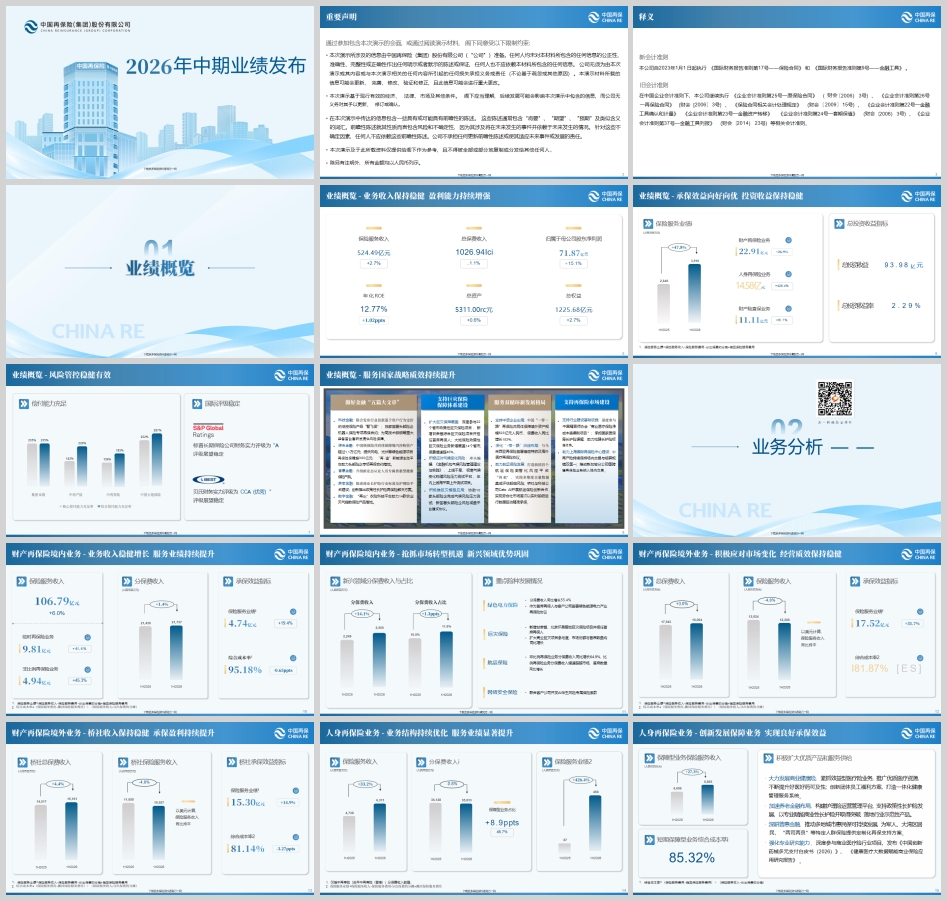
2026年上半年,中国再保险(集团)股份有限公司交出了一份成色十足的中期业绩。在保险服务收入仅增长2.7%的背景下,归属于母公司股东净利润却实现了15.1%的双位数增长——这种"利润增速显著高于收入增速"的结构,正是新会计准则(IFRS17与IFRS9)下经营质量改善最直观的证明。年化ROE从11.75%提升至12.77%,同比提升1.02个百分点;每股盈利0.17元,同比增长15.1%。
这组数字背后,是中国再保从"规模扩张"向"质量效益"转型的阶段性成果,也是其在国家战略、新兴风险与国际布局三条主线同步发力的结果。以下从业绩总览、板块拆解、投资表现、偿付能力与战略纵深五个维度展开分析,并给出未来展望与推介要点。
一、业绩总览:核心指标全面向好
核心指标 | 2026年1-6月 | 2025年1-6月 | 同比变化 |
保险服务收入 | 524.49亿元 | 510.56亿元 | +2.7% |
总保费收入 | 1026.94亿元 | — | — |
净利润 | 75.96亿元 | 65.99亿元 | +15.1% |
归属于母公司股东净利润 | 71.87亿元 | 62.44亿元 | +15.1% |
每股盈利 | 0.17元 | 0.15元 | +15.1% |
年化ROE | 12.77% | 11.75% | +1.02ppts |
总资产 | 5311.00亿元 | 5277.63亿元(年初) | +0.6% |
总权益 | 1225.68亿元 | 1193.15亿元(年初) | +2.7% |
归母每股净资产 | 2.65元 | 2.58元(年初) | +2.7% |
几个关键观察:
第一,盈利质量显著提升。 净利润增速(15.1%)是保险服务收入增速(2.7%)的5.6倍,说明承保端效益改善与投资端贡献形成了合力,而非依赖规模拉动。
第二,净资产稳步增厚。 总权益较年初增长2.7%,归母每股净资产从2.58元升至2.65元,为股东创造了实实在在的价值积累。
第三,ROE站上新台阶。 12.77%的年化ROE在再保险行业中处于较优水平,且同比提升超过1个百分点,反映资本运用效率的持续优化。
二、三大板块拆解:人身再保险成为增长主引擎
集团业务由三大板块构成:财产再保险、人身再保险、财产险直保(中国大地保险)。三者呈现出截然不同的增长逻辑。
1. 人身再保险:保障型转型红利集中释放
这是本期业绩最大的亮点。人身再保险业务保险服务收入达63.11亿元,同比大幅增长33.2%;净利润37.11亿元,同比增长30.1%——已超越财产再保险(23.13亿元),成为集团第一大利润来源。
更值得关注的是效益指标:保险服务业绩由上年同期的0.87亿元跃升至4.58亿元,增幅超过4倍;保障型业务占比提升8.9个百分点;保障型业务保险服务收入从46.08亿元增至58.65亿元(+27.3%);短期保障型业务综合成本率仅85.32%,承保盈利能力极为扎实。
支撑这一转变的是四条产品线的主动布局:大力发展商业健康险,紧抓效益型医疗险业务,推广优质医疗资源、提升好医好药可及性;加速养老金融布局,构建护理险运营管理平台,支持政策性长护险并落地行业示范性产品;深耕普惠金融,推动多地惠民保可持续发展,为军人、大湾区居民、"两司两员"等特定人群提供定制化再保方案;强化专业研究,深度参与商业医疗险行业项目,发布《中国创新药械多元支付白皮书(2026)》与《健康医疗大数据赋能商业保险应用研究报告》。
值得注意的是,人身再保险的分保费收入同比微降0.8%(361.28亿元→358.33亿元),在保费规模基本稳定的情况下实现利润大增,说明这是一次典型的"以质换量、以结构换效益"的成功转型。
2. 财产再保险:稳字当头,新兴领域与国际化双轮驱动
财产再保险板块整体保持稳健。境内分保费收入214.30亿元增至217.37亿元(+1.4%),保险服务收入229.52亿元,基本持平;净利润23.13亿元,同比微降1.1%。
板块的增量看点集中在两块:
一是新兴领域。 新兴领域分保费收入达25.65亿元,同比增长14.1%,占比保持两位数。重点险种表现抢眼:网络安全保险分保费收入同比增长55.4%,并联合客户公司开发AI伴生风险专属保险条款;航运保险非比例再保险业务分保费收入同比增长64.9%;巨灾保险新增甘肃省、北京怀柔等项目并担任首席再保人,扩大商业巨灾项目参与度,市场份额与首席数量均同比增长。
二是国际化平台桥社。 桥社保险服务收入105.27亿元,以人民币计同比下降4.8%,但以美元计算同比持平——降幅完全来自汇率折算,本币经营保持稳健。桥社总保费收入145.17亿元增至151.61亿元(+4.4%),增长态势良好。
3. 财产险直保(中国大地保险):承保效益显著改善
大地保险本期表现可圈可点:保险服务收入245.68亿元,同比增长1.9%;保险服务业绩11.11亿元;综合成本率95.19%,同比改善1.80个百分点;净利润11.41亿元,同比增长13.2%。
结构优化是主因:车险业务品质持续优化,车险综合成本率改善0.2个百分点,保持承保盈利;家用车保费占比提升至63.8%(+1.7ppts),家用车续保率71.2%(+1.6ppts),车险整体续保率69.2%(+1.6ppts)——家用车占比与续保率双升,意味着业务质量与客户黏性同步增强。同时非车险承保效益显著改善,成为综合成本率下行的另一推力。原保费收入281.23亿元,剔除融资性保证保险业务影响后实现同比增长。
三、投资端:资产规模稳增,权益配置策略前瞻
截至2026年6月30日,集团总投资资产达4730.31亿元,较年初增长2.4%,较2024年末的4438.85亿元累计增长约6.6%,规模扩张节奏稳健。
收益方面:总投资收益93.98亿元,总投资收益率2.29%;净投资收益率1.66%。在低利率环境持续的背景下,这一表现体现了较强的资产负债管理能力。
配置结构呈现明显的防御性与前瞻性特征:固定收益投资占比73.7%,构成组合压舱石;FVOCI(以公允价值计量且其变动计入其他综合收益)金融资产占比42.0%,较年初提升2.1个百分点;FVOCI股票占比39.8%,提升2.4个百分点。FVOCI占比的持续提升意味着更多权益资产被归入"不扰动当期利润"的科目,既分享了权益市场机会,又平滑了利润波动——这是保险公司应对新会计准则利润波动的标准解法,也解释了为何总投资收益率平稳而利润仍能双位数增长。TPL二级权益综合投资收益率达11.81%,显示权益投资能力出色。
四、偿付能力与国际评级:安全垫厚实
截至2026年6月30日:
· 集团合并核心偿付能力充足率152%(年初153%),综合偿付能力充足率185%(年初188%);
· 中再产险:核心143%、综合220%;
· 中再寿险:核心136%、综合183%;
· 中国大地保险:核心252%、综合287%;
· 集团本级:235%(较年初的320%下降85个百分点,主要受资本运作与利润分配影响)。
各主要子公司偿付能力均显著高于监管红线,资本安全垫厚实。国际评级方面,标普长期保险公司财务实力评级为"A",展望稳定;贝氏财务实力评级为"A(优秀)",展望稳定——两大国际权威机构双双给予A级及以上评级并保持稳定展望,为国际业务拓展与跨境合作提供了坚实的信用背书。
五、战略纵深:从"风险承保人"到"国家风险管理者"
中国再保本期的战略布局,已远超一家商业再保险公司的传统边界,深度嵌入国家"五篇大文章"与重大风险治理体系:
科技金融:开发低空保险产品"智飞保",独家签署头部险企机器人保险专项再保合约,为高技术船舶等重大装备首台套研发提供风险保障。
绿色金融:绿色保险保障规模超1.1万亿元,为风电、光伏等绿色能源项目提供再保险保障超380亿元,"再·途"新能源车险平台助力头部险企专项再保合约落地。
普惠金融:"再·农"农险科技平台助力14款农业天气指数保险产品落地。
养老金融:创新推出政策性长护险再保险解决方案,承担国家医保局长护险课题,助力构建长护险标准体系。
数字金融:航运保险数智化风控平台集成评估船舶风险;桥社与科技公司Ceto AI合作,实现劳合社市场首次以实时船舶运行数据驱动精准承保。
巨灾与气候风险治理:深度参与22个省市政策性巨灾保险项目,新增甘肃省综合巨灾保险项目并担任首席再保人;大地保险政策性巨灾保险业务新增覆盖14个省市,保费增速超40%;撰著《金融机构气候风险管理理论与实践》,上线干旱、极寒气候变化物理风险压力测试平台,年内上线海平面上升测试项目;协助10家头部险企完成气候风险压力测试。
支持中资企业出海:"一带一路"再保险共同体保障境外资产规模523亿元人民币,保费收入同比增长183%;与马来西亚再保险签署癌症特药及海外医疗再保险协议。
助力行业与上海国际再保险中心建设:承担中国精算师协会"商业医疗保险净成本表编制项目";中再产险持续保持上海国际再保险交易中心场内交易与结算规模双第一,并推动新加坡分公司等跨境再保险业务纳入场内交易。
六、未来展望与推介要点
展望一:人身再保险的保障型红利仍将延续。 保障型业务占比提升8.9个百分点、短期保障型综合成本率85.32%,说明转型路径已被验证。随着商业健康险、长护险、惠民保的政策红利持续释放,该板块有望继续担当集团利润增长的主引擎。
展望二:新兴风险打开增量空间。 低空经济、机器人、AI伴生风险、网络安全、气候变化——这些传统保险尚未充分覆盖的领域,正成为再保险的技术壁垒与定价高地。中国再保已通过"智飞保"、机器人再保合约、AI伴生风险条款、气候压力测试平台等率先卡位,先发优势明显。
展望三:出海与"一带一路"是高弹性增长极。 境外资产保障523亿元、保费增长183%,显示中资企业出海的风险保障需求正在爆发,桥社的全球网络则为这一需求提供了承接能力。
展望四:投资端FVOCI策略增强利润稳定性。 FVOCI股票占比提升至39.8%,在权益市场回暖时既能增厚净资产、又能减少当期利润波动,是"进可攻、退可守"的稳健配置。
推介要点总结:中国再保2026年中期业绩的核心投资逻辑可以概括为三句话——盈利质量跃升(净利润+15.1%、ROE 12.77%)、增长引擎切换(人身再保险利润贡献登顶,保障型转型成功)、战略壁垒加固(巨灾治理、新兴风险、一带一路、上海国际再保中心四重卡位)。在保险行业整体向高质量发展转型的周期中,一家同时具备"国家风险管理平台"属性与国际化经营能力的再保险集团,其稀缺性与配置价值正日益凸显。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号