

标题
- 标题
- 内容

有温度的核保,有深度的保障:昆仑健康保青春多倍版的产品逻辑与服务体系
在重疾险市场从“拼价格”走向“拼服务、拼核保、拼健康管理”的转型期,昆仑健康保青春多倍版提供了一个值得审视的样本。这款产品并非孤立存在,而是嵌入在昆仑健康“治未病+风险减量”的完整体系中——从产品责任的多次赔付设计,到核保政策的弹性空间,再到VIP健康服务的全周期覆盖,构成了一个“保障+服务+管理”的闭环。
一、健康保青春多倍版:60岁前额外赔的价值锚点
重疾险的核心命题始终是“保额够不够”。健康保青春多倍版给出的答案是:在家庭责任最重的年龄段,把保额做到极致。
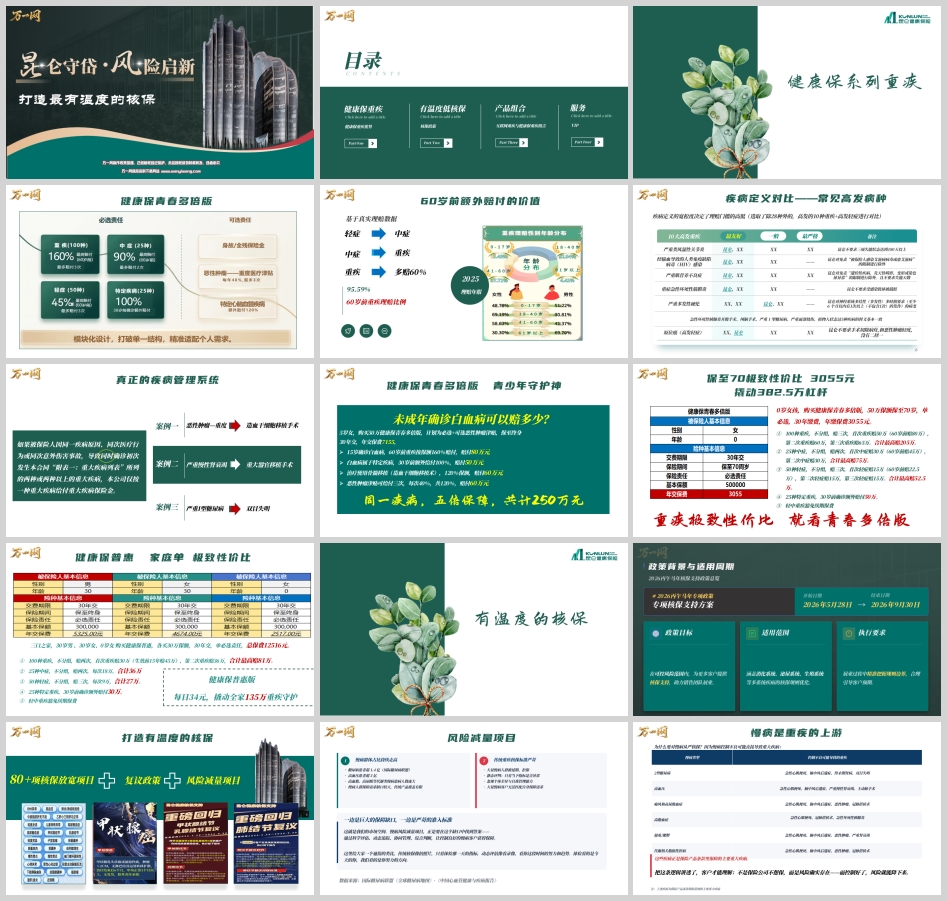
该产品的基础保障框架清晰而扎实:100种重疾不分组赔付3次,首次赔付100%保额、已交保费或现金价值三者取大,第二次赔付120%,第三次赔付130%;25种中症不分组赔付2次,每次60%保额;50种轻症不分组赔付3次,每次30%保额。真正的差异化在于“60岁前额外赔”:首次重疾额外赔付60%保额,首次中症额外赔付30%,首次轻症额外赔付15%。这意味着,一张50万保额的重疾险,在60岁前实际拥有80万的重疾保障——这恰好覆盖了家庭经济支柱最不能“倒下”的阶段。
另一个值得关注的机制是30岁前特定疾病双倍赔。25种特定疾病在30周岁前确诊,可额外获得100%基本保额赔付,叠加60岁前的60%额外赔,特定疾病最高可赔付260%保额。以5岁女孩投保50万保额为例:15岁确诊白血病,60岁前重疾按160%赔付80万,白血病作为特定疾病额外给付50万,若后续需要骨髓移植(造血干细胞移植术),按120%赔付60万,若附加了恶性肿瘤津贴,还可累计赔付三次共120%即60万。同一疾病链条下,五倍保障累计可达250万元。这种“同一病因、多重触发”的设计,在青少年高发重疾(如白血病)的场景中具有实质意义。
从费率看,0岁女孩50万保额保至70岁、30年缴费、单必选责任,年缴保费仅3055元,撬动的是重疾、中症、轻症、特定疾病合计最高382.5万的保障杠杆。健康保普惠多倍版则进一步降低了门槛:100种重疾不分组赔2次,保单前15年首次重疾赔付150%保额,25种特定疾病30岁前额外赔100%,三口之家各买30万保额、30年交、单必选,总保费仅12516元,日均34元撬动全家135万重疾守护。
二、核保政策:从“拍照片”到“看录像”的风险减量逻辑
产品的竞争力不仅在于条款的“纸面厚度”,更在于能否让“非标准体”人群真正获得保障。这是健康保系列“有温度核保”的核心命题。
2026年,昆仑健康推出了覆盖80余项核保放宽项目的专项政策,适用周期为2026年5月28日至9月30日,涵盖消化系统、泌尿系统、生殖系统等多系统疾病。但更具战略意义的,是“慢病风险减量项目”的底层逻辑重构。
传统核保像“拍照片”——只看体检当天那一瞬间的指标。一个血糖控制稳定的糖尿病患者,可能因为某次空腹血糖偏高而被拒保;一个血压长期达标的高血压患者,可能因为体检时紧张导致血压读数偏高而失去保障资格。慢病风险减量项目的核保逻辑则是“看录像”:通过科学评估、动态追踪、协同管理、综合判断,观察指标的长期趋势和客户的自我管理能力。
这一转变建立在明确的循证医学基础之上。糖化血红蛋白每升高1%,并发症风险增加37%–40%;收缩压每升高20mmHg,卒中风险增加50%–60%;LDL-C每升高1mmol/L,血管事件风险增加21%;BMI每增加5个点数,全因死亡风险增加31%。慢病是重疾的上游:2型糖尿病控制不良可导致急性心肌梗死、终末期肾病、双目失明;高血压控制不良可导致脑中风后遗症、严重慢性肾衰竭、主动脉手术。把这条逻辑讲透,客户才能理解:保险公司不是“不想保”,而是风险确实存在——但控制好了,风险就能降下来。
基于这一逻辑,2型糖尿病和原发性高血压的投保规则体现出“精准筛选”的特征。2型糖尿病的理想客户画像为:18–45岁、血糖控制稳定无并发症、正规医疗机构管理方案、规律用药定期复查、有健康改善意愿。明确无法承保的情形则包括:糖化血红蛋白控制不良、已有明显糖尿病视网膜病变、肾功能不全或糖尿病足、有心梗或脑卒中病史。承保保额限额为20万元。高血压的核保与糖尿病有一个关键差异:特别看重“连续多次血压记录”,单次血压意义有限,家庭自测血压记录本可以作为补充材料。明确无法承保的情形包括:血压控制不良、已有靶器官损害、继发性高血压(病因未明确)、有心梗脑卒中病史。
慢病风险减量项目的流程设计同样值得关注:提交投保申请→专业病情评估→定制保障+干预方案→签单完成开启管理→持续动态跟踪。其中“第五步”被定义为“整个项目的灵魂”:指标好转有机会加保。对客户而言,这是正向激励——把身体管好,保障还能升级;对公司而言,这是持续经营的理由——签单不是结束,而是客户关系的开始。
智能核保辅助决策系统为这一体系提供了技术支撑。2026年2月推出的1.0版系统,首次将“中医体质辨识”融入核保,实现核保准确率提升超40%、人工核保时效提升至少30%。系统的AI技术矩阵能够自动解读体检报告和病历,为非标体、老年人等细分人群提供精准风险评估,同时采用全私有化部署保障数据安全。
三、线上线下组合:基础盘与补充盘的功能分工
在重疾险的选购中,“线上还是线下”往往被简化为“便宜还是贵”的二元选择。但健康保系列提出的组合逻辑是:线下求“稳”与“全”,线上求“快”与“省”,二者不是替代关系,而是功能互补。
线下健康保青春多倍版的“基础盘”价值体现在四个维度:核保灵活性(支持人工核保、复议、风险减量)、双录合规(业务员逐条协助告知,减少告知疏漏)、理赔协助(属地服务支持)、保单权益(VIP健康服务)。互联网重疾险的优势则在于价格低廉、线上录单便捷、智能核保快速。组合投保的策略逻辑是:用线下产品做“压舱石”,保障多次赔付、60岁前额外赔、复议权益和VIP服务;用线上产品做“补充盘”,以低成本拉高总保额。例如目标总保额80万,可以配置线下健康保50万+互联网重疾30万;目标总保额50万,可以配置线下健康保30万+互联网重疾20万。组合投保的关键前提是:线上线下均需完整如实健康告知,告知标准不能因渠道不同而降低。
四、VIP服务:从“理赔触发器”到“健康陪伴者”的延伸
重疾险的传统价值主张是“确诊即赔”,但健康保系列的VIP服务体系试图将价值链条向前延伸——在疾病发生之前,通过健康管理服务降低风险;在疾病发生之时,通过绿通和陪诊减少就医摩擦;在治疗过程中,通过津贴和持续服务减轻经济压力。
VIP服务按客户层级(普通、黄金、铂金、钻石、黑钻、SVIP)差异化配置。基础层级覆盖健康资讯、体质辨识(不限次);黄金层级增加重疾绿通、陪诊服务(1次)、健康咨询(不限次);铂金层级进一步增加体检服务、上门护士、齿科服务或中医视频问诊(二选一)、中医理疗;钻石层级增加视频医生(不限次)、就医绿通、家庭医生(12次);最高层级(黑钻/SVIP)则提供高端康养或免疫细胞存储(二选一)。
这套服务体系的逻辑是“让好客户感受到被照顾”。以陪诊服务为例,对于独居老人或异地就医的家庭而言,一次专业的陪诊可能比几百元的保费折扣更有感知价值。中医体质辨识服务面向全层级客户不限次开放,并已完成与国家最新标准的系统对接,这与智能核保系统中的“中医体质辨识”模块形成呼应——核保时的体质评估数据可以成为后续健康管理的起点,而健康管理的数据又可以反哺核保复议时的风险评估。
结语
昆仑健康保青春多倍版及其服务体系,呈现的是一条“产品责任—核保弹性—健康管理”的三层价值链条。产品层面,60岁前额外赔和不分组多次赔解决了“保额够不够”和“赔后还能不能保”的问题;核保层面,慢病风险减量项目用“看录像”的逻辑替代“拍照片”的逻辑,为控糖控压良好的人群打开了保障窗口;服务层面,VIP体系将保险从“理赔时的金钱给付”延伸为“全周期的健康陪伴”。这套逻辑能否在更长时间维度上跑通,取决于两个关键变量:核保政策执行的稳定性,以及健康管理服务对风险改善的实际贡献度。但从产品设计的价值取向来看,它至少指向了一个值得肯定的方向:让更多人在身体出现问题时,仍然有获得保障的可能。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

