

标题
- 标题
- 内容



长寿时代的养老答卷
——从老龄化浪潮到"金悦养老庆典版"的财富管理新解法
"儿女各冠笄,孙孩绕衣襟""书听孙儿读,汤看侍儿煎"——千年前诗人笔下的晚年图景,是中国人对"里好"生活最朴素的向往。然而,当老龄化以超乎预期的速度到来,当利率一降再降、房产持续降温,这份向往正面临前所未有的现实拷问:我们的养老钱,从哪里来?我们的晚年,靠谁来照护?
一、中国老龄化时代全面到来
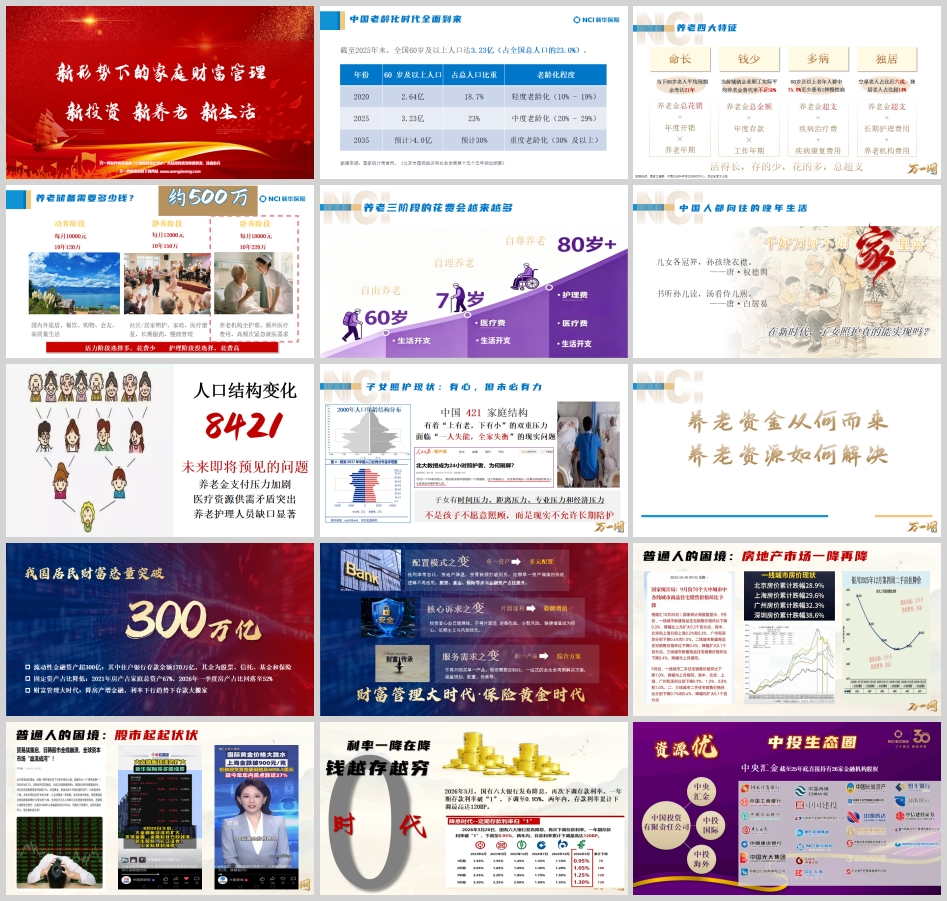
数字是最冷峻的提醒。截至2025年末,全国60岁及以上人口达3.23亿,占总人口的23.0%。回望2020年,这一数字还是2.64亿、占比18.7%,属于"轻度老龄化";仅仅五年,我们已进入占比20%—29%的"中度老龄化"阶段。而据预测,到2035年,60岁及以上人口将突破4.0亿,占比约30%,正式迈入"重度老龄化"。
从轻度到中度,中国用了不到十年;从中度到重度,可能只需要再一个十年。这不是一条平缓的曲线,而是一场加速到来的浪潮。
与人口结构变化相伴的,是四个绕不开的养老特征:命长、钱少、多病、独居。当下60岁老人平均预期余寿已达21年;当前城镇企业职工实际平均养老金替代率不足50%;60岁及以上老年人群中75.8%至少患有1种慢性病;空巢老人占比近六成,独居老人占比超14%。
把这四组词放在一起读,结论令人警醒:活得越来越长,攒的却未必够多,医疗与护理支出还在不断膨胀——这正是"养老超支"的真实成因。
二、养老到底需要多少钱
养老储备的计算,其实只有一道简单的乘法与一道残酷的加法。
养老金总花销 = 年度开销 × 养老年期;养老金总金额 = 年度存款 × 工作年期。 前者随寿命延长而膨胀,后者受退休时点约束而有限。更麻烦的是超支部分:疾病治疗费 + 疾病康复费用,以及长期护理费用 + 养老机构费用——这两项几乎不受个人意志控制。
按养老三阶段测算,花费呈明显的阶梯式上升:
动养阶段(活力养老):国内外旅居、餐饮、购物、会友,高质量生活,按每月1万元计,10年约120万元;
静养阶段(自理养老):社区或居家照护、家政、医疗康复、长期服药、慢病管理,按每月1.2万元计,10年约150万元;
卧养阶段(自尊养老):养老机构全护理、额外医疗费用、高频次紧急就医需求,按每月1.8万元计,10年约220万元。
三个阶段相加,约500万元。
这条曲线的关键启示在于:活力阶段选择多、花费少;护理阶段没选择、花费高。 换句话说,最需要用钱的阶段,恰恰是最没有选择权的阶段。养老规划的本质,就是用确定的财富,对冲晚年不确定的失能风险。
三、子女照护:有心,但未必有力
"千好万好不如里好",传统观念里,养老是子女的事。但在8421的人口结构下,这一模式正在瓦解。
未来即将预见的问题有三个:养老金支付压力加剧、医疗资源供需矛盾突出、养老护理人员缺口显著。而中国"421"家庭结构中的中年一代,承受着"上有老、下有小"的双重压力——时间压力、距离压力、专业压力、经济压力,四座大山同时压来。
不是孩子不愿意照顾,而是现实不允许长期陪护。"一人失能,全家失衡",绝非危言耸听。当照护需要专业护理技能、需要全天候陪伴,家庭内部的非专业照护往往难以为继。这意味着,养老资金的准备与养老资源的对接,都必须提前规划、外部解决。
四、财富管理大时代:三大转变
钱从哪里来?答案是居民财富的配置大迁徙。
当前,我国流动性金融资产超300万亿元,其中住户银行存款余额达170万亿元,其余为股票、信托、基金和保险。与此同时,固定资产占比持续回落——房产占家庭总资产比重已从2021年的67%回落至2026年一季度的52%。
"降房产、增金融"的趋势,在低利率常态化的催化下愈演愈烈。2026年5月,国有六大银行再度下调存款利率,一年期存款利率破"1",降至0.95%,两年内存款利率累计下调最高达120BP。低利率常态化、房地产降温、资管新规打破刚兑——依赖单一资产增值的传统逻辑已经不再适用。
由此,家庭财富管理正在发生三大转变:
配置模式之变:从单一资产到多元配置。 股票、基金、保险等多元金融资产占比提升,分散风险、稳健增值成为核心诉求。
核心诉求之变:从片面逐利到稳健增值。 投资者心态日趋理性,不再片面追逐高收益,长期主义与风控优先成为主流。
服务需求之变:从单一产品到综合方案。 客户不再满足于购买一款产品,而需要涵盖规划、配置、传承的定制化、一站式全生命周期解决方案。
普通人的困境也正在于此:房产一降再降,股市起起伏伏,存款利率一降再降——"钱越存越穷"的焦虑,需要一个兼具安全性、流动性与成长性的出口。
五、机构的力量:为什么是保险公司
当个人投资者在市场中单打独斗时,机构投资者的优势就凸显出来。
新华保险的实际控制方中央汇金,截至2025年底直接持有26家金融机构股权,依托中投生态圈形成了强大的资源协同。从投资业绩看,新华保险2025年总投资收益率达6.6%,在同业中位居前列;更值得关注的是,公司近5年平均分红实现率达156.1%,位列险企第一。
对客户而言,这意味着什么?分红险的"双重利益机制"给出了答案:下有"托底"能力——固收部分白纸黑字写进合同,抵御利率下行;上有"超额"能力——通过市场投资赚取超额收益,客户可享受机构投资者约70%的收益分配。这一"攻守兼备"的结构,正是低利率时代稀缺的资产形态。
更进一步,新华保险在30周年司庆季推出的分红险专属投资账户,实行四维配置体系:资金定投、海外资产、优质REITs、能源战略注资,通过"借船出海、当房东收租、买原始股票"的方式增厚收益。其中,通过QDII(合格境内机构投资者)渠道配置全球资产尤为关键——客户以人民币购买分红险,由公司统一换汇投资海外市场,既无需自行开立海外账户,也不占用个人每年5万美元的购汇额度。
对比赴港投保的潜在风险——汇率波动、前期退保现金价值极低、香港"无限告知"的严格核保、纠纷需依香港法律处理且诉讼成本高——通过QDII间接配置全球优质资产(美股科技龙头、港股互联网巨头、黄金原油等抗通胀商品),显然是一条更省心、更合规、也更安全的路径。尤其在QDII额度收紧、代销平台单日限购100元的背景下,险企的机构专属额度更显稀缺。
六、产品方案:金悦养老庆典版
在这一背景下,"金悦优选庆典版"养老年金保险(分红型)应势而出。
投保条件宽松。 投保年龄0周岁(出生满28日)至80周岁,高龄客群亦可投保;交费方式支持一次交清、年交、月交,交费期间可选趸交、3年、5年、6年、8年、10年、15年、20年;最低保费趸交1万元、年交2000元,门槛亲民。高客版"尊佑金悦"10年交3万元起。
领取方式灵活。 首次养老年金领取日可选55周岁(限女性)、60周岁、65周岁,或合同生效满1年;养老年金领取期间可选15年、20年、25年,直至被保险人年满105周岁后的首个保单周年日前一日。
四重"金"喜构筑收益体系:
祝寿金:首次养老年金领取日,给付已交保险费的1.75%(高客版尊佑金悦为2%);
养老年金:自首次领取日起每年领取基本保险金额,按月领取的每月为基本保额×0.085;
满期生存保险金:保险期间届满,给付实际交纳的保险费;
身故保险金:给付MAX(实际交纳保险费,基本保险金额对应的现金价值)。
用四个字概括产品特质:更快(见利快,可保年龄更高、客群扩容)、更活(多种交费与领取方式随心选择)、更高(四重"金"喜,收益高稳)、更强(新增功能,优享税优)。
红利的二次增值是这套方案的精髓。红利领取方式有四种:现金领取、累积生息、购买交清增额保险、转入万能险保费。其中"购买交清增额保险"尤为关键——红利不领取,以保额形式增加保障并持续累积,实现增现价、增分红、增领取;养老年金领取日起,红利自动买成"类养老年金",定向增加养老阶段现金流。若再搭配万能账户,年金返还进入万能进行二次增值,形成"年金+红利+万能"的三重复利结构。
七、案例演示:54岁女性的养老规划
以54岁女性为例,采用"金悦优选庆典版+鑫金利卓越"组合:10年交、年交10万元,累计投资100万元,另追加账户资金100万元,合计200万元。
现金流安排如下:
55周岁,领取祝寿金1,750元;
65周岁至104周岁,每年稳定领取养老年金10,260元,累计约51.47万元;
105周岁,领取满期生存保险金100万元;
身故保障为MAX(已交保费,现金价值)。
红利利益下的演示结果:
第9—10个保单年度,当年单利约7.1%;
80周岁生存总利益超163.37万元(约1.6倍);
105周岁生存总利益超338万元(约3.38倍);
按不同持有期测算:10年约208万,17年约1.5倍达300万,28年约2倍达400万,42年约3倍达600万,满期约4倍达806万。
追加资金100万元的演示收益:1年3.1万元、5年16.58万元、10年35.9万元、20年84.9万元、30年151.6万元。
需要说明的是,上述祝寿金、养老年金、满期生存保险金、身故保险金给付责任均不包含红利分配产生的相关利益;分红险未来的保单红利为非保证利益,红利分配不确定,红利水平不保证;万能账户结算利率超过最低保证利率的部分同样不确定。演示数据仅为假设情景下的测算,不代表实际收益承诺。
八、好服务在新华:不止于一张保单
养老解决方案的竞争力,最终落在服务上。新华保险通过升级五大核心服务品牌,构建起覆盖客户全生命周期的综合服务网络,从单一保单服务迈向"医、康、养、财、税、法、商、教、乐、文"的全方位生态体系:
新华尊·品质生活:定制化高端品质生活管家服务,涵盖财富规划、圈层社交等专属权益;
新华安·居家守护:"居家+社区+机构"三位一体养老服务模式,提供适老化改造、日常照护;
新华瑞:健康、财税、商旅、教育、乐趣等普惠服务;
新华悦:嘉悦、尊悦、怡悦三个子品牌,打造"保险+健康+养老"三位一体服务生态圈,提供康养、旅居及医疗服务;
新华康:全周期健康伙伴,提供预防、诊疗、康复一站式医疗健康服务。
配合终身寿险(养老资产的稳健底盘)、分红险(品质养老的增益放大器)、长护险(晚年尊严的坚实防线)、年金险(养老规划的确定压舱石),一套"产品+服务"的完整闭环就此形成。
结语
高端养老的终极核心,不是活多久,而是不管活多久,在不同阶段活得都要有尊严。
老龄化不可逆转,利率下行难以逆转,家庭结构的变化同样难以逆转。能改变的,是我们应对的方式:从单一资产到多元配置,从片面逐利到稳健增值,从临时抱佛脚到提前数十年布局。
"积小成多,聚沙成塔。"每一笔当下强制积累的投入,都是在为未来的生活攒下一份踏实的底气与稳稳的安全感。晚景如春需提前规划——在"新投资、新养老、新生活"的时代命题下,早一天行动,就多一分从容。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号