

标题
- 标题
- 内容

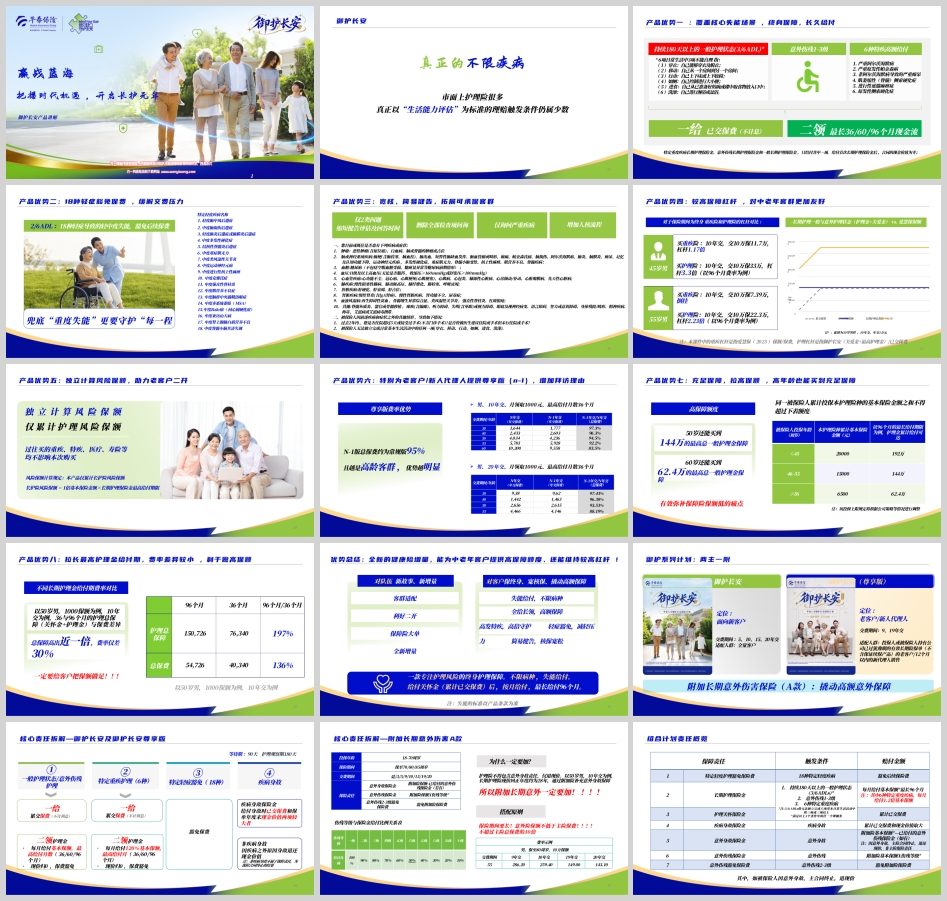
御护长安:把握长护元年机遇,一款真正“不限疾病”的终身护理保障
引言:赢战蓝海,开启长护元年
随着人口老龄化进程加速,失能护理风险正成为越来越多家庭必须面对的现实问题。在这一背景下,长期护理保险迎来发展的“元年”机遇。华泰人寿推出的“御护长安”终身护理保险,以“真正不限疾病”为核心突破,凭借生活能力评估触发理赔、宽核保、高杠杆、高保额等八大产品优势,为中老年客群提供了全新的健康险增量选择。
一、产品定位:真正的不限疾病,以生活能力评估为标准
市面上护理险产品众多,但真正以“生活能力评估”为理赔触发条件的仍属少数。御护长安的核心突破在于:特定重度疾病长期护理保险金、意外伤残长期护理保险金和一般长期护理保险金,只给付其中一项,而触发条件覆盖三大场景——
其一,持续180天以上的一般护理状态(3/6ADL),即六项基本日常生活活动中三项或三项以上不能自理:穿衣、移动、行动、如厕、进食、洗澡。这一标准不以具体病种为限,真正实现了“不限疾病”的失能给付。
其二,意外伤残1-3级,覆盖意外导致的严重伤残护理需求。
其三,6种特疾高额给付,包括严重阿尔茨海默病、严重原发性帕金森病、非阿尔茨海默病导致的严重痴呆、肌萎缩性(脊髓)侧索硬化症、进行性延髓麻痹症、原发性侧索硬化症。这6种特定重度疾病每月给付1.2倍基本保额,体现对高发特疾的加倍守护。
给付结构上采取“一给二领”:一给即护理关怀保险金,一次性给付累计已交保费(不计息);二领即长期护理保险金,按月给付,最长给付36/60/96个月,形成持续现金流。给付首次长期护理保险金后,合同现金价值为零。
二、八大产品优势系统拆解
优势一:覆盖核心失能场景,终身保障,长久给付
御护长安保险期间为终身,覆盖一般护理状态、意外伤残1-3级、6种特定重度疾病三大核心失能场景,兜底“重度失能”的同时更要守护“每一程”。按月给付的长期护理金形成稳定现金流,最长96个月的给付期设计,能够有效应对长期护理的高额支出。
优势二:18种轻症豁免保费,缓解交费压力
产品设置特定轻度疾病护理豁免保险费责任,覆盖18种特定轻度疾病,包括轻度脑中风后遗症、中度脑损伤后遗症、轻度脑炎后遗症或脑膜炎后遗症、中度多发性硬化症、结核性脊髓炎后遗症、中度重症肌无力、中度类风湿性关节炎、中度运动神经元病、中度进行性核上性麻痹、中度克雅氏症、中度强直性脊柱炎、中度肌营养不良症、中度脑桥中央髓鞘溶解症、中度多系统萎缩(MSA)、中度Balo病(同心圆硬化症)、中度亚历山大病、中度肾上腺脑白质营养不良、中度脊髓小脑共济失调。18种轻症导致的轻中度失能(2/6ADL),即可豁免后续保费,极大缓解交费压力。
优势三:宽核保,简易健告,拓展可承保客群
御护长安仅设2类健康告知问题,大幅缩短健告评估及回答时间:仅询问严重疾病,删除全部检查项问询,并增加人核流程。健告内容聚焦肿瘤、脑或神经系统疾病、糖尿病、II级及以上高血压、心血管疾病、肺疾病、肝脏疾病、肾脏疾病、血液风湿病及其他严重情形,同时询问过去2年内住院超过5天或接受手术情况,以及是否无法独立完成日常基本生活活动中的任何一项。宽核保设计显著拓展了可承保客群,对中老年客户更加友好。
优势四:较高保障杠杆,对中老年客群更加友好
以50岁男性、10年交、年交1万元为例进行杠杆对比:购买重疾险,10年交10万保11.7万,杠杆1.17倍;购买护理险,10年交10万保33万,杠杆3.3倍(以96个月费率为例)。再看55岁男性:重疾险10年交10万保7.39万,出现倒挂;护理险10年交10万保22.3万,杠杆2.23倍。45岁男性重疾险杠杆1.17倍,护理险杠杆3.3倍。对于保险期间为终身的重疾险和护理险杠杆对比,护理险在中老年客群中优势尤为明显,有效解决了高龄客群保障险保额低、杠杆低的痛点。
优势五:独立计算风险保额,助力老客户二开
过往购买的重疾、特疾、医疗、寿险等均不影响本次购买御护长安。风险保额计算规定:本产品仅累计长护险风险保额,长护险风险保额=1倍基本保险金额×长期护理保险金最高给付期限。独立计算风险保额的设计,为老客户二次开发提供了极大便利,助力队伍实现客户价值深挖。
优势六:尊享版(N-1)增加拜访理由
特别为老客户/新人代理人提供尊享版(N-1版),交费期间为9年交、19年交,总保费约为常规版的95%,且越是高龄客群优势越明显。以男性10年交、月领取1000元、最高给付36个月为例:30岁N年交总保费对比N-1年交为97.43%,40岁为96.38%,50岁为93.53%,55岁为88.19%。20年交案例中,60岁客群N-1年交/N年交总保费仅83.5%。尊享版费率优势为老客户拜访和新人代理人销售提供了有力抓手。
优势七:充足保障,拉高保额,高年龄也能买到充足保障
投保上限规定按年龄段设置:≤45周岁累计基本保险金额20000元,以96个月最长给付期限为例,护理金累计给付可达192万;46-55周岁15000元,可达144万;≥56周岁6500元,可达62.4万。这意味着50岁还能买到144万的最高总一般护理金保障,60岁还能买到62.4万的最高总一般护理金保障,有效弥补保障险保额低的痛点。
优势八:拉长最高护理金给付期,费率差异较小,利于做高保额
以50岁男性、1000元保额、10年交为例:96个月护理总保障150,726元,36个月为76,340元,96个月/36个月达197%;总保费方面,96个月为54,726元,36个月为40,340元,比例为136%。总保障高出近一倍,费率仅差30%,因此一定要给客户把保额做足。
三、核心责任拆解
御护长安及尊享版的核心责任包括四项:
① 一般护理状态/意外伤残护理:一给累交保费(不计利息),二领每月给付基本保额,最高给付36/60/96个月,现价归0,保费豁免。
② 特定重疾护理(6种):每月给付120%基本保额,最高给付36/60/96个月,现价归0,保费豁免。
③ 特定轻症豁免(18种):豁免后续保费。
④ 疾病身故:给付身故时已交保费和保单年度末现金价值两项较大者。非疾病身故因疾病之外原因身故退还现金价值(非疾病身故不属于保险责任,为保险合同终止的结果)。
等待期90天,护理观察期180天。投保年龄18-70周岁,保险期间保至70/80/85周岁或终身,交费期间包括趸交/3/5/9/10/15/19/20年交。
附加长期意外伤害保险(A款) 是组合计划的重要组成部分。定位上,御护长安面向新客户,交费期间5/10/15/20年交,适配全量客户;御护长安(尊享版)面向老客户/新人代理人,交费期间9/19年交,适配持有公司已过犹豫期有效长期险保单(不含保证续保产品)的老客户及12个月以内的新代理人。附加长期意外A款保险责任包括意外身故保险金(附加险保额-已给付的意外伤残保险金)、意外伤残保险金(附加险保额×伤残等级给付比例)、意外伤残2-3级豁免保险费。伤残等级给付比例从一级100%递减至十级10%。
为什么一定要附加长期意外? 护理险不得包含意外身故责任,仅退现价。以50岁男性、10年交为例,长期护理险现价回正年度约为28年,通过附加险可补充意外身故保障。搭配原则:保险期间要长,意外险保额不低于主险保费,不超过主险总保费的10倍。
四、投保规则与销售资格
御护长安(常规版):5/10/15/20年交,保险期间终身。保额规定最低投保基本保险金额1000元,超出部分按100元整数倍累加。投保上限按年龄段设置:≤45周岁20000元,46-55周岁15000元,≥56周岁6500元。风险保额仅累计长护险风险保额。可附加意外伤害医疗保险(A款、B款)、附加安诊无忧住院费用医疗保险(计划一、计划二)、附加泰医宝医疗保险、附加投保人豁免保险费重大疾病保险(A款)、华泰人寿附加长期意外伤害保险(A款)。
御护长安(尊享版):9/19年交,保险期间终身,投保年龄18-65周岁(具体以交费期间对应年龄表为准)。销售资格方面,投保人或被保险人持有公司已过犹豫期的有效长期险保单(不含保证续保产品),或入司12个月内的新人代理人。新人销售资格期限为12个自然月(含入司当月),自入司之日起至入司月份的下一年同月份的前一个自然月的最后一天止。例如2026年6月1日入司,资格至2027年5月31日;2026年7月31日入司,资格至2027年6月30日。
五、保险案例演示
以年交11,425元、交费9年、已交保费共102,825元、基本保额2000元/月为例:
情景一:一般护理或意外1-3级伤残。护理关怀金一次性给付已交保费102,825元,本项责任终止;长期护理金每月给付2000元,若一直满足合同约定要求,最高给付96个月,最高获赔付19.2万元,合同终止。满足合同约定要求最高给付29.48万,约为已交保费的2.86倍。
情景二:6种特定重疾护理状态。护理关怀金一次性给付102,825元;长期护理金每月给付2000×1.2=2400元,最高给付96个月,最高获赔付23.04万元。满足合同约定要求最高给付33.32万,约为已交保费的3.24倍。
情景三:未陷入护理状态不幸身故。若疾病身故,触发主险责任,赔付主险累交保费与主险现价较大者;若意外身故,触发主险终止条件与附加险责任,退主险现价+附加险保额(15万)-已给付的意外伤残保险金(如有)。
从保单利益演示表可见,第9保单年度末累计所交保险费102,825元,疾病身故保险金102,825元,期末现金价值64,954元;第30保单年度期末年龄80岁,疾病身故保险金112,249元,期末现金价值112,249元;第40保单年度期末年龄90岁,疾病身故保险金139,812元,期末现金价值139,812元。特定重度疾病长期护理保险金最高230,400元,意外伤残/一般长期护理保险金最高192,000元,护理关怀金102,825元。
六、规则建议与销售策略
对客户:御护长安实现保终身、宽核保、撬动高额保障。失能给付不限病种,全给长领高额保障,高发特疾高倍守护,轻症豁免减轻压力,简易健告核保宽松。建议客户将保额做足,充分利用96个月给付期与36个月费率差异较小的特点,以较小费率增幅换取近一倍总保障提升。
对队伍:御护长安带来新故事、新增量。客群适配方面,中老年客群杠杆优势明显;利好二开方面,独立计算风险保额助力老客户深挖;保障险大单方面,高保额设计支持大单销售;全新增量方面,宽核保拓展可承保客群。尊享版(N-1)为老客户拜访和新人代理人销售提供费率优势与拜访理由。
搭配建议:主险御护长安(或尊享版)搭配附加长期意外伤害保险(A款),保险期间要长,意外险保额不低于主险保费且不超过主险总保费的10倍,补充意外身故保障缺口。
结语
御护长安是一款专注护理风险的终身护理保障产品,不限病种、失能给付,给付关怀金(累计已交保费)后按月给付,最长给付96个月。其全新的健康险增量定位,能为中老年客户提供高保障额度,同时维持较高杠杆。在长护元年开启之际,御护长安以“真正不限疾病”的产品理念、八大产品优势和清晰的核心责任体系,为队伍赢战蓝海提供了有力武器,也为万千家庭守护失能风险提供了坚实屏障。把握时代机遇,开启长护元年,御护长安值得重点关注与全力推动。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

