

标题
- 标题
- 内容



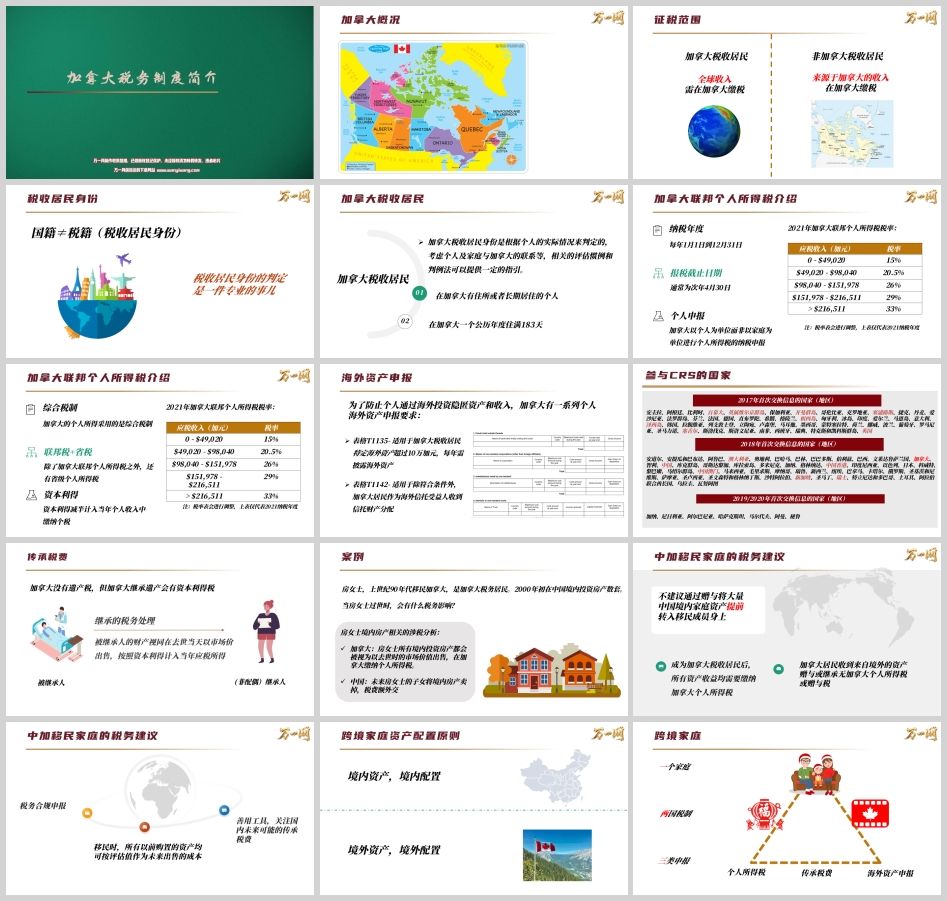
加拿大税务制度与跨境家庭资产配置原则
引言
加拿大是热门移民国家之一,其完善的社会福利体系和优质的教育资源吸引着众多家庭。然而,移民加拿大不仅意味着生活环境的改变,更意味着税务身份和税务责任的重大转变。对于跨境家庭而言,理解加拿大的税收居民身份判定规则、个人所得税制度、海外资产申报要求以及传承税费安排,是进行资产配置和财富规划的前提。
一、加拿大概况与征税范围
加拿大是位于北美洲的发达国家,与美国相邻,官方语言为英语和法语,是典型的移民国家。对于考虑移民加拿大的家庭而言,首先需要理解加拿大税制的征税范围:加拿大税收居民需就全球收入在加拿大缴税,非加拿大税收居民则仅就来源于加拿大的收入在加拿大缴税。这一区分决定了移民家庭税务负担的基本格局。
需要特别强调的是,国籍不等于税籍。拥有加拿大国籍或永久居民身份,并不自动等同于加拿大税收居民;反之,未入籍者也可能因实际居住联系而被认定为税收居民。税收居民身份的判定是一件专业性很强的事,需要结合个人及家庭与加拿大的联系综合评估,相关的评估惯例和判例法可以提供一定指引。
二、加拿大税收居民身份的判定
加拿大税收居民身份的判定主要依据两类标准。第一类是事实认定:在加拿大有住所或者长期居住的个人,通常被认定为税收居民。第二类是时间标准:在加拿大一个公历年度住满183天的个人,也被视为税收居民。这里的"住满183天"并不要求连续居住,而是按年度累计计算。实践中,加拿大税务局还会考察个人在加拿大的居住联系,包括是否拥有住房、配偶和子女是否在加拿大居住、是否持有加拿大驾照、银行账户、医疗保险等社会联系,以及个人在加拿大的停留时间和居住意图等因素。对于"太空人"家庭(一方在加拿大居住、另一方在原居地工作),税收居民身份的判定往往更为复杂,需要专业评估。
三、加拿大联邦个人所得税介绍
加拿大个人所得税的纳税年度为每年1月1日至12月31日,报税截止日期通常为次年4月30日。加拿大以个人为单位而非以家庭为单位进行个人所得税的纳税申报,这一点与部分国家以家庭为申报单位的制度不同,夫妻双方需分别申报各自收入。
加拿大个人所得采用综合税制,即将各类收入汇总后按统一税率表计算税额。除联邦个人所得税外,还有省级个人所得税,最终税负为联邦税与省税之和。以2021纳税年度联邦个人所得税税率为例:应税收入0至49,020加元的部分税率为15%;49,020至98,040加元的部分为20.5%;98,040至151,978加元的部分为26%;151,978至216,511加元的部分为29%;超过216,511加元的部分为33%。需要说明的是,税率表会逐年调整,上述税率仅代表2021纳税年度。此外,资本利得只有一半计入当年个人收入中缴纳个税,即资本利得减半计入应税收入,这是加拿大税制中一项重要的优惠政策。
四、海外资产申报要求
为防止个人通过海外投资隐匿资产和收入,加拿大建立了一系列个人海外资产申报要求。其中最重要的表格是T1135,适用于加拿大税收居民在特定海外资产超过10万加元的情形,每年需披露海外资产。另一重要表格是T1142,适用于除符合条件外,加拿大居民作为海外信托受益人收到信托财产分配的情形。
与海外资产申报相配套的是共同申报准则(CRS)下的金融账户信息自动交换机制。参与CRS的国家和地区包括安圭拉、阿根廷、比利时、百慕大、英属维尔京群岛、开曼群岛、哥伦比亚、克罗地亚、塞浦路斯、捷克、丹麦、爱沙尼亚、法罗群岛、芬兰、法国、德国、直布罗陀、希腊、格陵兰、根西岛、匈牙利、冰岛、印度、爱尔兰、马恩岛、意大利、泽西岛、韩国、拉脱维亚、列支敦士登、立陶宛、卢森堡、马耳他、墨西哥、蒙特塞拉特、荷兰、挪威、波兰、葡萄牙、罗马尼亚、圣马力诺、塞舌尔、斯洛伐克、斯洛文尼亚、南非、西班牙、瑞典、特克斯和凯科斯群岛、英国等。2017年首次交换信息的国家(地区)包括安道尔、安提瓜和巴布达、阿鲁巴、澳大利亚、奥地利、巴哈马、巴林、巴巴多斯、伯利兹、巴西、文莱达鲁萨兰国、加拿大、智利、中国、库克群岛、哥斯达黎加、库拉索岛、多米尼克、加纳、格林纳达、中国香港、印度尼西亚、以色列、日本、科威特、黎巴嫩、马绍尔群岛、中国澳门、马来西亚、毛里求斯、摩纳哥、瑙鲁、新西兰、纽埃、巴拿马、卡塔尔、俄罗斯、圣基茨和尼维斯、萨摩亚、圣卢西亚、圣文森特和格林纳丁斯、沙特阿拉伯、新加坡、圣马丁、瑞士、特立尼达和多巴哥、土耳其、阿拉伯联合酋长国、乌拉圭、瓦努阿图等。2018年首次交换信息的国家(地区)包括加纳、尼日利亚、阿尔巴尼亚、哈萨克斯坦、马尔代夫、阿曼、秘鲁等,2019/2020年还有更多国家(地区)加入。CRS机制意味着加拿大税收居民在中国等参与国的金融账户信息可能被交换至加拿大税务局,海外资产申报的合规性因此尤为重要。
五、传承税费与继承的税务处理
加拿大没有遗产税,但这并不意味着传承没有税务成本。加拿大继承遗产会产生资本利得税:被继承人的财产视同在去世当天以市场价出售,按照资本利得计入当年应税所得。换言之,被继承人去世时,其名下财产(非配偶继承的情形)将按去世当日的市场价值"视同出售",增值部分的一半计入被继承人当年的应税收入,需缴纳个人所得税。这一制度安排使得高净值人士在传承规划中必须提前考虑税务成本。
以房女士的案例说明:房女士上世纪90年代移民加拿大,是加拿大税务居民,2000年初在中国境内投资房产数套。当她过世时,其所有境内投资房产都会被视为以去世时的市场价值出售,在加拿大缴纳个人所得税;未来其子女将境内房产卖掉时,在中国还需额外缴纳税费。这一案例清晰展示了跨境家庭在传承环节面临的双重税务影响。
六、中加移民家庭的税务建议
针对中加移民家庭,有以下几点税务建议值得关注。
第一,不建议通过赠与将大量中国境内家庭资产提前转入移民成员身上。加拿大居民收到来自境外的资产赠与或继承,无需缴纳加拿大个人所得税或赠与税,这看似是"免税通道",但需注意:一旦成为加拿大税收居民,所有资产收益均需要缴纳加拿大个人所得税。提前将资产转入移民成员名下,可能导致未来资产增值在加拿大产生税负,反而增加整体税务成本。
第二,做好税务合规申报。移民时,所有以前购置的资产均可按评估值作为未来出售的成本,即移民时的资产评估值可以作为未来处置资产的成本基础,从而避免移民前的增值部分在加拿大被征税。因此,移民时对资产进行评估并妥善保存评估资料至关重要。
第三,善用工具,关注国内未来可能的传承税费。加拿大虽无遗产税,但资本利得税实质上是传承环节的主要税负来源;同时应关注中国国内未来可能开征的传承税费,提前做好规划安排。
此外,对于税务身份安排,材料中提到"不建议何先生申请移民""每年最好不要在加拿大停留超过121天"等提示,反映出在税收居民身份判定中,控制停留天数、避免形成紧密居住联系是重要的规划考量。当然,具体方案需结合个人实际情况由专业人士评估。
七、跨境家庭资产配置原则
跨境家庭资产配置应遵循"境内资产,境内配置;境外资产,境外配置"的基本原则。这一原则的核心逻辑在于:不同司法管辖区的资产面临不同的税制、法律和监管环境,将资产配置在其所在境内,有利于匹配当地的专业管理能力和合规要求,避免因跨境持有导致的税务复杂性和合规风险。对于跨境家庭而言,境内资产在境内进行配置和管理,境外资产在境外进行配置和管理,可以实现税务身份与资产所在地的合理匹配,降低整体税务成本和合规负担。
跨境家庭的典型特征是"一个家庭、两国税制、三类申报":一个家庭同时涉及中国和加拿大两国的税制,需要进行个人所得税、传承税费、海外资产申报三类申报。这一概括精准揭示了跨境家庭税务管理的复杂性——既要处理日常的个人所得税申报,又要规划传承环节的资本利得税,还要履行海外资产披露义务,三者相互关联、缺一不可。
结语
未雨绸缪,提前规划,在不确定的未来中寻找确定的资产。加拿大税务制度以税收居民身份判定为基础,以综合税制和个人申报为特征,以海外资产申报和资本利得税传承为关键节点,构成了跨境家庭必须面对的税务框架。对于中加移民家庭而言,理解国籍与税籍的区分、把握移民时的资产评估时机、履行CRS背景下的合规申报义务、遵循境内境外资产分别配置的原则,是实现在两国税制下财富稳健传承的关键。跨境税务规划专业性强,建议在专业人士协助下,结合家庭实际情况制定个性化的资产配置与传承方案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号