

标题
- 标题
- 内容



热门移民国澳大利亚:环境、房产与税务制度全景解析
引言
澳大利亚以其宜居的自然环境、完善的福利体系和成熟的法律框架,长期位居中国高净值人群移民目的地的前列。然而,移民不仅仅是地理位置的迁移,更是一场涉及资产结构、税务身份和家庭长期规划的深层调整。近年来,澳洲在移民政策、房产税制和税务征管上均出现显著变化:净海外移民数量从高位回落,联邦预算案对资本利得税与负扣税制度进行历史性调整,各州对海外买家的印花税附加持续加码。对于计划或已经移居澳洲的跨境家庭而言,理解这些变化背后的逻辑,远比记住具体数字更为重要。
一、澳大利亚环境概览:宜居表象之下的政策收紧
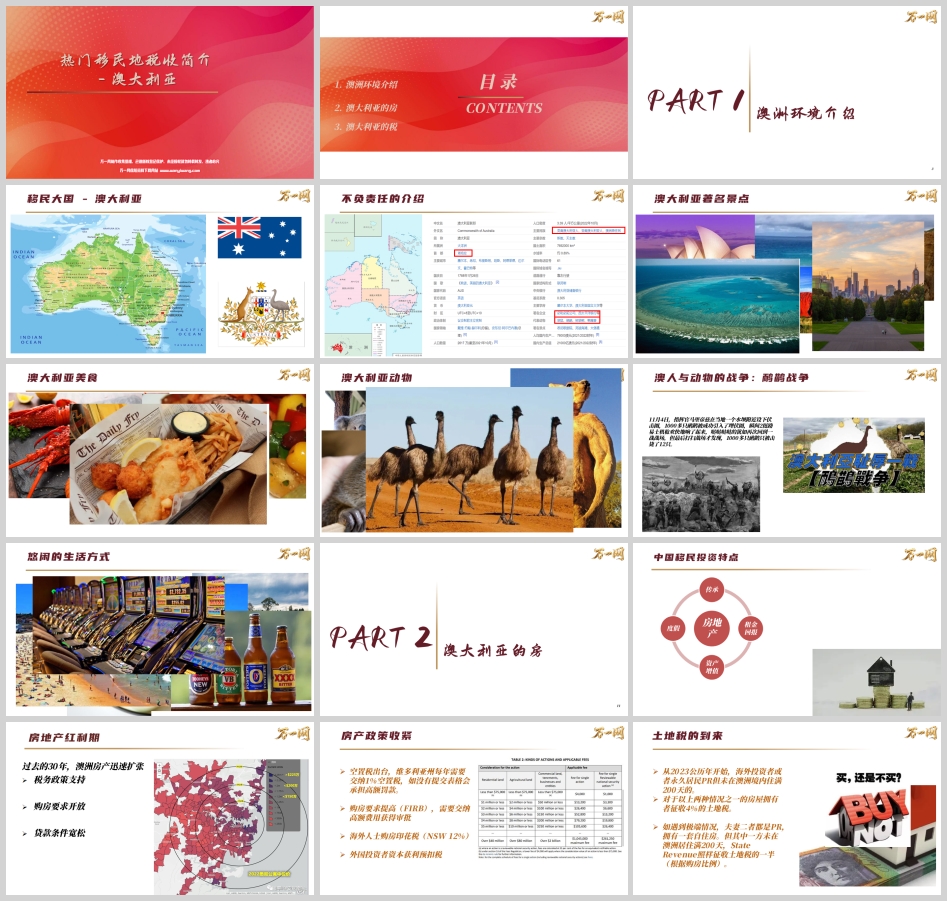
澳大利亚的自然环境与社会环境是其吸引移民的核心竞争力。从著名景点到多元美食,从独特的野生动物到悠闲的生活方式,澳洲的生活品质在全球范围内确有口碑。年假20天且可累计、病假10天、连续工作十年以上可获长期服务假(Long service leave)40余天,这些制度安排为劳动者提供了较为充裕的休息与家庭时间。
然而,移民环境的“软性吸引力”正在被“硬性政策收紧”所对冲。澳大利亚统计局数据显示,截至2026年3月的一年中,净海外移民为29.21万人,较上年同期下降5.6%。联邦预算案进一步预测,2026-27财年净海外移民将降至24.5万,2027-28财年降至22.5万。移民门槛的提高不仅体现在配额数字上,更体现在签证审批的结构性调整中:技术类和家庭类永居签证优先审批境内申请者,境外申请者的排队周期被拉长;407培训签证提名拒签率急剧上升,自2026年7月以来约8000份提名申请中约6500份被拒。对于有意移民的家庭而言,时间窗口和路径选择的策略性远比以往更强。
与此同时,澳洲社会对移民的态度也在发生变化。Lowy Institute 2026年6月民调显示,55%的澳大利亚民众认为年度移民入境人数过高。这种民意基础意味着,无论哪个政党执政,移民政策的收紧方向在中短期内难以逆转。
二、澳洲房产:从红利期到规则重构
过去三十年,澳洲房产被视为稳健增值的资产类别,背后有三大支撑:税务政策支持、购房要求相对开放、贷款条件宽松。然而,这一逻辑在2026年已经发生根本性转变。
海外买家的进入成本大幅抬升
对于非澳洲公民或永久居民而言,购房门槛已显著提高。自2025年4月起,现房住宅对海外买家基本关闭,新房、期房与空地适用另一套规则,且多数情况下需向外国投资审查委员会(FIRB)申请批准。各州对海外买家另收印花税附加:新州9%、维州8%、昆州8%,这笔费用在交割时一次性付清,是最容易被低估的预算项。此外,维州对缺席业主收取4%附加税,昆州收取3%,按土地应税总值逐年征收。
永久居民同样面临“居住绑定”约束
值得特别注意的是,永久居民身份并不自动豁免土地税附加。以维州为例,自2023年起,海外投资者或永久居民但未在澳洲境内住满200天的房屋拥有者,需缴纳4%的土地税。极端情况下,夫妻双方均为PR、共同持有一套自住房,若其中一方未住满200天,税局仍会按购房比例征收土地税的一半。这意味着“拿到PR就万事大吉”的认知需要修正——税务居民身份与居住事实之间的匹配,才是决定税负的关键。
联邦层面的税制改革:负扣税与资本利得税的转折
2026-27联邦预算案对房产投资税制进行了近年最大幅度调整。负扣税(Negative Gearing)制度的改革采取了“祖父条款”过渡安排:2026年5月12日之前已购入的投资物业,原有负扣税安排维持不变;此后购买一手新楼的投资者仍可将投资亏损抵扣其他收入;但购买二手房的投资者,房产亏损将不得再抵扣薪资所得,仅可用于抵销该物业未来租金收入。这一政策方向明确:将投资资金从炒作存量住宅导向增加新屋供给。
资本利得税方面,澳洲税务居民持有资产超过12个月可享受50%的折扣,这一基本规则仍然适用。但对于税务居民而言,全球资产均纳入CGT范围——这意味着中国境内的房产、股票、基金在出售时产生的资本利得,同样需要在澳洲申报。
三、澳大利亚税务制度:自主申报体系下的合规逻辑
税务居民身份:移民规划的第一道分水岭
澳洲税务制度的核心前提是税务居民身份的判定。澳洲税务居民需就全球收入纳税,非税务居民仅就澳洲来源收入纳税。判定标准包括居住地测试、住所测试、183天测试和养老保险测试,公民身份不等于税务居民身份,反之亦然。
实务中最具挑战性的是“尊重主观”的判定逻辑:是否有意长期在澳洲居住、家庭与雇佣关系是否在澳、经济关系是否在澳、是否与其他国家有更紧密联系。一个典型的跨境家庭场景是:先生在中国工作并领取收入,妻女在澳洲自住一套房产,另有两套澳洲房产出租,同时在中国持有股票和保险。这类家庭的税务居民身份判定往往需要综合多项因素,而非简单套用183天规则。
成为税务居民起,需要对持有的所有资产进行自查并形成成本记录,这对于未来出售资产时的计税至关重要。同时,应主动向各金融机构提交税号,避免被按非税务居民高税率预扣。
税率结构与抵扣机制
澳洲个人所得税采用超额累进税率,同时保留了较为丰富的费用抵扣机制,包括工作相关费用(车费、旅行、洗衣、教育)、居家办公与通讯工具支出、报税费用与捐赠等。这些抵扣需要保留凭证以备ATO审查。澳洲实行自行申报制度(Self assessment),纳税人可按自己的理解申报,但需有足够依据说服税局,税局保留通常为5年的核查权利。
资本利得税与负扣税的实际运作
资本利得税并非独立税种,而是并入个人所得按边际税率征收。计算方式为:资本利得 = 售价 −(购入成本 − 已累计折旧)。税务居民持有超过12个月可享受50%折扣。以案例说明:持有18个月的土地出售获利10万澳元,应税资本利得为5万澳元,并入个人总收入计税。
负扣税机制的核心在于:投资房出租亏损可从工资收入的应纳税额中扣除。但如前所述,2026年预算案后,二手房投资者的负扣税适用范围已被大幅限缩,未来新增二手房投资不再享有这一优惠。
跨境家庭特别关注:中国保单的澳洲税务处理
对于在中国持有寿险保单的跨境家庭,澳洲税法提供了明确的税务优惠路径。根据ATO相关裁定,保单持有超过10年后,退保或到期时收到的红利不再计入应税收入;同时,人寿保单相关的资本利得或损失依据税法第118-300条予以忽略。实务中的阶梯规则为:持有第9年,增值部分2/3应税;第10年,1/3应税;10年以上免税。这一规则对于高收入人群而言具有实质性的税务规划价值,但需注意税局对高收入群体的合规审查更为严格。
结语:跨境家庭的配置逻辑需要“税务先行”
澳大利亚的移民与税务环境正在经历一轮结构性调整。移民端,净流入规模持续压缩,签证审批的境内优先策略提高了境外申请者的时间成本;房产端,海外买家的进入成本与持有成本同步上升,联邦层面的负扣税与CGT改革正在重塑房产投资的回报模型;税务端,全球征税原则与自主申报体系要求跨境家庭在成为税务居民之初即建立完整的资产成本档案。
对于中国高净值家庭而言,澳洲配置的核心命题已不再是“买不买”,而是“以什么身份、在什么时间、用什么架构持有”。税务居民身份的规划、资产取得成本的记录、保险与房产的持有期限安排,这些看似技术性的细节,恰恰决定了跨境财富在代际传递中的实际损耗率。在规则趋紧的周期中,提前规划的专业价值,远高于事后补救的成本。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号