

标题
- 标题
- 内容

信托的起源、发展、定义、国内发展、业务分类与功能
引言:信托是什么
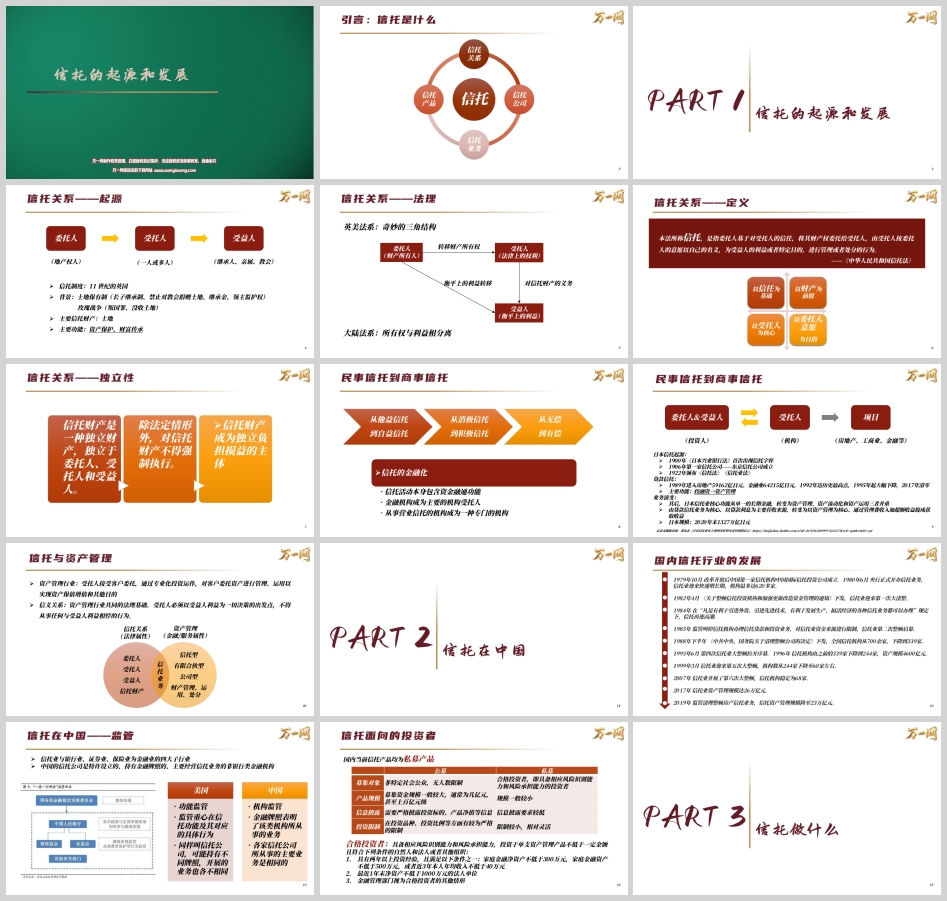
信托是一种以信任为基础、以财产为前提、以受托人为核心、以委托人意愿为目的的财产管理制度。根据《中华人民共和国信托法》的定义,信托是指委托人基于对受托人的信任,将其财产权委托给受托人,由受托人按委托人的意愿以自己的名义,为受益人的利益或者特定目的,进行管理或者处分的行为。这一定义揭示了信托的四个核心要素:信任是信托成立的基础,财产是信托运行的载体,受托人是信托管理的核心主体,而委托人的意愿则是信托目的的出发点和归宿。
信托制度历经数百年的演变,从英国中世纪的用益设计发展为现代金融体系中的重要支柱,其功能也从最初的资产保护与财富传承,拓展至财产管理、风险隔离、信息保密、投融资服务等诸多领域。在现代金融体系中,信托业与银行业、证券业、保险业并列为金融业的四大子行业,信托公司是特许设立的、持有金融牌照的、主要经营信托业务的非银行类金融机构。理解信托的起源、法理基础、中国发展历程以及业务分类体系,对于把握信托制度的本质与功能具有重要意义。
一、信托的起源与发展
(一)信托关系的起源
信托制度起源于11世纪的英国,其产生与当时的土地保有制密切相关。在中世纪英国,土地是最主要的财产形式,围绕土地形成了一系列严格的封建法律制度,包括长子继承制、禁止对教会捐赠土地、继承金制度以及领主监护权等。长子继承制意味着土地只能由长子继承,其他子女和亲属无法获得土地;禁止对教会捐赠土地则限制了人们将土地转移给教会的意愿;继承金和领主监护权则使领主对土地的继承享有经济和控制上的特权。此外,玫瑰战争期间,因叛国罪而被没收土地的风险也使土地所有者迫切需要一种能够保全财产的机制。
正是在这样的背景下,用益设计(Use)应运而生。土地所有者(委托人)将土地转移给一人或多人(受托人),由受托人为继承人、亲属或教会的利益(受益人)持有和管理土地。这种安排使得土地在法律上归属于受托人,而经济利益则归受益人享有,从而规避了长子继承制、禁止捐赠土地等限制,同时也起到了资产保护和财富传承的功能。这一时期信托的主要财产是土地,主要功能是资产保护与财富传承。
(二)信托关系的法理结构
信托关系在英美法系中呈现为一种"奇妙的三角结构":委托人作为财产所有人,将财产所有权转移给受托人,受托人取得法律上的权利,但须对信托财产承担义务;受益人则享有衡平上的利益,即信托财产的经济利益。委托人、受托人、受益人三方构成信托关系的基本架构。在大陆法系中,信托关系则表现为所有权与利益相分离的形态——受托人享有法律上的所有权,受益人享有受益权,二者相互分离又相互制约。
信托关系的独立性是信托制度的重要特征。信托财产独立于委托人、受托人和受益人的固有财产,不受各方债权人追索,这一独立性为信托的风险隔离功能奠定了法理基础。
(三)从民事信托到商事信托
信托制度最初以民事信托形态出现,主要用于家庭财产的保护与传承。随着经济发展,信托逐渐从民事领域扩展到商事领域。以日本为例,1900年《日本兴业银行法》首次出现"信托"字样,1906年第一家信托公司——东京信托公司成立,1922年颁布《信托法》和《信托业法》,标志着日本信托制度的正式确立。日本信托业经历了以贷款信托为核心的长期金融阶段,1989年贷款信托进入房地产的规模达59162亿日元、进入金融业达64215亿日元,1992年达到历史最高点,1995年起大幅下降,2017年清零。此后,日本信托业的核心功能从单一的长期金融转变为资产管理、资产流动化和资产运用三者并重,由以贷款信托业务为核心、以贷款利息为主要营收来源,转变为以资产管理为核心、通过管理费收入加超额收益提成获取收益。2020年末,日本信托规模达1327万亿日元。
(四)信托与资产管理
资产管理行业是指受托人接受客户委托,通过专业化投资运作,对客户委托资产进行管理、运用以实现资产保值增值和其他目的的行业。信义关系是资产管理行业共同的法理基础,受托人必须以受益人利益为一切决策的出发点,不得从事任何与受益人利益相悖的行为。信托业务兼具信托关系(法律属性)与资产管理(金融/服务属性)双重属性,这一双重属性使信托在资产管理领域具有独特的制度优势。
二、信托在中国的发展
(一)国内信托行业的发展历程
1979年10月,改革开放后中国第一家信托机构——中国国际信托投资公司成立。1980年6月,央行正式开办信托业务,信托业迎来快速增长期,机构最多达620多家。此后,信托业经历了多次整顿与规范。
1982年4月,《关于整顿信托投资机构和加强更新改造资金管理的通知》下发,信托业迎来第一次大清整。1984年,在"凡是有利于引进外资、引进先进技术,有利于发展生产、搞活经济的各种信托业务都可以办理"的规定下,信托再迎高潮。1985年,监管叫停信托机构办理信托贷款和投资业务,对信托业资金来源进行限制,第二次整顿启幕。1988年下半年,《中共中央、国务院关于清理整顿公司的决定》下发,全国信托机构从700余家下降到339家。1993年6月,第四次信托业大整顿拉开序幕,1996年信托机构由339家下降到244家,资产规模4600亿元。1999年3月,第五次大整顿启动,机构数从244家下降至60家左右。2007年,第六次大整顿开展,信托机构稳定为68家。2017年,信托业资产管理规模达26万亿元。2019年,监管清理整顿房产信托业务,信托资产管理规模降至23万亿元。
(二)信托业的监管定位与投资者结构
信托业与银行业、证券业、保险业并列为金融业的四大子行业。中国的信托公司是特许设立的、持有金融牌照的、主要经营信托业务的非银行类金融机构。在投资者结构方面,信托产品分为公募与私募两类:公募产品面向非特定社会公众募集,无人数限制,募集资金规模一般较大,需严格披露投资标的、产品净值等信息,投资限制较为严格;私募产品面向合格投资者募集,规模一般较小,信息披露要求较低,投资限制相对灵活。国内当前信托产品均为私募产品。合格投资者须具备相应风险识别能力和风险承担能力,投资于单支资产管理产品不低于一定金额,且满足家庭金融净资产不低于300万元、家庭金融资产不低于500万元或近3年本人年均收入不低于40万元等条件之一,或为最近1年末净资产不低于1000万元的法人单位。
三、信托做什么:业务格局与分类
(一)信托公司业务格局
信托公司业务分为信托业务与固有业务两大类。固有业务包括货币投资业务(短期大额定期存款、货币基金、逆回购、同业拆出等)、固定收益投资业务(贷款、债权投资、固定收益类产品投资等)、权益类投资业务(直接股权投资、股票类投资、权益类金融产品投资等)、负债业务(主要是同业拆入)、担保业务(以固有资产为他人债务提供抵押、质押或主体信用保证)以及居间业务(投资顾问、咨询、承销等)。信托业务则是受托管理他人交付的信托财产。信托公司对固有业务和信托业务进行分别管理、分别记账,对不同委托人的信托财产也分别管理、分别记账,确保信托财产的独立性。
(二)按管理方式分类
按管理方式,信托业务可分为主动管理类与被动管理类。主动管理类信托是指信托机构在信托财产管理和运用中发挥主导性作用、承担积极管理职责的信托业务;被动管理类信托是指信托机构根据委托人或其指定的人的指示,对信托财产进行管理、运用和处分、不承担积极管理职责的信托业务。
(三)八大类别业务分类
根据银监会信托部《信托业务监管分类试点工作实施方案》(信托函【2017】29号),信托业务按分类标准分为八大类别:债权信托、股权信托、标品信托、同业信托、财产信托、资产证券化信托、公益信托及其他,分类标准涵盖受托人性质、信托公司管理方式、信托资金投向与运用方式、信托财产类型、法律结构、信托目的等维度。
债权信托是指信托公司将信托资金直接或间接投资运用于非公开市场交易的债权型资产的主动管理类信托业务,典型模式为信托公司发行信托计划,向开发商等项目公司发放信托贷款,投资者交付信托资金获得受益权,项目公司还本付息,并有资产抵质押、第三方担保等增信措施。
股权信托是指信托公司将信托资金直接或间接投资运用于非公开市场交易的股权型资产等的主动管理类信托业务,投资对象包括非上市公司股权、私募股权投资基金、房地产、机器设备、交通工具、艺术品、知识产权等,通过收购股权或增资扩股等方式介入,通过分红或股权转让变现实现退出。
标品信托是指信托公司将信托资金直接或间接投资于公开市场发行交易的金融产品的信托业务,投资对象包括股票、债券、证券投资基金、房地产投资信托基金、期货、金融衍生品等。标准化产品与非标准化产品在创设周期、流动性、资金募集方式、交易结构、信息披露等方面存在显著差异:标准化产品创设复杂、时间长,具有流动性溢价,以公募为主、风险偏低,产品设计相对固定、易批量化复制,监管强制要求信息披露充分;非标准化产品创设快捷、时间短,流动性较低,仅限于私募、风险较高,产品设计相对灵活、可满足融资方个性化需求,信息披露要求相对较低。标品信托的运作模式包括直接配置型、间接配置型FoF(投资于其他基金的基金)和MoM(挑选基金经理以投资子账户委托形式进行管理)等。
资产证券化信托是指信托公司作为受托人按照信托文件约定,以资产支持证券的形式发行受益权凭证,以进行结构性融资活动为特定目的的信托业务,典型结构为企业将应收账款等流动资产设立信托,信托公司持有管理并回收现金流,发行优先收益权和次级收益权,投资人受让优先收益权,企业自持次级收益权。
财产信托是指信托公司以依法可以流转的非资金形式的财产或财产权设立信托,对信托财产进行管理和处分的信托业务,例如证券代持、股权代持、私募资产证券化、房屋代租、土地流转信托、以债权设立信托等。
公益信托(慈善信托) 是指信托公司根据《信托法》《慈善法》的规定,以公益(慈善)为目的开展的信托业务,委托人(捐赠人)将财产转入受托人(信托公司),由受托人持有管理并向不特定受益人分配,同时设有监察人进行监督。
此外,事务信托是指信托公司根据委托人的指令,对源于非金融机构的信托资金进行管理和处分的信托业务;同业信托则属于被动管理类业务。
(四)从资产管理到财富管理
信托业务还可从资产管理向财富管理延伸。财富管理业务是根据高净值客户的特殊需求,以客户经理、投资经理、法税顾问等为专业团队,以金融同业为合作伙伴,提供专业咨询、资产配置、风险防护、财富传承、事务管理等一系列服务,为客户量身打造综合解决方案。与资产管理相比,资产管理以资产组合为管理对象、以投资决策为核心业务、强调投资属性、面向资金运用市场、以资产增值为目标;财富管理则以个人或机构为管理对象、以客户关系管理为核心业务、强调客户属性、面向资金来源市场、以顾问服务和平台作用为产品形态、以高净值个人和机构为客户、以满足客户个性化需求为目标。从业机构包括私人银行、信托公司、证券公司、资产管理公司、三方财富管理机构、律师事务所、家族办公室等,服务模式体现为金融服务与非金融服务相结合,如家族信托、保险金信托等,具有个性化、综合化的特点。
四、信托的功能
信托制度具有四大核心功能:风险隔离、财富传承、财产管理和信息保密。
风险隔离功能源于信托财产的独立性。信托财产独立于委托人、受托人和受益人的固有财产,一旦设立信托,信托财产即从委托人的自有财产中分离出来,不受委托人债权人追索,也不因受托人的破产而受影响,从而为财产提供了有效的保护屏障。这一功能在商事领域体现为破产隔离,在民事领域体现为资产保护。
财富传承功能源于信托的长期性和灵活性。委托人可以通过信托文件约定受益人的范围、分配条件和分配方式,实现跨代际的财富传递,避免因继承纠纷或挥霍导致财富流失。家族信托、保险金信托等业务形态正是财富传承功能的典型体现。
财产管理功能是信托最基础的功能。受托人凭借专业能力对信托财产进行管理、运用和处分,实现财产的保值增值。从贷款信托到资产管理,从债权信托、股权信托到标品信托,信托业的核心功能经历了从单一长期金融向资产管理、资产流动化和资产运用三者并重的演变,管理费收入加超额收益提成逐步取代贷款利息成为主要营收来源。
信息保密功能源于信托结构的私密性。信托设立和运作过程中的信息对外披露程度较低,受益人的身份和利益分配安排可以在较大程度上保持私密,满足高净值客户对隐私保护的需求。
此外,信托还具有投融资功能,通过创设直接投融资工具为融资者募集资金,在房地产、基础设施建设、矿产能源等领域发挥重要作用。服务信托则体现托管营运的核心,包括财产保管、数据处理、财产核算、产品估值、清算交割、利益分配、信息披露等环节,最能体现信托的制度价值,是可以将信托公司与其他金融机构区别开来的业务形态。
结语
信托制度从11世纪英国的土地用益设计起步,历经民事信托到商事信托的演变,形成了以信任为基础、以财产为前提、以受托人为核心、以委托人意愿为目的的制度架构。在中国,信托业经过四十余年的整顿与发展,已成为金融业四大子行业之一,形成了债权信托、股权信托、标品信托、同业信托、财产信托、资产证券化信托、公益信托等八大类别业务体系,并正在从资产管理向财富管理延伸。信托的风险隔离、财富传承、财产管理和信息保密四大功能,使其在现代金融体系和财富管理中具有不可替代的制度价值。随着监管体系的完善和业务转型的深化,信托业将在服务实体经济、满足居民财富管理需求方面发挥更加重要的作用。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

