

标题
- 标题
- 内容

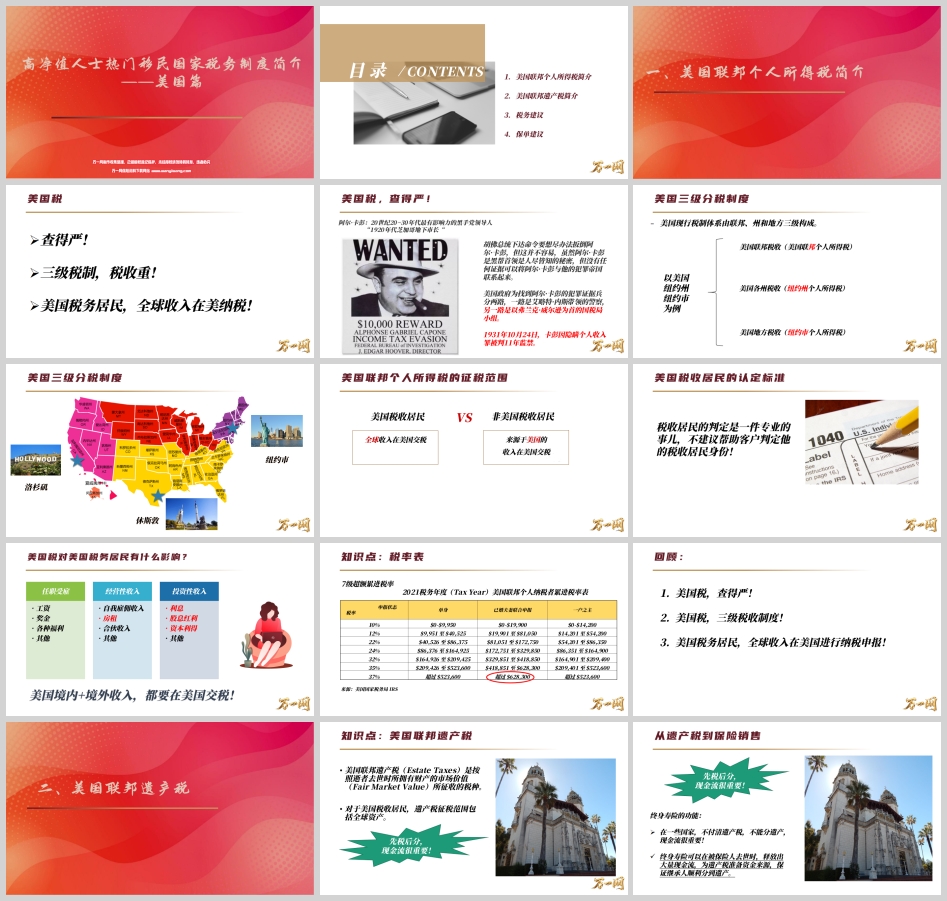
对高净值人士而言,移民从来不是买一张机票、办一张绿卡那么简单。
一次移民决策,本质上是一次税务身份的重置——它会连带改变你的纳税义务、申报范围、资产持有方式,甚至改变你留给下一代的财富形态。
在所有热门移民国家中,美国的税制最为复杂、稽查最为严格、影响也最为深远。因此,为高净值客户做移民规划与资产配置时,必须先看懂三件事:美国联邦个人所得税、美国联邦遗产税,以及与之配套的税务与保单安排。
第一,查得严。
美国税务稽查的严厉程度,可以用一个经典案例说明——阿尔·卡彭。
卡彭是20世纪20至30年代美国最有影响力的黑手党领导人,被称为"1920年代芝加哥地下市长"。胡佛总统下令要想尽办法扳倒他,但这并不容易:虽然卡彭是黑帮头目是人尽皆知的秘密,却没有任何证据能把卡彭本人与他的犯罪帝国直接联系起来。
于是美国政府兵分两路:一路是艾略特·内斯带领的警察,另一路是以弗兰克·威尔逊为首的国税局(IRS)小组。
最终,扳倒这位"地下市长"的不是枪战,而是税务——1931年10月24日,卡彭因隐瞒个人收入罪被判11年监禁。
这个故事在高净值圈层流传多年,它传递的信息非常直白:在美国,税务问题远比大多数风险更致命,也更难规避。
第二,税收重——三级分税制度。
美国现行税制体系由联邦、州和地方三级构成。以纽约州纽约市为例,一位居民可能同时面对三重税负:
· 联邦税收:美国联邦个人所得税;
· 州税收:纽约州个人所得税;
· 地方税收:纽约市个人所得税。
三级叠加,实际税负远高于只看联邦税率得出的印象。反过来说,不同选址的税负差异极大——纽约市、洛杉矶与休斯敦相比,由于州与地方税制不同,同一笔收入到手的金额可能相差显著。这也是高净值客户在落地城市选择上必须提前测算的变量。
第三,全球征税。
这是最关键的一条:美国税务居民,其全球收入都要在美国纳税。
· 美国税收居民:全球收入在美国交税——境内收入 + 境外收入,一并申报;
· 非美国税收居民:仅就来源于美国的收入在美国交税。
二者的差别是数量级级别的。一位持有大量海外资产与收入的高净值人士,一旦被认定为美国税务居民,其全球范围内的工资、股息、利息、租金、投资利得都要进入美国税网。
因此,课程中给出了一个非常务实的执业边界提醒:
税收居民的判定是一件专业的事儿,不建议帮助客户判定他的税收居民身份!
身份判定涉及居住天数、签证类型、绿卡状态、实质性居住测试(Substantial Presence Test)等复杂规则,结论直接影响客户的纳税义务与申报责任。从业者可以做的是提示风险、引导客户寻求专业税务师协助,而不是代替客户下判断。
延伸到一个典型案例:对于尚未取得身份、只是频繁往来美国的客户(课程中以"何先生"为例),一个现实的建议是——每年在美国停留天数最好不要超过121天。这是业界常用的一个保守安全线(在三年加权口径下,可避免触发实质性居住测试),一旦触碰,就可能被认定为美国税务居民,届时"美国境内 + 境外收入,都要在美国交税"。
以2021税务年度(Tax Year)美国联邦个人纳税者累进税率表为例:
税率 | 单身 | 已婚夫妻联合申报 | 一户之主 |
10% | $0 – $9,950 | $0 – $19,900 | $0 – $14,200 |
12% | $9,951 – $40,525 | $19,901 – $81,050 | $14,201 – $54,200 |
22% | $40,526 – $86,375 | $81,051 – $172,750 | $54,201 – $86,350 |
24% | $86,376 – $164,925 | $172,751 – $329,850 | $86,351 – $164,900 |
32% | $164,926 – $209,425 | $329,851 – $418,850 | $164,901 – $209,400 |
35% | $209,426 – $523,600 | $418,851 – $628,300 | $209,401 – $523,600 |
37% | 超过 $523,600 | 超过 $628,300 | 超过 $523,600 |
(数据来源:美国国家税务局 IRS)
三点解读:
1. 这是超额累进制,不是单一税率——超过某档的部分才适用更高税率;
2. 最高联邦边际税率达37%,若叠加州税与地方税,高收入者的综合边际税负可能非常可观;
3. 申报状态影响巨大——单身与已婚联合申报的每一档区间宽度几乎相差一倍,家庭结构本身就是税务筹划的变量。
实务提示:税率表与免税额每年都会随通胀与立法调整。本材料引用的是2021税务年度个人所得税税率表与2020年遗产税免税额,实际使用时请务必以IRS最新公布数据为准。
美国联邦遗产税(Estate Taxes),是按照逝者去世时所拥有财产的市场价值(Fair Market Value)所征收的税种。
两个关键词值得划重点:
第一,"市场价值"。 不是按购入成本、也不是按账面价值,而是按身故时点的公允价值计算。这意味着一套早年以低价购入、如今大幅升值的房产,其潜在税基可能远超客户预期。
第二,"全球资产"。 对于美国税收居民,遗产税的征税范围包括全球资产;而对于非美国税收居民,征税范围仅包括美国境内的资产。
对应到免税额与税率:
美国税收居民 | 非美国税收居民 | |
征税范围 | 全球资产 | 仅美国境内资产 |
终身免税额 | 11,580,000 美元(2020年) | 60,000 美元 |
最高边际税率 | 40% | 40% |
请注意这个触目惊心的对比:美国税务居民的终身免税额是1158万美元,而非美国税务居民只有6万美元。 相差近200倍。
这意味着:一位非美国税务居民,哪怕只是在美国持有一套价值100万美元的房产,一旦身故,扣除6万美元免税额后的94万美元就可能进入遗产税计税范围,按最高40%的边际税率,税务负担可达数十万美元级别。
遗产税最致命的地方,不是税率,而是流程。
先税后分——在许多法域,继承人必须先缴清遗产税,才能分割和继承遗产。
这就产生了一个残酷的悖论:遗产本身可能大部分是不动产、股权、艺术品等缺乏流动性的资产,而税必须用现金在规定期限内缴清。
现实中,不少家族正是因为拿不出这笔现金,被迫折价变卖资产、甚至放弃继承。
所以课程中反复强调一句:
先税后分,现金流很重要!
这正是终身寿险在跨境传承中的核心价值。
在一些国家,不付清遗产税,就不能分遗产——现金流很重要!
而终身寿险可以在被保险人去世时,释放出大量即时可用的现金流,为遗产税准备资金来源,保证继承人顺利分到遗产。
它的功能可以概括为一句话:用一笔确定的、免税的、即时的现金,去承接一笔不确定的、必须支付的、有期限的税负。
对高净值客户而言,这不是"要不要买保险"的问题,而是"没有这笔现金,遗产能否完整交到下一代手上"的问题。
在税务建议部分,材料给出了一条非常关键的规划路径:
非美籍海外赠与,免征个人所得税,免征赠与税。
建议:善用非美籍海外赠与。
这条规则的战略意义在于:对于尚未成为美国税务居民、或由非美籍人士作为赠与人的家庭而言,在境外完成的赠与,在美国的税务处理上可能享有极为有利的地位。
这提示了一个重要原则:身份决定税务后果,而赠与的时点与主体身份,是可以提前规划的。
但这里必须重申执业边界:赠与涉及赠与人的身份认定、资产所在地、受赠人的申报义务等多重因素;美国对受赠人接受境外大额赠与还有独立的申报要求。任何落地方案,都应由持证税务师与跨境律师出具意见,从业者只做需求识别与资源对接。
材料给出的保单案例,是一个值得每位高客从业者反复研读的范本。
险种 | 投保人 | 被保险人 | 受益人 |
终身寿险 | 郑先生 | 郑先生 | 儿子小郑 |
税务居民身份:
· 郑先生(投保人 / 被保险人):中国税务居民
· 小郑(受益人):美国税务居民
优势一:小郑取得的终身寿险死亡理赔金,免美国的个人所得税。
小郑作为美国税务居民,取得这笔身故理赔金时,在美国税法下一般不作为应税所得处理——钱完整到账,不被联邦个人所得税侵蚀。
优势二:郑先生作为中国税务居民,不涉及美国的遗产税和赠与税。
这是整个架构的枢纽。由于郑先生不是美国税务居民:
· 其遗产不属于美国联邦遗产税的全球征税范围(仅美国境内资产可能涉及);
· 其身故时保单理赔金的给付,不触发美国遗产税;
· 同时作为非美国税务居民,也不落入美国赠与税的规制范围。
优势三:郑先生也不需要申报美国海外金融资产。
非美国税务居民通常不承担美国海外金融资产的申报义务(如FBAR、FATCA相关的个人申报责任),这在合规成本与隐私层面都是显著优势。
一句话:它把"纳税身份"与"资产归属"做了精准错配。
· 投保人是中国税务居民 → 税负端落在低税负、非全球征税的一侧;
· 受益人是美国税务居民 → 资金端落在资金最终使用地;
· 保险理赔金作为载体 → 实现跨境、定向、免税的现金传递。
但必须清醒地认识到:这个架构的全部优势,都建立在"郑先生维持中国税务居民身份"这一前提之上。
一旦郑先生日后取得绿卡、长期居住美国并被认定为美国税务居民,上述三重优势将全部失效——他的全球资产会进入美国遗产税与赠与税的税网,海外金融资产也需要申报。
因此,身份规划必须先于保单规划。 保单架构的有效性,取决于客户身份的稳定性。
第一,只做需求识别,不做身份判定。
税收居民身份认定是专业判断,涉及实质性居住测试、签证与绿卡状态、税收协定适用等。从业者的角色是"发现风险、提出议题、对接专家",而非"给出结论"。
第二,只做结构演示,不做税务承诺。
任何税务后果的表述都应加上前提与假设,并明确告知客户最终以税务机关与持牌专业人士意见为准。
第三,保单的核心价值是现金流,不是收益率。
在遗产税场景下,客户买的不是回报率,而是"在必须用钱的那一天,一定有一笔免税现金到账"。这个价值无法用IRR衡量。
第四,数据是有时效的。
本材料中的个人所得税税率表为2021税务年度口径、遗产税终身免税额为2020年口径(1,158万美元)。美国的免税额、税率与申报规则每年都在调整,且部分规定存在"日落条款"。对外宣导与客户沟通前,务必核对IRS最新公布数据。
回顾全篇,美国税制给高净值客户带来的三大挑战可以浓缩成三句话:
1. 美国税,查得严——卡彭的11年刑期是最好的注脚;
2. 美国税,三级税收制度——联邦、州、地方叠加,选址即税负;
3. 美国税,税务居民全球收入在美国纳税申报——身份一旦触发,全球资产入网。
而在传承端,真正的生死线是"先税后分"——遗产税必须有现金先行缴清,否则继承无从谈起。
终身寿险在这个场景中的角色,从来不是理财工具,而是一台现金流机器:在被保险人身故的那一刻,释放出足额、免税、即时的现金,让继承人不必折价变卖家产,让财富完整地交到下一代手中。
而"郑先生—小郑"的架构则示范了跨境规划的最高形态——不是规避税收,而是在合规前提下,通过身份、投保人与受益人的合理错配,让每一分钱都走在税负最低、路径最清晰的通道上。
对高净值客户而言,跨境传承的输赢,从来不取决于资产有多大规模,而取决于结构是否提前设计、身份是否提前规划、现金流是否提前锁定。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

