

标题
- 标题
- 内容



急难愁盼见真章 五张图里藏乾坤——2026借重疾获客深挖客户缺口实战解读
一、为什么要卖重疾险:聚焦百姓"急难愁盼"
重疾险的销售逻辑,归根结底要回答客户心中的四个字:急、难、愁、盼。
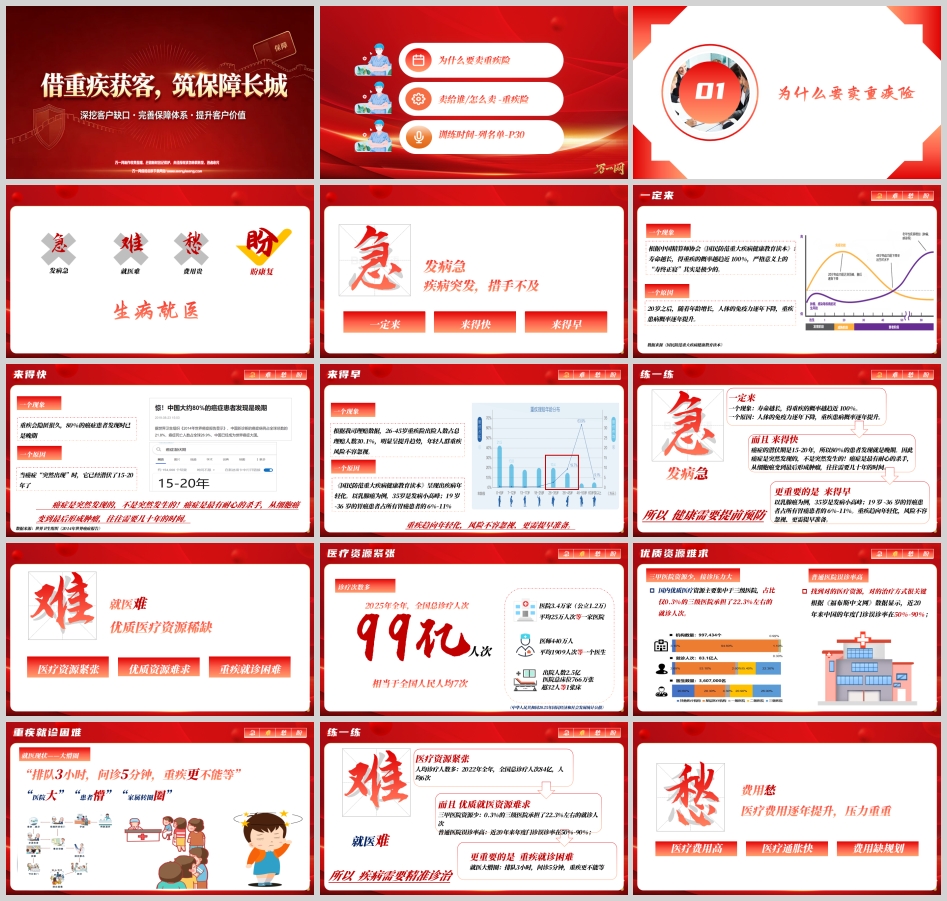
急——发病急。 一个现象是,寿命越长,得重疾的概率越趋近100%。根据中国精算师协会《国民防范重大疾病健康教育读本》,严格意义上的"寿终正寝"其实是极少的。一个原因是,20岁之后随着年龄增长,人体免疫力逐年下降,重疾患病概率逐年提升。更值得警惕的是"来得快":重疾会隐匿很久,80%的癌症患者发现时已是晚期,当癌症"突然出现"时,它已经潜伏了15至20年。世界卫生组织《2014年世界癌症报告》指出,癌症是突然发现的,不是突然发生的,癌症是最有耐心的杀手,从细胞癌变到最后形成肿瘤往往需要几十年。还有"来得早":根据我司理赔数据,26至45岁重疾险出险人数占总理赔人数30.1%,明显呈提升趋势;《国民防范重大疾病健康教育读本》显示,以乳腺癌为例35岁是发病小高峰,19至36岁的胃癌患者占所有胃癌患者的6%至11%。重疾趋向年轻化,风险不容忽视、更需提早准备。所以,健康需要提前预防。
难——就医难。 优质医疗资源稀缺,医疗资源紧张。2025年全年全国总诊疗人次达99亿,相当于全国人民人均7次;医院3.4万家(公立1.2万家),平均25万人次等一家医院;医师440万人,平均1909人次等一个医生;出院人数2.5亿,医院总床位766万张,超32人等1张床。找到对的医疗资源、对的治疗方式很关键——根据《福布斯中文网》数据,近20年来中国年度门诊误诊率在50%至90%;国内优质医疗资源主要集中于三级医院,占比仅0.3%的三级医院承担了22.3%左右的就诊人次。"排队3小时,问诊5分钟,重疾更不能等""医院大、患者懵、家属转圈圈"——这就是就医现状的"大懵圈"。所以,疾病需要精准诊治。
愁——费用愁。 医疗通胀快、医疗费用高、费用缺规划。社保保而不包,技术越先进费用越高昂:重疾治疗费用一般在8至80万之间;质子重离子精准打击病灶、治愈率高,一个疗程平均费用27.8万元,平均要治疗2至3个疗程;CAR-T治疗阿基仑赛注射液120万元一袋,加上其他配套治疗费用总治疗费超过200万元。新版《药品目录》共有2643个药品,其中甲类药品640个占比仅24.2%,乙类药个人承担10%至30%,丙类药(如进口特效药)100%由个人自费。医疗通胀方面,根据《健康风险与健康管理规划白皮书》预测,2023年中国医疗通胀率为10%,按照72法则计算,中国医疗成本翻一倍仅需7.2年——如果现在重疾治疗费用约50万,7年后就翻一倍需要100万。费用缺规划更让许多家庭望而却步:钱从哪来?自己攒的钱、亲戚借的钱、平台筹的钱、资产卖的钱、保险备的钱——医疗费用缺乏科学合理的规划。所以,重疾需要治疗保障。
盼——盼康复。 重疾三分治、七分养,治而不养等于白治,充分休养是康复的关键。案例为证:姚某某2011年因乳腺癌手术成功、化疗后恢复良好,却因行程越来越满、牺牲休息时间甚至抽不出时间复查,2014年6月复查发现癌细胞扩散全身,半年后离世——按最初治疗情况复发几率不到5%,过度疲劳导致了复发。反观蔡某,2000年查出胸部肿块后立即入院手术,谨遵医嘱在事业最辉煌时淡出娱乐圈好好休养、定期检查,顺利度过复发最高危时期,2004年复出并举办抗癌慈善义演,至今仍活跃歌坛。专业治疗+充分休养=五年生存率有效提升。康复的关键是专业的指导和护理:2021年底我国注册护士约502万人,患者与护士比例为1000比3.5,普通人不具备专业护理知识,家属与护士、护工相比缺乏医学、营养、康复等基本知识,照顾病人有心无力;脑血管意外患者中,积极康复治疗可使95%患者重新获得行走和生活自理能力、30%患者恢复工作,不进行康复则仅为6%和5%。康复的核心是资金:显性支出是给医院的钱(药品费、住院费、手术费、器械费),隐性支出是给自己和家人的钱(护理费、康复费、收入损失)。根据《中国保监会关于合理购买人身保险产品的公告》,通常建议将重大疾病险保险金额设定为自身年收入5至10倍,重疾所需费用需要覆盖至少5至10年的收入。所以,养病需要康复支持——需要充分休养、还要充足支持、更要充盈资金。
聚焦百姓"急难愁盼",一体化健康管理方案正是重疾险的价值所在。
二、卖给谁、怎么卖:五张图解透逻辑,五类客群对号入座
重疾免疫关系图对应"不会得病"的错误观点,锁定无保障客户。20岁后随着年龄增长免疫力逐年下降,免疫力下降会导致多种疾病发生;40岁以后肿瘤和感染风险逐步提升;40至50岁(更年期)之间免疫力极速下降、疾病风险极速上升,是重大疾病高发的年龄段。寿命越长,得重疾概率越趋近100%。
V型图对应"我有社保"的错误观点,锁定仅有社保客户。社保住院报销好比这个图:起付线以下需要自己负担;封顶线以上的部分同样要自己负担;起付线以上、封顶线以下也不是都可以报,社保一般规定10%至30%的自付比例;自费部分中自费的药物、医疗设备、医疗服务项目也需要自己承担。所以庞大的医疗费用仅靠社保远远不够,随着医疗费用增加这个缺口会越来越大——社保只是"保"而不是"包",购买商业保险作为补充很有必要。
冰山图对应"有医疗险保障够了"的错误观点,锁定仅有百万医疗客户。遇到重大疾病时,预判要准备的费用和大病实际花费差别较大,就像整座冰山:海平面以上的部分是看得见的直接损失,如住院、手术、药品等治疗费用;海平面以下的部分是间接损失,如异地就医产生的其他费用、康复费用、病人及家属的收入中断损失,这部分往往更巨大,家庭开支还会因此增长,成为长期经济负担。解决方案是:用百万医疗补偿冰山上的大部分直接损失,最好还要有住院垫付功能,解决看病贵;冰山下的间接损失则需要重疾险做好经济储备——重疾险确诊即给付,能很好缓解就医(如异地就医、前沿治疗)及康复期间的经济问题,补偿收入损失、维系家庭开支,养病不贵;好的重疾险还能配套贴心就医服务,预约专家、匹配专家病房和手术资源,解决看病难。就医服务、百万医疗、重疾险缺一不可,组合配置才能拥有完善保障。
财富人生图对应"我过去买过重疾险了""那少买一点意思一下"的错误观点,锁定重疾保额不足客户。人的一生创造财富就像这张图:横轴是生命线,纵轴是财富线,一生平安则财富如抛物线一路上涨。养成23个好习惯可以防范35%的大病风险,可还有65%疾病风险无法避免。如果不幸发生大病,财富积累要告一段落——重疾理赔平均年龄在42岁左右,随着医疗条件进步重大疾病多数可治愈但花费较大,前沿治疗动辄百万;医学界用"五年生存率"衡量癌症治疗效果,若癌症病人生存五年后病情复发概率约为10%以下。所以42至47岁这五年一定要安心治疗休养,事业放在一边,五年收入出现空档期,治病支出还增加财富消耗;即使5年后回归工作,创造财富的能力也会略低于从前。一个年薪100万的人和一个年薪10万的人同样住院一年,损失一定是百万年薪那位更大——保险是保障人创造价值的能力。不是因为我们有可能患重疾而购买,是因为我们有创造价值的能力。
城池图对应"我有保障就够了"的错误观点,锁定家人保障缺失客户。话术可以这样展开:"王姐,近期如何?今天来跟您聊一个您肯定感兴趣的话题,关于钱的事。我想知道您是希望自己钱差不多就好,还是越多越好?您知道幸福有几种?其实幸福有三种:一个人的幸福、家庭的幸福、家族的幸福。守护一个幸福的家庭就好比守护一座城池,每个家人就好比城池的一扇城门,我们家庭的每一份子都想保护好这座城池。各种风险就像敌人一样对我们幸福的家庭虎视眈眈,但我们不知道敌人什么时候入侵,也不知道会入侵哪扇城门。任何一个城门受到重创或失守都会殃及整个城池,甚至让整个城池陷入困境。这就好比我们的家人,无论谁发生风险我们都会举全家之力不遗余力去解决。要保护好幸福之城,四个城门都需加固,提前做好抵抗风险的准备。"
五张图对应五类客群、五种错误观点,逻辑清晰、观点鲜明、话术落地:重疾一定会来、社保保而不包、需商业险补充、医疗+重疾+服务缺一不可、关键要足额重疾险保额、全家人都需要保障。五张图可在三面谈任一环节灵活置入。
三、训练时间:P30名单梳理,把逻辑落到人头
再好的逻辑与话术,最终要落到名单上。P30表要求逐项填写:序号、客户脸谱、准客户姓名、联系电话、年龄、关系、财富(年收入)、收入来源、约访理由、计划约访时间,每人预留两行跟进空间,一次性梳理30位准客户。
训练要求明确:本训练服务于四季度热销产品推动,统一思想——内勤明定位、外勤提动能、客户理卖点,重疾产品全线推动。内勤要明确产品定位:26年收官关键产品、26年新人留存产品、客户经营转型产品、客户经营长期产品,收官、开门、转型、客经四大核心诉求叠加,是不容有失的核心品类——26年度收官压轴关键,巩固客户健康底盘、折标高;锤炼新人基础技能,打响新人有效活动量的产品;依托保障缺口分析、健康需求挖掘,稳步拉升长期健康险占比;长期建立家庭风险防护网,长期客户经营护城河。
外勤队伍要挖掘兴奋点:佣金优势上,佣金稳定可持续、多件促成收入高;产品优势上,覆盖轻中重症保障、符合当下家庭风险、市场接受度高;长期优势上,依托重疾权益挖掘老客户加保、全家全险升级二次开发。客户梳理要对接卖点需求:健康需求——抵御大病带来的巨额医疗开支,守住家庭现金流;家庭需求——一人患病全家受影响,一张保单守护家庭支柱;规划需求——趁健康锁定保障,避免后期体检异常、难投保、保费上涨问题。
结语
重疾险销售的本质,是把"急难愁盼"四个字讲透,把五张图用活,把五类客群找准,把P30名单做实。急在发病急、来得快、来得早、一定来;难在就医难、资源稀缺、误诊率高、就医大懵圈;愁在费用愁、社保保而不包、医疗通胀7.2年翻番、费用缺乏规划;盼在盼康复、充分休养、专业护理、充盈资金。V型图讲社保缺口,冰山图讲显性隐性双重损失,财富人生图讲创造价值的能力,重疾免疫关系图讲风险必然,城池图讲全家守护。五图联动、五客群对号,再以P30名单梳理把逻辑转化为行动,把话术转化为约访,把约访转化为保障。2026年,借重疾获客、深挖客户缺口,正是从这张图、这份名单、这次约访开始。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号