

标题
- 标题
- 内容



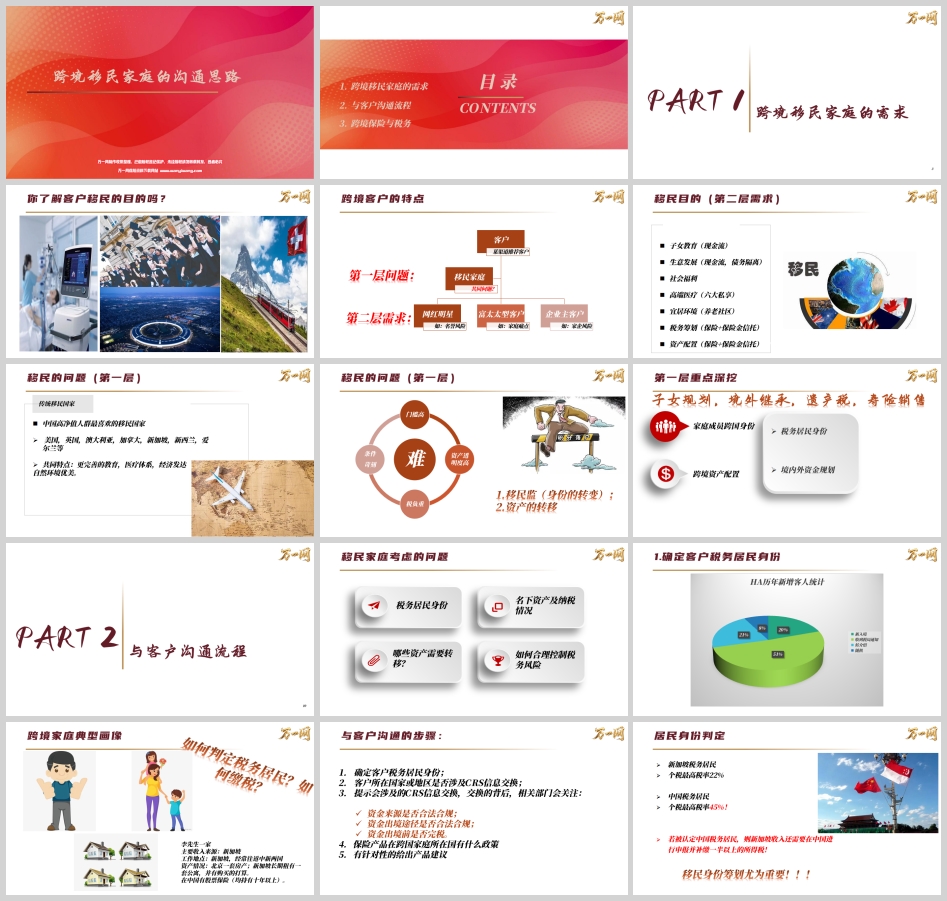
在高净值财富管理领域,跨境移民家庭几乎是最复杂的一类服务对象。他们不是单纯的"客户",而是同时被两套(甚至多套)法律体系、税收制度和金融监管框架所定义的复合主体:人在两国之间往返,收入在两国产生,资产在两国分布,子女教育、医疗、养老的规划横跨两个国度。
更复杂的是,很多人是先移民、后规划——身份已经变了,资产还留在原地,税务居民身份模糊不清,CRS信息交换早已启动,而本人对这一切浑然不觉。正是在这样的背景下,一套"从需求洞察到税务判定,从资产梳理到保险配置"的标准化沟通流程,成为专业顾问服务跨境家庭的必备工具。
整套方法论可以浓缩为一句话:先读懂客户为什么移民,再判定他是哪国的税务居民,然后梳理他的资产与完税情况,最后用匹配的保险工具完成税务筹划与传承安排。
客户主动提出来的,往往是两个最直接的问题:
其一,移民监与身份的转变。 拿到永居或入籍,不等于万事大吉。多数传统移民国家都有居住要求,"移民监"直接决定了客户在未来几年内要在哪里生活、在哪国产生税务联系。身份一变,税务居民身份就可能跟着变。
其二,资产的转移。 境内资产如何合规出境?哪些能带出去、能带多少、通过什么路径?这是跨境家庭最焦虑的现实问题。
围绕这两个问题,顾问需要"第一层重点深挖"五个方向:跨境资产配置、家庭成员跨国身份、税务居民身份、境内外资金规划、子女规划与境外继承(包括遗产税应对与寿险配置)。
移民只是手段,不是目的。客户真正想要的,是移民之后能解决的那件事。常见的移民目的可以归为七类,每一类都对应着清晰的财务与保障需求:
移民目的 | 对应的深层需求 |
子女教育 | 稳定的教育现金流 |
生意发展 | 现金流支持 + 债务隔离 |
社会福利 | 长期生活保障 |
高端医疗 | 六大私享医疗服务 |
宜居环境 | 养老社区安排 |
税务筹划 | 保险 + 保险金信托 |
资产配置 | 保险 + 保险金信托 |
注意最后两项——税务筹划与资产配置,是保险与保险金信托最能发力的地方,也是顾问专业价值的最高体现。
中国高净值人群最偏好的移民目的地集中在美国、英国、澳大利亚、加拿大、新加坡、新西兰、爱尔兰等。这些国家的共同特点是:教育体系更完善、医疗体系更成熟、经济发达、自然环境优美。
但"优点"的另一面是"税负":这些国家大多税务制度完善、征管严格,且普遍参与CRS。客户享受了教育与医疗,就必须直面税务透明化的现实。
面对跨境家庭,顾问不能一上来就谈产品。正确的沟通顺序是一个严密的五步链条。
这是所有工作的起点。税务身份判错了,后面全盘皆错。
一般判定标准: 税务居民通常指在某一国家有固定住所的个人,或一个纳税年度内在该国停留超过183天的个人(各国政策不同)。中国的规定是:在中国境内有住所,或者无住所而一个纳税年度在中国境内居住累计满183天的个人,为中国税务居民;税务居民从中国境内和境外取得的所得,依法缴纳个人所得税。这里涉及的是属人原则 vs 属地原则的根本区别。
多重身份的判定顺序(协定下的"加比规则"): 依次为永久性居所 → 利益中心(家庭、经济关系)→ 习惯性居所 → 国籍。近年来的趋势更尊重主观意愿,会综合考察:是否有意长期在本国居住、家庭与雇佣及经济关系是否在本国、是否已计划逗留超183天、是否与其他国家有更紧密联系。
为什么这一步至关重要? 用一个典型案例说明。李先生一家主要收入来源在新加坡,本人往返中新两国,北京有一套房产,新加坡长期租公寓并有购买打算,在中国持有股票与保险(均超十年)。
· 若被认定为新加坡税务居民:个税最高税率22%;
· 若被认定为中国税务居民:个税最高税率45%,且新加坡收入还需在中国申报并补缴一半以上的所得税。
税率差了一倍多。 移民身份筹划的重要性,在这一组数字面前无需多言。
税务身份确定后,必须把客户的资产与完税情况摊开来看。而这一切的背景,是全球税务透明化浪潮:
· 2006年,一张CD引发的逃税案揭开序幕;
· 2010年,美国FATCA法案由国会通过;
· 2014年,OECD发布《金融账户信息自动交换标准》;
· 2015年,中国国家税务总局签署《金融账户涉税信息自动交换多边主管当局间协议》(MCAA);
· 2017—2018年,中国、新加坡、澳大利亚、加拿大等大批国家(地区)完成首次信息交换;
· 2020年,全球超过100个国家/地区加入CRS。
资产透明度已经不可逆转。 2022年金融隐秘指数(FSI)显示,中国税务局防资产隐藏能力为63分(分数越低透明度越高);其中自动跨境税务信息交换仅3分(CRS/MCAA成效显著),反洗钱45分。结论很明确:税局已将重点放在高净值人群身上,高净值人士的财富传承正面临全球税务透明体系与国际反避税合作的新挑战。
财产出境有两条法定通道:
1. 移民财产转移。 根据中国人民银行《个人财产对外转移售付汇管理暂行办法》,移民人士可汇出超过5万美元的大笔资金至海外,将其在取得移民身份之前于境内拥有的合法财产变现并转移出境。注意:仅限一次,且需注销户口。
2. 继承财产转移。 境外居民(含港澳台居民及外国公民)将依法在中国境内继承的遗产变现,申请"资本项目外汇资金汇出境外的购付汇核准"获得许可后,可通过外汇指定银行购汇并汇出境外。
告知客户CRS的存在只是及格线,更重要的是提示交换背后监管部门的三个核心关切:
1. 资金来源是否合法合规;
2. 资金出境途径是否合法合规;
3. 资金出境前是否完税。
这三点,是跨境家庭最容易踩坑、也最需要提前规划的地方。顾问可以据此归纳出移民家庭最关心的四个问题:我的税务居民身份是什么?我名下资产及纳税情况如何?哪些资产需要转移?如何合理控制税务风险?
收集完上述信息,才能进入产品层面。而这一步的关键,是搞清楚客户所在国对中国保单到底怎么征税。
境内:《中华人民共和国个人所得税法》第四条明确规定,保险赔款免纳个人所得税。这是保险在国内税务筹划中的基础优势。
境外: 情况分化明显。在美国,身故赔偿金不属于收入;但在绝大多数国家,保险产生的增值部分属于应税收入,需要申报。因此,"境内外差异"是配置跨境保单时最需要讲清楚的一点。
政策因保单当事人税务身份的组合而不同,这是最容易被忽略的细节。
情形A:投保人、被保险人为中国税务居民,受益人为所在国税务居民
· 美国:受益人为美国税务居民,死亡理赔金免税。
· 加拿大:加拿大税务居民需对增值部分缴纳个人所得税,成本部分免税。
· 澳大利亚:受益人应税(风险部分免税,投资部分需缴澳大利亚个税);免税例外:保单持有期10年以上且收入基于死亡赔付。
· 英国:受益人为英国税务居民则受益人应税(成本部分免税,增值部分缴英国个税)。
情形B:投保人、被保险人、受益人均为所在国税务居民
· 美国:投保人对增值部分缴个税;受益人获得死亡理赔时免税。
· 加拿大:投保人需对增值部分缴个税;完税后受益人的死亡理赔免税。
· 澳大利亚:受益人应税(风险部分免税,投资部分缴个税),10年以上且基于死亡赔付可免税。
· 英国:受益人为英国税务居民则受益人应税(成本免税,增值部分缴个税)。
当投保人、被保险人为中国税务居民,生存金受益人与身故受益人为所在国税务居民时,美国、加拿大、澳大利亚、英国的口径高度一致:对生存金以及身故金均对受益人征税——成本部分免税,增值部分需缴纳个人所得税。
这个"四国统一"的结论,对年金险的跨境销售极为重要:年金在境外几乎不具备免税优势,必须提前向客户说明。
国家 | 遗产税 | 关键规则 |
美国 | 有 | 取决于投保人是否为美国联邦遗产税定义下的美国税务居民;若是,保险金纳入计算范围,除非放弃保单所有权附属权利,或放入不可撤销型人寿保险信托(ILIT) |
加拿大 | 无 | 但有资本利得税 |
澳大利亚 | 无 | 但有资本利得税 |
英国 | 有 | 取决于保单投保人是否为英国税务居民(UK domicile);若是,保险金纳入英国遗产税计算范围 |
"无遗产税"不等于"无税"——加拿大与澳大利亚虽无遗产税,但资本利得税仍会侵蚀资产,这是客户最容易误解的地方。
综合上述政策,境内终身寿险在跨境传承中具备三重价值:
1. 子女取得的死亡理赔金免税(部分国家寿险死亡理赔金免个税);
2. 保单持有人为中国税务居民时,不涉及部分国家的遗产税与赠与税,也无需申报海外资产;
3. 可对中国未来可能开征的税种(含外汇考量)做提前规划。
第2点尤其关键:保单持有人保留在中国税务居民身份下,既隔离了境外遗产税风险,又避免了海外资产申报义务,是一道低成本、高确定性的"防火墙"。
把整套方法论压缩成五句话,就是顾问可以随身携带的行动清单:
第一,知晓客人移民的目的及未来规划。(需求层)
第二,明确客人税务居民身份及其家庭成员情况。(身份层)
第三,梳理客人现有资产类型,建议移民前可适当增配或减持。(资产层)
第四,了解所涉国家的税法政策,对税务负担做到心中有数。(政策层)
第五,境内终身寿险可作为免税资产增配或持有。(工具层)
这五条不是并列的,而是有严格顺序的因果链:目的决定身份安排,身份决定税负,税负决定资产该增该减,而保险是最终落地的工具。跳过前面任何一步直接谈产品,都是不负责任的。
全球税务透明化已经不是一个趋势,而是一个既成事实。CRS、FATCA、反洗钱监管、金融隐秘指数的持续走低,共同织成了一张越来越密的网。对高净值跨境家庭而言,过去那种"先出去再说"的粗放式移民,正在被"先规划、后落地"的专业化路径取代。
对顾问而言,这意味着角色的升级:你不再只是卖一份保单的人,而是客户在两国税制之间的"导航员"——帮他看清税务居民身份的那一刻,你就已经创造了价值;帮他把资产转移路径走合规的那一刻,你守护的是他整个家庭的安全感。
跨境移民家庭的复杂性,恰恰是专业价值的护城河。把需求读懂、把身份判准、把资产理清、把政策讲透,最后再用一张小小的终身寿险保单,把爱与财富稳稳地传给下一代——这,才是这门生意真正的意义所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号