

标题
- 标题
- 内容



低利率时代的财富保卫战
——新华金悦优选养老年金(分红型)产品解读与主讲逻辑
引言:当"降息"与"变老"同时到来
未来有两件事是确定的:一个是降息,一个是变老。
前者让钱越来越"不值钱"——同样的本金,躺在那里能生出的利息越来越少;后者让花钱的时间越来越长——退休之后的二三十年,每一天都在支出,却不再有工资进账。
这两件事叠加在一起,构成了当下每一个家庭都必须面对的财富命题:钱难赚、利率低,存住钱比挣钱更重要。
正是在这一背景下,新华保险推出"金悦优选养老年金(分红型)",并以30年司庆为契机增设海外分红账户,试图用"保险锁息+复利增值+养老领取"的组合,同时回应降息与变老两大难题。
一、降息时代:低利率将成为常态
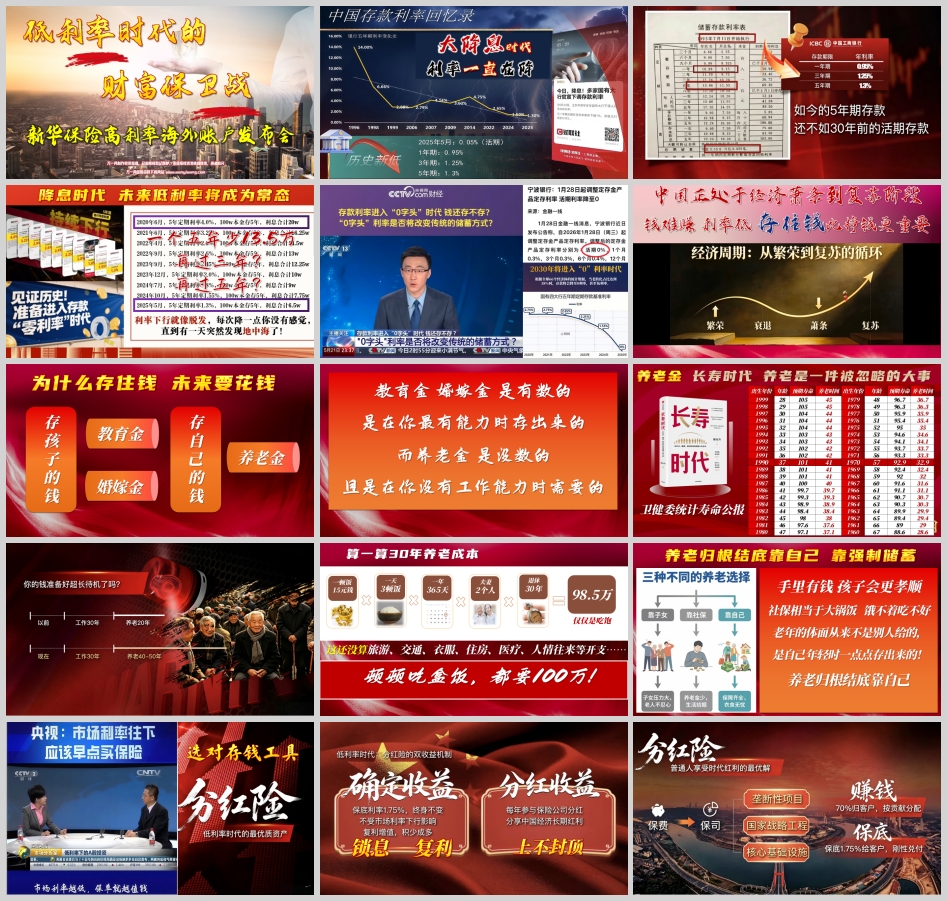
宣讲材料开篇给出了一组极具冲击力的数字:多家银行自2025年5月起陆续下调存款利率,一年期定存进入"0字头",五年期同样大幅下探;用一个直观的换算来表述——一个五年,100万存款可能少收13.5万利息。
再过三年呢?再过五年呢?
没有人能给出乐观的答案。当前中国正处于经济从调整走向复苏的阶段,利率下行是全球主要经济体在人口结构变化与增长中枢下移后的共同特征,具有长期性、结构性,而非短期波动。
这意味着,过去那种"到期转存、吃利息"的理财方式正在系统性失效。更棘手的是"再投资风险":今天锁定的3%,三年后到期时可能只能找到1.5%的资产接盘。频繁辗转于短期理财,收益只会一层一层被削薄。
因此,低利率时代的第一条生存法则不是"追求高收益",而是锁定长期利率、拉长资产久期、把确定性握在手里。
二、为什么必须存住钱:要花钱的地方,一笔都不会少
存钱从来不是目的,花钱才是。宣讲材料把家庭的钱分成三笔来算:
存孩子的钱——教育金、婚嫁金。这笔钱是有数的:学费多少、婚嫁预算多少,大致可以测算;更重要的是,它是在你最有挣钱能力的时候存出来的。
存自己的钱——养老金。这笔钱是没数的:你不知道自己会活到多少岁,不知道未来物价如何,不知道医疗支出会吞噬多少。更残酷的是,它恰恰是在你已经没有工作能力的时候最需要的。
这正是养老与教育最大的区别:教育金是有上限、有终点的支出;养老金是没上限、看不到终点的支出。 前者可以用"攒够就好"的心态应对,后者必须用"活多久、领多久"的机制来承接。
三、长寿时代:被严重忽略的"养老账本"
根据卫健委相关寿命公报数据的测算,人均预期寿命在持续抬升:1990年出生的人预期寿命约101岁,1980年出生约97.1岁,1970年出生约92.9岁。换算成"养老时间"——即从退休到终老的年数——1990年出生的人,退休后可能要过41年的养老生活;1970年出生的人也要32.9年。
换句话说,很多人退休后的岁月,可能比工作时间还长。
再算一笔最朴素的账:
一顿饭15元(这已经是盒饭标准)
一天3顿
一年365天
夫妻2个人
退休30年
仅"吃饱"这一项,累计就是 98.5万元。
而这还没算旅游、交通、衣着、住房、医疗、人情往来……顿顿吃盒饭,都要100万。 这就是"养老是一件被忽略的大事"的真正含义。
四、养老归根结底靠自己:靠强制储蓄
面对这笔账,指望什么?
社保相当于"大锅饭"——饿不着,但吃不好。 它的定位是广覆盖、保基本,替代率有限,只能兜住底线,无法支撑体面的老年生活。
那指望子女?现实往往是:手里有钱,孩子会更孝顺。 这不是人情冷暖的判断,而是家庭关系的基本经济逻辑——当父母不需要为钱开口,亲情反而更纯粹、更从容。
结论朴素而有力:老年的体面从来不是别人给的,是自己年轻时一点点存出来的。
而"存",必须是强制储蓄。因为靠自觉攒钱,钱总会在一次次消费冲动和改善需求中被挪走;只有用合同的、有纪律的机制,才能把"现在的钱"真正送到"未来的自己"手里。
而应对降息与变老,宣讲材料给出的工具是分红险,逻辑是:
保险锁息,解决"降息"问题——把长期利率锁定在合同与机制中;
复利增值,解决"变老"问题——让时间成为财富的朋友,越长寿越受益。
五、底气从何而来:新华的投资能力与分红账户
分红险的核心竞争力,最终落在三件事上:投资能力强不强、分红兑现好不好、资产配置够不够宽。
第一,看投资业绩。 据材料披露,新华保险2025年总投资收益达1043亿元,总投资收益率6.6%,在五大A股上市险企中位列第一。这一成绩构成了分红来源的底层支撑。
第二,看分红实现率。 材料显示,近5年新华保险分红实现率均值达156.1%,在已披露数据的27家人身险公司中同样位列第一。红利实现率即实际派发红利与演示红利之比,是衡量一家公司分红兑现诚意的核心指标。需要再次强调:历史实现率不代表未来水平,但跨越多个年度的稳定兑现记录,至少说明其分红机制具备可持续性与纪律性。
第三,看资产布局。 新华发起设立的"鸿鹄基金",三期运作规模超千亿,材料称其收益率表现位居市场前列;除投资国内优质资产外,新华在30年司庆之际增设海外分红账户,形成"国内+国外"双引擎配置。
关于海外账户,材料重点介绍了QDII(合格境内机构投资者)机制——在获批额度内,保险资金可兑换为美元、欧元等币种,布局全球优质资产。材料提及新华为相关"唯一获批QDII资格"主体,并与黑石集团等国际机构开展海外投资合作洽谈,长期年化预期收益8%—10%。需要说明:此类预期收益属于投资假设,不构成承诺,具体资格、额度与合作关系请以监管部门与公司公开披露信息为准;跨境投资同时面临汇率、国别与市场风险。
一句话概括这段逻辑:国内资产提供基本盘,海外资产打开收益天花板,"国内+国外"的组合旨在让分红来源更分散、更稳定。
六、产品解析:金悦优选养老年金(分红型)
这款产品被定位为季度产品、30年司庆献礼,主打"顶格利率配置",材料概括其核心卖点为:既能存钱还能养老,到期返还本金,专享国内+国外分红,直通全球优质资产。
投被保险人示例(材料演示):40岁女性,选择2万元×10年交(累计投入20万元),交多少钱自己定,什么时候领、怎么领、领多少也由自己定。
领取与利益演示:
55岁起可领祝寿金3500元;
此后每年可领6000多元,形成与生命等长的现金流;
若选择不领取,资金进入金利账户按现行3.1%复利增值,日计息、月度复利,可通过手机与官网随时查询,利益透明可见;
按材料演示,约33年实现翻倍;
另有"100万预计每月单利约2583元"的测算示例(该测算未计入现金价值与分红增值)。
关于金账户: 材料将其定位为新华自己的"零钱通"——具备灵活性,可作为养老金的"中转站"与"加速器"。需要理性看待的是:万能型账户的结算利率超过最低保证利率的部分是不确定的,现行3.1%并非终身承诺,会随投资环境与公司经营情况调整;最低保证利率以合同约定为准。
产品适配逻辑:它解决的是"长寿风险"——无论活到多少岁,都有钱可领;同时解决"利率下行风险"——把长期增值交给复利机制与专业投资账户。
七、主讲逻辑:一场发布会的说服链条
如果要把这场"财富保卫战"讲透,建议按以下五步推进:
第一步,制造共识:不谈产品,先谈利率。用"一个五年少13.5万""再过三年、再过五年会怎样"把客户带入降息的长期趋势中,让"低利率是常态"成为共识。
第二步,唤醒需求:不谈收益,先谈支出。用"15元一顿饭×30年≈98.5万"的养老账本,让客户意识到养老支出的刚性与庞大。
第三步,破除依赖:点明社保"饿不着、吃不好"的定位,以及"手里有钱孩子更孝顺"的现实逻辑,把责任落回自身——养老靠自己、靠强制储蓄。
第四步,建立信任:用投资收益、分红实现率、鸿鹄基金、QDII海外账户四组证据,说明"为什么是新华、为什么是现在"。
第五步,给出方案:以40岁女性2万×10年交为例,演示"交多少自己定、领多少自己定、55岁领祝寿金、每年领6000多、不领则3.1%复利增值、到期返还本金"的完整闭环,让客户看到一笔具体的、可执行的养老安排。
结语:在不确定的时代,做确定的安排
低利率时代,最贵的不是收益率,而是确定性;长寿时代,最稀缺的不是一笔钱,而是与生命等长的现金流。
金悦优选养老年金(分红型)试图提供的,正是这样一种组合:用保险机制锁定长期利率,用复利账户对抗时间侵蚀,用年金领取承接长寿风险,用"国内+海外"的分红账户争取更稳定的收益来源。它不会让人一夜暴富,但可以在二十年、三十年乃至更长的岁月里,把今天的一笔确定的投入,变成明天一份确定的体面。
老年的体面,从来都是年轻时一点点存出来的。而越早开始,时间的复利就越站在你这一边。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号