

标题
- 标题
- 内容



用诚信守护消费者权益:一份保险销售职业道德与消保培训的深度解读
引言:卖出去的是一张纸,兑现的是几十年后的承诺
在所有商品里,保险是最特殊的一类。
房子可以验,车子可以试,手机可以拆开看参数。但保险是什么?一叠纸,几十页条款,承诺几十年后才会发生的事。
客户在签字那一刻,拿不到任何实物,只拿到一个"如果发生什么,我会赔你多少"的承诺。而这份承诺能否兑现,取决于保险公司若干年后的经营状况,取决于无数精算假设是否成立,也取决于——站在他面前、把这份合同递给他的那个人,有没有说实话。
这就是为什么,保险业有一句被写进教科书的话:保险是最大诚信合同。
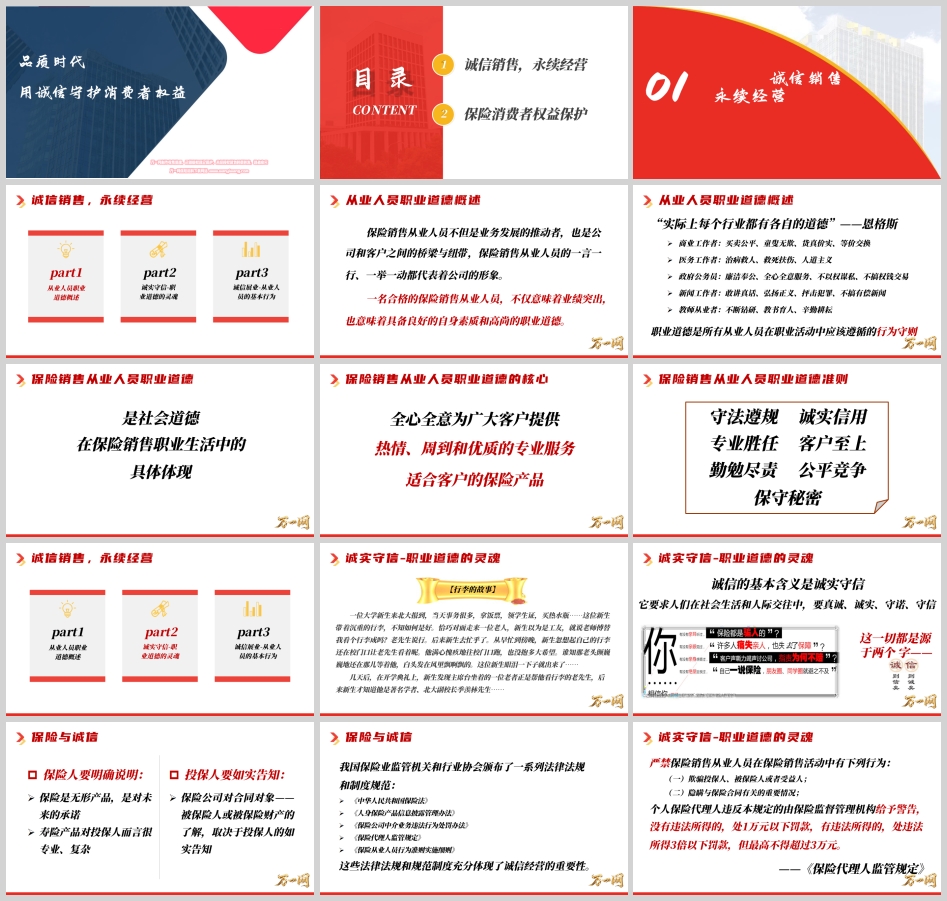
"品质时代,用诚信守护消费者权益"这份培训材料,从职业道德概述、诚实守信、诚信展业,一路讲到消费者权益保护的八大权益、六大侵害形式、三类典型案例。它看似是一套合规课件,实则是在回答一个最根本的问题:在一个信息高度不对称的行业里,凭什么让客户相信你?
一、职业道德:所有行业都有各自的道德底线
培训开篇引用了恩格斯那句著名的话:"实际上每个行业都有各自的道德。"
材料给出了几个对照:
商业工作者:买卖公平、童叟无欺、货真价实、等价交换
医务工作者:治病救人、救死扶伤、人道主义
政府公务员:廉洁奉公、全心全意服务、不以权谋私
新闻工作者:敢讲真话、弘扬正义、抨击犯罪、不搞有偿新闻
教师从业者:不断钻研、教书育人、辛勤耕耘
这些行业道德的共性是:都在约束一种"信息优势方"对"信息劣势方"的行为。 医生比病人懂病理,公务员比群众懂政策,记者比读者知真相——正因为掌握更多信息,才更需要道德来约束。
而保险销售,恰恰是信息不对称程度最高的职业之一。
材料给出的保险销售从业人员职业道德定义是:社会道德在保险销售职业生活中的具体体现,其核心是"全心全意为广大客户提供热情、周到、优质的专业服务和适合客户的保险产品"。
注意最后半句——"适合客户的"。这四个字是整份教材的题眼。不是"最贵的",不是"佣金最高的",而是"适合的"。
七大职业道德准则是:守法遵规、专业胜任、勤勉尽责、诚实信用、客户至上、公平竞争、保守秘密。
七条里有六条是行为约束,唯独"诚实信用"是灵魂。为什么?因为其他六条都可以靠制度检查,唯独"诚实"只能靠自觉——你可以在没有人看见的地方不说假话,这才叫诚信。
二、季羡林看行李:诚信的两个字,撑起一位大师的分量
材料讲了一个广为流传的故事。
一位大学新生到北大报到,事务繁杂,带着沉重行李不知如何是好。看见对面走来一位老人,以为是工友,便说:"老师傅,替我看个行李成吗?"老人说:"行。"
新生从早忙到傍晚,忽然想起行李还在校门口。他满心愧疚地跑回去,也没抱多大希望。谁知那位老人颤巍巍地还在那儿等着,白头发在风里飘。
几天后开学典礼,新生发现主席台上坐着的一位老者,正是帮他看行李的那位——北大副校长季羡林先生。
这个故事放在保险培训里,用意极深。
看一件行李,没有任何人监督,没有任何契约约束,老人完全可以走开。他没走,不是为了任何回报,只是因为答应了。
保险销售每天都在面对同样的场景:客户不懂条款、看不懂演示表、分不清"保证"和"预期"。你完全可以用一句"这个收益肯定比银行高"把单签下来——没有人监督,老人可以走开。
诚信的定义因此被材料写得极其朴素:诚实守信——真诚、诚实、守诺、守信。
三、保险与诚信:双向的义务,单向的考验
材料点出了保险与诚信关系的两个方向。
保险人一方:明确说明义务。 保险是无形产品,是对未来的承诺;寿险产品对投保人而言专业、复杂。所以保险人必须"明确说明"。
投保人一方:如实告知义务。 保险公司对被保险人或被保险财产的了解,完全取决于投保人的告知。所以投保人必须"如实告知"。
这个双向结构,就是保险法上的最大诚信原则。
支撑它的法规体系,材料列了五部:《中华人民共和国保险法》《人身保险产品信息披露管理办法》《保险公司中介业务违法行为处罚办法》《保险代理人监管规定》《保险从业人员行为准则实施细则》。
《保险代理人监管规定》明确严禁两类行为:欺骗投保人、被保险人或者受益人;隐瞒与保险合同有关的重要情况。 违反者由监管机构给予警告,没有违法所得的处1万元以下罚款,有违法所得的处违法所得3倍以下罚款,最高不超过3万元。
而公司内部的管理更严。材料引述的《个险业务人员品质管理办法》里,"扣100分"的雷区赫然在列:
推介销售未经金融监管部门批准的非保险金融产品(涉嫌违法犯罪的移交司法机关)
以返还佣金或合同外利益诱使客户投保、退保、转保
未核实客户身份、提供虚假身份证明
擅自变更客户投保内容、篡改或伪造客户资料
侵占或挪用客户新契约保费
扣100分意味着什么?意味着解除代理合同,意味着职业生涯的一次性清零。 这些条款不是摆设——近年来监管罚单中,"给予投保人保险合同约定以外的利益""欺骗投保人"始终是高发违规事由。
四、那道题:如果你是艾**,该怎么回答?
材料在这章末尾抛出一个案例,也是整份教材最有价值的一道题。
保险销售从业人员艾某向王先生推销一款分红险。王先生提了两个问题:
第一,建议书上演示的最高档分红水平是不是可以保证?
第二,如果自己过一两年想退保,是不是可以不受损失?
如果你是艾某,应该怎么回答?
这道题的杀伤力在于:它模拟的是客户最常问、销售最想绕开的两个问题。 而绝大多数误导,就发生在这两个答案上。
标准答案应该是这样的:
关于问题一:
"王先生,这个我不能给您保证,而且必须明确告诉您——保证不了。 建议书上分低、中、高三档演示,都是基于公司精算假设做的利益演示,不代表公司历史经营业绩,也不代表对未来业绩的预期。保单红利是非保证利益,分配是不确定的,在某些年度红利可能为零。 我能保证给您的,只有写进合同的那部分——现金价值和保证利率。演示表上那几档,是我们努力的方向,不是承诺。"
关于问题二:
"也不能。这份保单前几年现金价值低于您交的保费,如果一两年内退保,会有本金损失。 我给您看这一列——这是每一年度末的现金价值,您看第一年、第二年、第三年分别是多少。所以这份钱,我建议您用五年以上不急用的闲钱来安排。另外提醒您,签收合同后有15天犹豫期,犹豫期内退保可以全额拿回保费。"
为什么必须这样答?
因为这两个问题,恰恰对应了培训材料"十要"里的两条硬性要求:主动告知所售分红产品的红利是不确定的;主动告知所售产品的退保损失情况。
一个敢把"不确定"和"会亏钱"说出口的销售,才是真正的专业。说"不确定"不会丢单,说"肯定能"才会丢掉整个职业生涯。
五、诚信展业:十要十不要,一份可执行的操作清单
第三章把诚信落到了行为层。
诚信展业的定义是:在严格遵守法律法规的前提下,遵照公司品质管理要求,为满足客户需要并为客户最佳利益着想,采取科学、专业的方式方法提供优质保险服务。
它贯穿展业全链条:准客户开拓、老客户维护、风险分析、方案设计、产品推介、保单签发与递送。
然后是最具实操价值的两份清单。
保险销售活动行为准则"十要":
主动出示《保险营销员执业证》
主动出示保险条款及公司统一制作的宣传资料
主动提醒投保人认真履行如实告知义务
主动提醒投保人阅读并亲笔签署投保单、投保提示书和保单回执
主动告知所售产品的保险责任以及责任免除情况
主动告知所售分红产品的红利是不确定的
主动告知所售投资连结、万能寿险产品的费用扣除情况及投资风险
主动告知所售产品的退保损失情况
主动告知投保人收到保险单后享有犹豫期及犹豫期内的相关权利
主动告知保险争议应当通过协商调解、仲裁或者诉讼来解决
"十不要"(红线清单):
强迫或者引诱投保人订立保险合同
向投保人作出不实承诺或者夸大保险合同利益
代替投保人签署投保单、保单回执、委托授权书等重要文件
隐瞒责任免除、退保损失和犹豫期退保权利等信息
阻扰投保人履行如实告知义务
使用含有欺诈、误导内容的产品宣传材料
与其他保险公司的产品或者相关金融产品作片面比较
销售投连、万能等新型产品时,隐瞒投资风险、费用扣除情况
唆使投保人终止有效保险合同、转投新的保险产品
利用行政处罚结果或捏造、散布虚假事实诋毁其他公司或个人信誉
这二十条,几乎每一条都能在近年监管罚单里找到对应案例。"十要"的第6、7、8、9条和"十不要"的第2、3、4、7、9条,合计九条——占了近一半篇幅,全部指向"分红/万能/投连的收益与损失披露"。这恰好印证了当下分红险为主的产品结构下,误导风险最集中的地方在哪里。
六、消费者权益保护:八大权益的完整图谱
第二部分转向客户视角,列出金融消费者的八大权益:
财产安全权——不得挪用、占用客户资金。典型侵害:现金收取保费后未交公司挪作他用;冒领生存金、退保金、理赔金;利用客户保单质押贷款非法套取资金。
知情权——不得夸大收益、掩饰风险。典型侵害:营销文本含虚假记载、违规承诺收益;对费用收取说明存在重大遗漏;信息披露不用通俗易懂语言。
自主选择权——不得强买强卖、搭售。典型侵害:保障责任重复设计;产品组合未保障单独购买权。
公平交易权——格式合同不得加重消费者责任。典型侵害:条款设置不合理约定限制客户权利;免责条款不合理免除公司责任。
依法求偿权——必须建立多层级投诉处理机制、查询系统。
受教育权——应组织参加"315宣传周"、金融知识进万家、"7·8"公众日等活动。
受尊重权——不得因性别、年龄、种族、民族、国籍歧视。典型侵害:对老年人、残障人士未提供人性化服务;客户明确拒绝后仍发送短信或电话呼叫。
信息安全权——严控信息泄露。典型侵害:未按监管要求收集使用个人信息;未经授权向第三方提供交易明细。
八大权益,本质是把"十要十不要"从销售视角翻成了客户视角。 销售少说一句,客户就少一项权利。
七、六大侵害形式:一份行业乱象的X光片
材料引用了监管部门的乱象整治通知,把日常侵害形式分成六类:
(一)产品方面:条款释义界定不清;以"产品升级"名义默认转换停售险种;以其他金融产品名义宣传保险产品,将保险混同储蓄、理财销售。
(二)销售方面:夸大保险责任或收益;隐瞒保单收益的不确定性、退保损失、免责条款、缴费期限、保障期限、犹豫期;引用不真实数据;销售人员未培训到位、错误解释条款;诱导唆使投保人终止合同转投新产品;投保资料非本人真实意愿。
(三)个人信息方面:客户信息缺失、虚假;伪造、篡改客户信息,私自退保获取退保金、冒领生存金、伪造签名质押贷款;未经授权向第三方提供信息。
(四)理赔方面:未一次性通知补充资料;不及时报案、递交资料;未在法定时限内核定赔付;拒赔未在三日内发出通知书并说明理由;理赔附加限制条件(如车险指定修理厂)。
(五)互联网保险方面:关键信息说明不充分;销售页面条款或保险责任不全,重要内容未用字体、颜色特别提示;未保存可回溯资料;代客操作风险评估或不当引导提高风评等级。
(六)合作机构方面:违规允许第三方在网点营销;未建立名单制管理;未对合作机构监督检查。
这六类,几乎涵盖了从产品设计到理赔全链条的所有风险点。值得注意的是,其中"将保险混同储蓄、理财销售""隐瞒收益不确定性""代客操作风评"三条,在当下的分红险销售中仍属高发。
八、三类典型案例:监管反复敲打的三块黑板
教材最后列出三类典型案例,来自监管官方《以案说险》:
案例一:谨防故意夸大保险产品收益欺骗投保人。
这是最古老也最顽固的误导形式。典型话术是"这个比银行定存高""年化4.2%没问题"。而监管罚单里,因在抖音、朋友圈发布"本金6万,20年本息10.44万,折合年单利4.2%"这类内容被处罚的案例并不罕见。
案例二:谨防隐瞒重要信息、代抄风险提示语。
风险提示语是要客户亲笔抄写的,目的是确认"我已知晓风险"。代抄,等于替客户放弃了知情权——这一条同时违反"十不要"第3条和知情权、自主选择权两项权益。
案例三:谨防虚假宣传"炒停"营销。
"产品即将停售""费率即将上调""最后三天"——用制造稀缺感倒逼成交。这种话术近年已从线下蔓延到朋友圈,成为监管点名的高频违规类型。
这三类案例的共同点在于:它们都不是"说错了一句话",而是系统性地利用了信息不对称。 而代价是:客户退保损失、机构罚款、销售扣分、行业信任被透支。
九、制度在收紧:从"银保监会"到"金融监管总局"的三年
教材里引用的制度文件多标注为银保监会时期(2019—2021年)。而过去三年,这套规则已经完成了一次系统性升级:
《保险销售行为管理办法》(金融监管总局令2023年第2号),2024年3月1日施行,共6章50条,首次把保险销售行为拆成销售前、销售中、销售后三阶段分别规制;明确禁止强制搭售、代签名,要求发现投保人不适合某款产品时应建议终止投保;要求建立产品分级 + 销售人员销售能力分级并衔接授权。
《金融机构产品适当性管理办法》(金融监管总局令2025年第7号),2026年2月1日施行,首次统一银行、保险、信托的适当性标准,把保护关口从"事后补救"前移到销售全流程;对65周岁以上客户销售高风险产品需履行特别注意义务。
《人身保险产品"负面清单"(2026版)》,在2025版103条基础上扩容至105条,新增禁止分红型产品说明书承诺的红利分配比例超过利益演示水平、禁止用"保证收益""保本增值"等词汇描述非保证收益产品。
《银行保险机构金融消费投诉处理管理办法(修订征求意见稿)》已公开征求意见,进一步细化投诉处理时限与机构主体责任。
把这些新规和教材对照会发现一个清晰的趋势:过去靠"自觉"的诚信要求,正在被逐条翻译成可检查、可处罚、可回溯的硬性动作。
十、结语:诚信是金、是树、是火种
教材结尾用三个比喻收束:
诚信是金——品质纯正而弥足珍贵,值得我们珍藏在心灵的最深处。
诚信是树——需要灌溉、培土、剪枝,直到长成挺拔繁茂的参天乔木。
诚信是火种——需要我们悉心守护,不但要把它播撒开来,成就燎原之势,而且要星火相传。
对一名保险销售从业人员而言,这三个比喻恰好对应三个阶段:
金,是你的底线。 不欺骗、不隐瞒、不代签、不返佣——这些是"不做"的事,做了就一票否决。
树,是你的积累。 每一次如实告知演示利益的不确定性、每一次提醒犹豫期权利,都是在给这棵树浇水。它长得慢,但长得稳——老客户的转介绍,就是这棵树的果实。
火种,是你的传承。 你带出来的新人,会不会像你一样回答那两个问题?这才是诚信能否"星火相传"的关键。
回到开头那句话:保险卖出去的是一张纸,兑现的是几十年后的承诺。
一个行业能走多远,不取决于它卖出了多少张纸,而取决于几十年后,还有多少人相信那张纸上的字。
这,就是"诚信销售,永续经营"的全部含义。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号