

标题
- 标题
- 内容



利率定方向、转型定中枢、验证定持续——一份海外险企复盘报告的完整解读一、一个反直觉的现象:利率跌破2%,保险股反而涨了。过去三年,中国保险股经历了一件让很多投资者困惑的事。
按照教科书逻辑,寿险股是典型的"利率敏感型资产"——长端利率下行,投资收益率下滑,利差损风险上升,估值应该被压缩。2024年以来,10年期国债收益率一路下行,截至2026年9月29日已降至1.667%附近,30年期约2.12%。按老逻辑,保险股应该跌得很惨。
但事实是:在"924"政策组合拳之后的一段时期里,10年期国债收益率跌破2%,保险板块却走出一轮明显的超额收益。这与传统认知直接冲突。
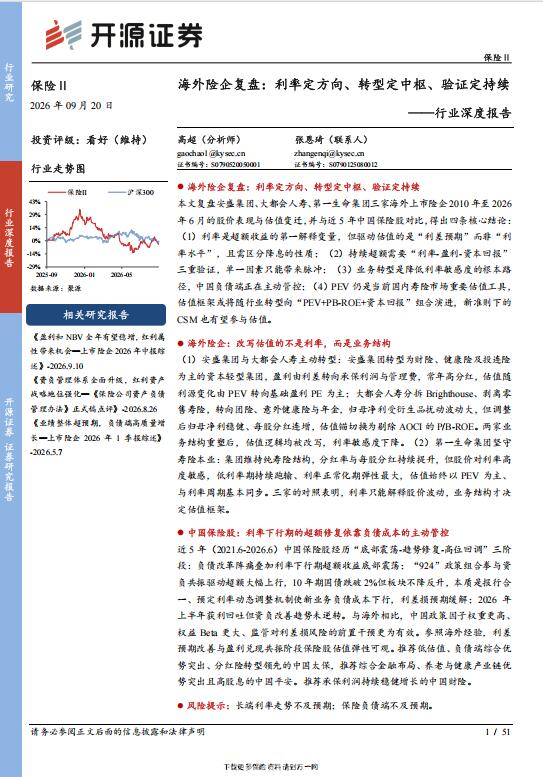
这个反直觉现象,正是这篇行业深度报告试图解释的核心命题。报告复盘了安盛集团、大都会人寿、第一生命集团三家海外上市险企2010年至2026年6月的股价与估值变迁,并与近5年中国保险股对照,得出四条核心结论。而这四条结论,恰好拼出了一个完整的分析框架:利率定方向、转型定中枢、验证定持续。
二、第一层:利率定方向——但驱动估值的不是"利率水平",而是"利差预期"
报告的第一个结论极其锋利:利率是超额收益的第一解释变量,但驱动估值的是"利差预期"而非"利率水平",且需区分降息的性质。
这句话里有三个层次。
第一层,利率是最强解释变量。 复盘三家海外险企十几年的股价,利率周期与股价表现的相关性远高于保费增速、新业务价值等经营指标。这不难理解——寿险公司的利润本质是"利差",资产端收益的锚就是长端利率。
第二层,但真正驱动估值的是"利差预期"而非"利率水平"。 这是最关键的一句话。市场定价的不是"现在利率是多少",而是"资产端收益与负债端成本之间的缺口会怎么变"。
如果利率从3%降到2%,但负债成本(预定利率、保证利率)同步从3.5%降到1.75%,那么利差不但没有收窄,反而可能走阔。这就是为什么中国会出现"国债跌破2%、保险股不降反升"——因为新业务的负债成本下行得更快。
第三层,必须区分降息的性质。 是"衰退式降息"还是"宽松式降息"?前者伴随信用风险和权益市场下跌,对险企是双重打击;后者伴随经济企稳和资产价格修复,对险企反而是利好。同样叫"降息",结果可能完全相反。
三、第二层:转型定中枢——业务结构决定估值框架
报告的第二条主线,来自三家海外险企的横向对照。这三家恰好构成了两组极端样本。
样本A:主动转型的安盛与大都会。
安盛集团把自己改造成财险、健康险及投连险为主的资本轻型集团。这一改,盈利来源彻底变了——从"吃利差"变成"赚承保利润和管理费"。利源一变,估值框架随之改写:从PEV(股价/内含价值)转向以基础盈利PE为主。资本轻、现金流稳、常年高分红,利率敏感度大幅下降。
大都会人寿走了另一条路:分拆Brighthouse、剥离零售寿险,转向团险、意外健康险与年金。它的归母净利受衍生品扰动波动极大,但调整后归母净利稳健、每股分红连年增长。于是市场给它的估值锚换成了剔除AOCI的P/B-ROE。
这两家的共同点是:业务结构重塑后,估值逻辑被改写,利率敏感度下降。
样本B:坚守本业的第一生命。
第一生命集团维持纯寿险结构,分红率与每股分红持续提升——经营本身并不差。但它的问题是股价对利率高度敏感:低利率期持续跑输,利率正常化期弹性最大,估值始终以PEV为主,与利率周期基本同步。
于是报告给出了那句点题的判断:
利率只能解释股价波动,业务结构才决定估值框架。
这句话对中国险企的分量极重。它意味着:如果一家寿险公司的利润90%还是来自利差,那它就注定是利率的影子;只有把利源结构改掉,才能真正掌握自己的估值中枢。
四、第三层:验证定持续——单一因素只能带来脉冲
报告的第三条结论是方法论层面的:持续超额需要"利率—盈利—资本回报"三重验证,单一因素只能带来脉冲。
这是解释"为什么有些行情涨完就跌回去"的关键。
只有利率改善(利差预期修复)→ 估值脉冲式反弹,但如果盈利没跟上,很快回吐;
利率改善 + 盈利兑现(净利润、NBV、营运利润真实增长)→ 行情有了基本面支撑;
再加上资本回报兑现(分红率提升、回购、ROE稳定)→ 行情才具备持续性。
安盛和大都会之所以能长期维持高分红和稳健估值,正是因为它们完成了三重验证:业务转型带来盈利结构变化,盈利稳定支撑持续分红,分红又反过来锚定估值。
五、第四层:估值框架的演进——PEV不会消失,但不再单独存在
报告的第四条结论指向估值工具本身:PEV仍是当前国内寿险市场重要估值工具,但估值框架或将随行业转型向"PEV + PB-ROE + 资本回报"组合演进,新准则下的CSM也有望参与估值。
这是一个正在发生的变化。
当前A股保险股的PEV处在什么位置?据国信证券,截至2026年5月30日,A股保险股平均P/EV约0.61倍(不含中国人保),处于2017年以来约30.6%的历史分位;华西证券测算,2026年8月18日收盘价对应2026年A股保险股PEV仅0.43—0.64倍。PB方面,中国平安0.96倍、中国太保0.94倍,均在1倍以下。
0.5倍左右的PEV意味着什么? 意味着市场给一家寿险公司的定价,只有其内含价值的一半。这已经充分透支了利差损担忧和短期经营压力。
但报告提醒我们:如果行业完成转型,估值工具本身会变。安盛转向PE,大都会转向P/B-ROE,都是因为"利源变了,估值锚必须跟着变"。中国险企正在做同样的事——随着分红险占比提升、利源从利差走向"利差+死差+费差+管理费",PEV的解释力会下降,PB-ROE和资本回报(分红率、股息率)的权重会上升,新会计准则下的CSM(合同服务边际)也有望成为估值补充。
六、中国实践:负债成本的主动管控,是本轮修复的真因
报告把近5年(2021.6—2026.6)中国保险股分成三阶段:底部震荡—趋势修复—高位回调。
第一阶段(底部震荡):负债改革阵痛叠加利率下行,超额收益在底部徘徊。
第二阶段(趋势修复):"924"政策组合拳与资负共振驱动超额大幅上行——本质是报行合一、预定利率动态调整机制使新业务负债成本下行,利差损预期缓解。
第三阶段(高位回调):2026年上半年获利回吐,但资负改善趋势未逆转。
报告特别指出中国与海外的三点差异:政策因子权重更高、权益Beta更大、监管对利差损风险的前置干预更为有效。
这三点差异,可以用最新数据完整验证。
证据一:预定利率动态调整机制正在发挥作用。
普通型人身险预定利率研究值的轨迹是:2024Q4 2.34% → 2025Q1 2.13% → 2025Q2 1.99% → 2025Q3 1.90% → 2025Q4 1.89% → 2026Q1 1.93% → 2026Q2 1.94%。
注意最后两个季度——连续两季回升,这是"四连降"之后的首次企稳。当前在售产品上限为:普通型2.0%、分红型1.75%、万能型最低保证1.0%。研究值1.94%距上限仅6个基点,远未触及"连续两个季度高出25个基点"的调整阈值。业内普遍判断,2026年内预定利率调整窗口基本关闭。
这套机制的意义在于:它把"负债成本"变成了一个可以随市场利率自动调节的变量,而不是刚性沉淀的历史包袱。
证据二:分红险转型正在实质性改写负债结构。
2026年上半年,分红险原保险保费收入同比大增94.4%;平安寿险新业务分红险占比超90%;新华保险分红险长期险首年保费345.02亿元,同比暴增645.7%,占长期险首年保费比重升至90.1%;太保寿险新保业务中分红型占比提升至55.5%。
分红险"低保证+高浮动"的结构,正是把利率风险从保险公司转移到与客户共担——这是降低利率敏感度的根本路径,与安盛、大都会的转型在逻辑上同构。
证据三:盈利与股东回报同步兑现。
2026年上半年,五家A股上市险企合计归母净利润3173.87亿元,同比增长78.12%;总投资收益6413.20亿元,同比增长74.57%。新业务价值集体正增长:中国人寿381.67亿元(+33.7%)、中国平安248.47亿元(+11.2%)、中国太保107.58亿元(+12.7%,新业务价值率提升2.5个百分点至17.5%)、新华保险69.16亿元(+11.9%)。
更关键的是五大上市险企首次实现集体中期分红,合计拟派现超390亿元——平安每股0.98元(177.45亿元)已于9月10日落地,太保每股0.42元。这正是报告所说的"资本回报"验证。
七、当下的分歧:为什么2026年前三季度板块反而跌了22%
如果逻辑这么顺,为什么2026年以来保险股表现不佳?
数据很直白:保险Ⅱ板块(01801194)从2026年1月5日至9月30日区间涨跌幅-22.00%,最高价1669.42点(1月7日),最低1054.34点(6月29日),最新1174.56点。中国太保年内-23.80%,最高47.24元跌至最低27.06元;中国平安港股-16.01%。
这正是报告第三阶段"高位回调"所描述的现象。回落的原因可以拆成三条:
前期涨幅透支。2024—2025年的超额修复已经把"利差预期改善"price in了一大半,2026年属于获利回吐。
新单增速边际承压。8月单月人身险公司原保费同比-13.6%,投连险同比-42%,储蓄型需求在2024—2025年集中释放后出现边际降温。
权益Beta放大波动。中国保险股权益Beta显著高于海外,市场风格切换会直接放大涨跌幅。
但要注意报告的判断:"2026年上半年获利回吐但资负改善趋势未逆转"。也就是说,这是节奏问题,不是方向问题。
八、风险与观察指标
报告列了两条风险提示:长端利率走势不及预期;保险负债端不及预期。
把这两条翻译成可跟踪的指标:
长端利率:10年期国债目前在1.66%—1.69%区间震荡。若继续下行至1.5%以下,利差损压力将重新抬头。
预定利率研究值:若重新掉头向下并连续两季低于上限25个基点,将触发新一轮产品切换。
新单与NBV:Q2单季NBV增速较Q1放缓,需要观察Q3、Q4及2027年开门红。
分红实现率:分红险转型把压力从当期利润转移到分红账户的"未分配盈余"。若投资收益率持续低于演示利率,压力只是被延迟确认,并未消失。
九、结论:在一个不确定时代,保险股的三重确定性
把这份报告通读下来,最有价值的不是"推荐哪只股",而是它给出的一套判断保险股的方法论:
利率决定股价的方向,业务转型决定估值的中枢,盈利与资本回报的兑现决定行情的持续性。
放到2026年9月这个时点:
方向上,利率处于低位但已企稳,预定利率研究值连续两季回升,利差预期不再恶化;
中枢上,分红险转型、报行合一、预定利率动态调整,正在把中国寿险业从"纯利差模式"推向"多元利源模式",这是估值中枢上移的长期基础;
持续性上,2026年中报的利润高增、NBV集体正增长、首次集体中期分红,构成了"盈利+资本回报"的双重验证雏形。
报告推荐的三条线索也呼应了这个框架:低估值、负债端综合优势突出、分红险转型领先的中国太保;综合金融布局、养老与健康产业链优势突出且高股息的中国平安;承保利润持续稳健增长的中国财险。
最后值得记的一句话是:在一个利率下行、不确定性上升的时代,保险股的投资逻辑已经从"赌利率反弹"转向"看转型兑现"。 谁先把负债成本降下来、把利源结构改掉、把股东回报做实,谁就先拿到估值修复的门票。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号