

标题
- 标题
- 内容



守住"合同外利益"这条红线:保险销售合规的风险全景与防范之道
——《给予合同外利益风险防范》专项培训要点解读
在保险业强监管常态化的今天,有一个高频出现的处罚事由,几乎年年上榜、季季被罚——"给予投保人、被保险人、受益人保险合同约定以外的利益"。2021年,仅这一项违规的处罚就达202次、罚单351张。它看似是"送点小礼品、返点佣金"的小事,却是保险法明令禁止的红线,轻则罚款、重则停业吊证,且机构与个人"双罚"并行。
一、法律红线:三条条款构成的"双罚"格局
《中华人民共和国保险法》对这一行为的规定清晰而严厉,核心是第一百一十六条、第一百六十一条与第一百七十一条的组合。
第一百一十六条是行为禁令。其第(四)项明确:保险公司及其工作人员在保险业务活动中,不得"给予或者承诺给予投保人、被保险人、受益人保险合同约定以外的保险费回扣或者其他利益"。这里有两个关键词必须划重点:一是"给予或者承诺给予"——哪怕只是口头承诺、尚未兑现,也已构成违法(淮安区支公司案例中,承诺的旅游生意"并未实际兑现",照样被罚7万元);二是"合同约定以外"——判断标准不在金额大小,而在是否写入保险合同。
第一百六十一条是机构罚则。有第一百一十六条规定行为之一的,由监管机构责令改正,处五万元以上三十万元以下罚款;情节严重的,限制业务范围、责令停止接受新业务或者吊销业务许可证。
第一百七十一条是个人罚则。对直接负责的主管人员和其他直接责任人员给予警告,并处一万元以上十万元以下罚款;情节严重的,撤销任职资格。
三条叠加,形成"机构罚+个人罚+资格罚"的三重压力。从案例看,永达理因组织客户出境旅游被罚30万元、副总经理个人被罚10万元,接近法定上限;泰康绍兴中支因客户经理送两台iPhone,机构罚6万元、银保部经理个人罚1万元——销售人员的行为,最终由机构和上级管理者"买单"。
二、业务场景:承诺给予与实际给予两条主线
违规行为沿两条主线展开:"承诺给予"是前端风险,"实际给予"是后端风险,二者独立成责。
(一)承诺给予:五个高发场景
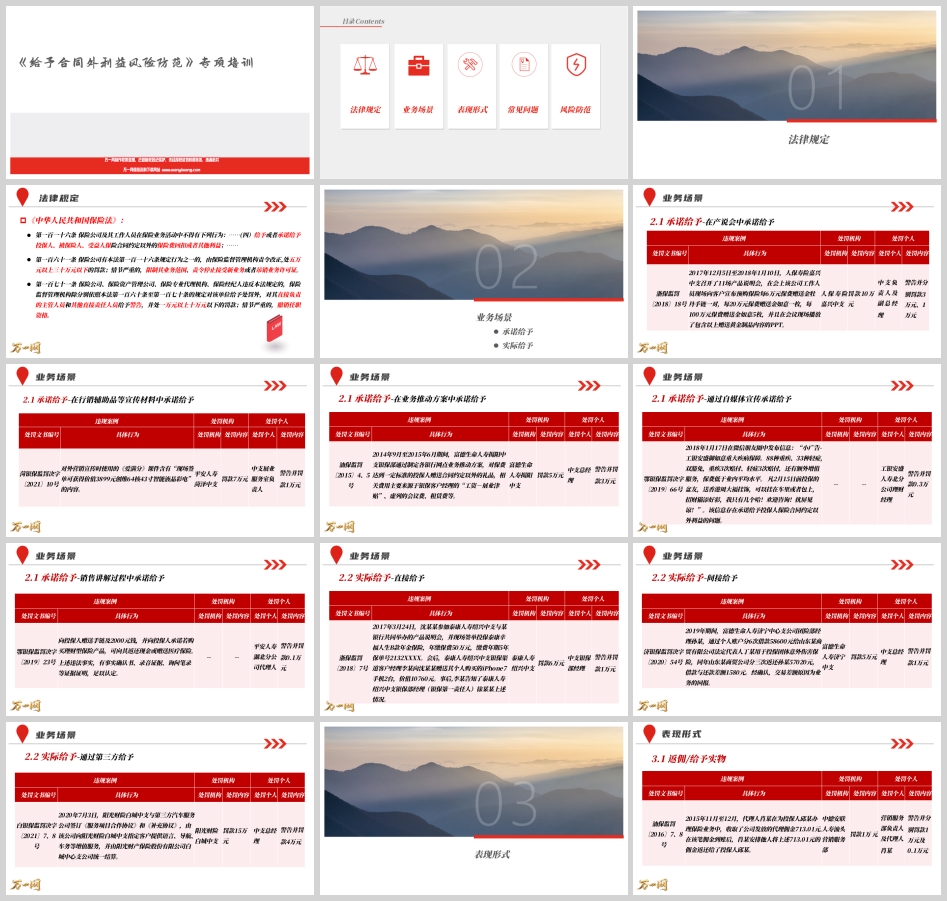
1. 产说会中承诺。 人保寿险嘉兴中支在11场产品说明会上宣布"每6万元保费赠金牡丹手链、每20万元赠金如意",并现场播放含赠送内容的PPT,最终机构罚10万元,中支负责人与副总经理分别被罚3万元、1万元。产说会因受众集中、话术公开,是最易留痕、最易被取证的场景。
2. 行销辅助品与宣传材料中承诺。 平安人寿菏泽中支使用的《爱满分》课件写明"现场签单可获得价值3899元创维彩电",机构罚7万元、展业服务室负责人罚1万元。课件一旦印成,违规即成"铁证",且传播范围不可控。
3. 业务推动方案中承诺。 富德生命人寿揭阳中支银保部通过制定银行网点业务推动方案,对达标的投保人赠送礼品,费用来源于客户经理"工资—展业津贴"、虚列的会议费、租赁费——不仅违规,还叠加了费用虚假列支的问题,机构罚5万元、总经理罚3万元。
4. 自媒体宣传承诺。 工银安盛北分理财经理在朋友圈发布"2月15日前投保送香港周大福挂饰",个人被警告并罚款0.3万元。朋友圈、短视频、直播均属公开宣传,且极易被截图取证。
5. 销售讲解过程中承诺。 平安人寿湖北分公司代理人向投保人赠送手链及2000元现金,并承诺购买理财型产品可返还现金或赠送医疗保险,被警告并罚款0.1万元。此案中"事实确认书、录音证据、询问笔录"形成完整证据链,说明录音录像、双录资料正是监管取证的核心手段。
(二)实际给予:三种递送路径
直接给予——泰康绍兴中支银保客户经理李某向签单客户赠送自行购买的两台iPhone7(价值10760元),机构罚6万元、银保部经理罚1万元。注意:礼品是个人出资,机构仍被罚,因为管理者知情未制止。
间接给予——富德生命人寿济宁中支团险部经理孙某通过个人账户借款58600元给企业法定代表人用于投保团险,对方还款57020元,差额1580元被认定为"业务的回报"。机构罚5万元、总经理罚1万元。借款冲抵、差额返还,本质仍是利益输送。
通过第三方给予——阳光财险白城中支与第三方汽车服务公司签订《服务项目合作协议》,由第三方为指定客户提供增值服务、由公司统一结算,机构罚15万元、总经理罚4万元。"外包"不能切断责任链条,谁买单、谁是受益方,责任就归谁。
三、表现形式:从返佣到其他利益的四类变形
3.1 返佣/给予实物。 中德安联人寿汕头营销服务部代理人肖某将公司发放的713.01元佣金返还投保人,营销服务部罚1万元,负责人与代理人分别罚1万元、0.1万元。返佣是最传统也最明确的违规形态。
3.2 旅游/会议/有偿服务。 永达理2018年组织"高峰会议""极峰会议",43名客户出境费用由业务人员代付,合计100.52万元,机构罚30万元、副总经理罚10万元。以"表彰""会议"为名的客户旅游,本质仍是合同外利益。
3.3 积分兑换实物/服务。 国寿杭州中支与杭州联合银行合作,投保人获赠5100积分兑换中石化加油充值卡5100元,国寿杭州中支罚5万元、杭州联合银行罚8万元。"积分"只是通道,兑换的实物价值才是认定依据。
3.4 其他利益。 承诺将公司50%旅游生意给投保人(未兑现,仍罚7万元);幸福人寿以"协议退保"形式多支付退保金194.18万元,涉及15件保单,罚5万元。任何形式的经济利益让渡,无论名目,都可能落入此条。
四、常见误区:五个"想当然"必须澄清
误区一:不与销售直接关联就合规? 错。中邮人寿江苏分公司采购拉杆箱、水壶赠送保险客户"用于续期客户维护"被罚;以"客户服务节在线抽奖"赠送奖品同样被罚。准确表述是:不直接关联不一定合规,但直接关联一定违规。
误区二:金额小就没事? 错。汕保监罚〔2017〕1号中,一个单价8元的杯子、一块14元的地垫,照样被认定。认定不看金额门槛,只看是否"合同约定以外"。
误区三:健康管理服务天然合规? 要分情况。琼保监罚〔2018〕5号中,泰康海南分公司为既有客户提供体检被申辩为"增值服务",监管复核后采纳申辩、撤销处罚;但银保监罚决字〔2022〕1号中,中信保诚提供海外体检并承担往返机票、住宿、自由行、餐饮,被认定"超出健康体检服务范围"。界限在于:服务是否与保险责任相关、是否属于合理增值范畴、是否附带旅游娱乐等无关利益。
误区四:银行送的,与保险公司无关? 错。浙保监罚〔2018〕22号与30号显示,即便由银行向客户赠送积分,只要礼品由保险公司提供,保险公司与银行双双被罚(国寿5万元、银行8万元)。
误区五:是销售人员个人行为,与公司无关? 错。2021年该违规处罚中,只罚直接责任人的仅21次,绝大多数是"机构+个人"双罚。汕头案中,营销服务部以"系代理人个人行为"申辩未被采纳,负责人杨某因"管理不到位"被警告并罚款1万元。"不知情"不是免责事由,"管没管到位"才是。
五、风险防范:三句话构建防线
第一句:"君子不立危墙之下"——识别高风险场景。 养老社区带看时提供旅游娱乐服务、自媒体营销宣传、培训课件/业务方案/行销辅助品,是三类最高危地带。这些场景共同特点是:公开性强、留痕清晰、传播不可控。对高风险场景应采取"默认禁止"而非"事后补救"的策略。
第二句:"明者因时而变"——动态掌握监管尺度。 各地监管口径存在差异,应主动了解当地监管政策尺度与同业主流做法,保持与监管、同业的常态化沟通。合规不是静态清单,而是需要持续校准的动态判断。
第三句:"宜未雨而绸缪"——建立可举证的管理闭环。 具体包括:在管理制度与代理协议中明确禁止性要求;组织全员签署合规承诺函;通过晨夕会宣导、日常培训考试强化宣导并全程留痕;定期开展合规自查;发现问题及时问责处理。这一切的最终目的,是解决一个核心问题——如何证明管理到位。汕头案中负责人被罚,恰恰是因为拿不出"管理到位"的证据。
六、结语
"给予合同外利益"的风险,本质上不是"送不送东西"的技术问题,而是"用什么方式竞争"的路径问题。靠返佣、送礼、旅游拉来的业务,看似降低了获客成本,实则换来的是罚单、声誉损失与队伍合规意识的全面松懈,更会推高负债成本、埋下利差损隐患。
真正的合规,不是把礼品换成更隐蔽的形式,而是把竞争的着力点从"价格战"转向"价值战"——用专业的风险规划能力、扎实的理赔服务、可信的康养生态去赢得客户。当"不立危墙、因时而变、未雨绸缪"从培训口号变成日常习惯,红线才真正守得住。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号