

标题
- 标题
- 内容

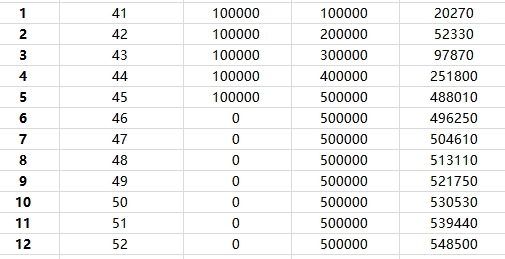
拿到一张利益演示表,第一件事永远是还原它背后的"人":
· 被保险人:40周岁男性
· 交费年期:5年
· 年交保险费:100,000元 → 累计保费50万元
· 基本保险金额:446,490元
· 保险期间:终身
· 红利处理方式:累积生息(不是交清增额,这点后面很关键)
演示从41岁一直推到72岁(第32保单年度末)。这是一个典型的"中年男性、大额趸交式储蓄、准备做养老或传承"的投保画像。
但真正有意思的不是这些基本信息,而是这张表用两列并行的方式,把"保证"和"非保证"摊开摆在了你面前——左边一列叫"保证利益",右边一列叫"红利利益"。而你会看到一个刺眼的事实:保证利益那一列里,"当年度红利"和"累积红利"从头到尾全是0。
这不是表格做错了。这正是"保证利益演示"的定义:假设红利为零,你能拿到多少。 表头的重要提示也写得毫不含糊——"保单的红利分配是不确定的,在某些保单年度红利可能为零"。所以这张表其实是同一份保单的两种命运:一种叫"一分钱红利都没有",一种叫"红利按演示给足"。
读懂了这个结构,剩下的数字才有意义。
看"现金价值(退保金)"这一列的前5年:
保单年度 | 年龄 | 现金价值 | 较上年增幅 | 累计已交保费 |
1 | 41 | 20,270 | — | 100,000 |
2 | 42 | 52,330 | +158.2% | 200,000 |
3 | 43 | 97,870 | +87.0% | 300,000 |
4 | 44 | 251,800 | +157.3% | 400,000 |
5 | 45 | 488,010 | +93.8% | 500,000 |
第1年交10万,现价只有2.027万,退保只能拿回已交保费的20.3%;第3年交了30万,现价还不到10万,只相当于32.6%。但到第4年突然从9.787万跳到25.18万,一年翻了1.57倍;第5年再跳到48.8万。
这种"前低后陡"的形态是5年交分红增额寿的典型特征:前期保费被佣金、管理费、风险保费大量消耗,现价被压得极低;随着费用摊销完成,现价快速向保费靠拢。
它给出的最重要警告是:这是绝对不能中途退保的钱。 第1年退保损失79.7%,第3年退保损失67.4%。哪怕你只是把50万分5年慢慢放进去,前3年这笔钱几乎处于"冻结"状态。
好消息是回本不慢:保证利益下,第7个保单年度末(47岁)现金价值504,610元,首次超过50万累计保费;如果红利按演示给足,第5年度末(45岁)生存总利益504,927元,交费期满当年即回本。
把现金价值逐年的增速算出来,会看到一个非常规整、却藏着信息的结果:
· 第6—21年:年度增速稳定在 1.68%—1.69%
· 第22年起(62岁之后):年度增速跳到 1.75%
为什么是这两个数?
1.75% 是当前分红型人身险的预定利率上限,也是这张表"累积红利"的假定累积利率(反推验证:第2年累积红利2818、当年红利2037,(2818-2037)/768-1≈1.69%;第5年之后稳定在1.75%左右)。
而前21年只有1.68%,说明前期还有残余的费用摊销在拖后腿。直到第22年,所有费用摊完,现金价值才进入纯粹的"1.75%复利滚动"状态。
换句话说:这张保单保证部分的天花板,从投保那一刻起就是1.75%,而且前20年还到不了1.75%。
用IRR实测(现金流:第1—5年年初各-10万,第N年度末一次性退保):
持有至 | 年龄 | 保证退保金 | 保证IRR | 含红利退保金 | 含红利IRR |
第5年 | 45 | 488,010 | -0.81% | 504,927 | 0.33% |
第10年 | 50 | 530,530 | 0.74% | 580,978 | 1.89% |
第15年 | 55 | 576,580 | 1.10% | 666,381 | 2.23% |
第20年 | 60 | 626,750 | 1.26% | 762,490 | 2.37% |
第25年 | 65 | 683,150 | 1.37% | 872,319 | 2.45% |
第32年 | 72 | 771,360 | 1.45% | 1,049,962 | 2.50% |
保证IRR长期收敛在1.45%左右,含红利演示IRR收敛在2.50%左右。
这组数字把产品的本质说透了:保证的部分,是个年化1.5%上下的超长期储蓄;你真正在买的,是那1个百分点左右的"红利期权"。
这张表和很多同类产品有个关键差异:红利处理方式不同。
常见的分红增额寿(比如前面分析过的交清增额型)是"红利→买成新保额→保额和现价一起涨";而臻盈年年荣耀版的这张表里,结构是:
生存总利益(红利利益)= 现金价值 + 累积红利
也就是说:现金价值那一列就是保证利益,一分钱红利都没混进去;红利单独放在"累积红利"里,按1.75%的假定累积利率复利生息。
看第32年(72岁):现金价值771,360元 + 累积红利278,602元 = 生存总利益1,049,962元。
这个结构有两个后果:
好处是账目极度清晰。 保证多少、红利多少,一眼分得开,不会被"保额涨了所以现价涨了"这种话术绕晕。
坏处是红利的复利效率略低。 交清增额模式下,红利买成保额后,保额参与后续现价增长,等于"红利也在吃1.75%的复利且进入主险增值链条";而累积生息模式下,红利单独按累积利率滚。这张表假定累积利率1.75%,与主险增速同档,但如果公司下调累积利率(提示里明确说"该累积利率是不确定的"),红利部分的增值会直接减速。
再看当年度红利的实际水平:第1年768元,第2年2037元,第3年3296元,第5年5879元,第6年起稳定在6000元上下并逐年递增约1.7%,第32年9287元。
当年度红利 / 当年现金价值 ≈ 1.20%。这是个偏低的水平(交清增额型常见在1.3%—1.5%)。50万本金,每年产生的红利约6000元——这就是这张保单"浮动收益"的真实体量。
"身故保险金"这一列呈现出清晰的两段式:
· 第1年(41岁):160,000元 = 已交10万的160%
· 第2—21年(42—61岁):700,000元 = 累计50万的140%
· 第22年起(62岁):等于当年度现金价值
第21年度末(61岁)身故金还是70万,是累计保费的1.40倍;第22年度末(62岁),身故金降到648,500元——这一年开始被现金价值"接管",杠杆归零。
这是这张表最容易被忽略、却最重要的一条线:这份保单的"保障属性"在62岁那天正式结束,之后它彻底变成一笔储蓄。 62岁后身故赔的钱 = 活着退保能拿的钱,一分不多。
所以对40岁投保的男性而言,真正享受身故杠杆的窗口只有21年(41—61岁),恰好是"家庭责任最重、收入能力最强"的阶段,这个设计是合理的。但如果你是为了"给后代留一笔杠杆赔付"而买,就必须知道:62岁之后,杠杆就没了,只剩下复利累积。
既然保证部分只有1.45%,那整个产品的吸引力几乎全押在红利上。做一次敏感性测算:
第10年(50岁):
· 红利实现率100% → 580,978元(IRR 1.89%)
· 70% → 565,844元(1.56%)
· 50% → 555,754元(1.33%)
· 0% → 530,530元(0.74%)
第20年(60岁):
· 100% → 762,490元(2.37%)
· 70% → 721,768元(2.06%)
· 50% → 694,620元(1.84%)
· 0% → 626,750元(1.26%)
第32年(72岁):
· 100% → 1,049,962元(2.50%)
· 70% → 966,381元(2.22%)
· 50% → 910,661元(2.02%)
· 0% → 771,360元(1.45%)
结论很清楚:即使红利实现率打对折,长期IRR仍有2.0%,高于保证部分;但如果红利长期为零,这就退化成一笔年化1.45%的长期存款。
近年来在监管"限高"导向下,行业分红实现率整体趋于理性,普遍出现不同程度下调。购买决策必须把"红利打折"当作基准情景,而不是把演示利益当默认。
这份演示材料顶部的"重要提示",有句话值得全文引用:
"保单的红利分配是不确定的,在某些保单年度红利可能为零。"
"累积红利是当年度红利按假定的累积利率复利计算,该累积利率是不确定的。"
两处"不确定",一处"可能为零"。这比任何销售话术都更有分量。再加上15日犹豫期(签收合同之日起15日内可全额退保),实际上监管给了消费者两次"后悔权":一次是犹豫期内的无损失退出,一次是通过读懂演示表做出的理性决策。
适合的画像:
· 40—50岁,有一笔50万量级、10年以上不会动用的闲钱
· 已经配齐重疾、医疗、意外、定寿,不需要靠它解决杠杆问题
· 看重账目清晰(保证/红利分列,看得懂)
· 目标是60岁后补充养老、或做确定性传承
· 能接受"最差情形是年化1.45%"这个底线
不适合的画像:
· 3—5年内可能动用这笔钱(前3年退保损失60%—80%)
· 追求高收益(IRR上限摆在那里,2.5%封顶)
· 把它当"保障型保险"买(62岁后杠杆归零)
· 被"第32年1049962元"这类数字打动、却忽略32年时间跨度的人
· 以为"累积红利1.75%"是写进合同的承诺的人
把这张表从头读到尾,最该记住的只有三个数:
1. 1.45% —— 红利为零时的长期IRR,这是你的底线
2. 2.50% —— 红利足额时的长期IRR,这是你的天花板
3. 第7年 / 第5年 —— 保证回本 / 演示回本的时间点,这是你的流动性起点
分红险的正确问法从来不是"演示表上写多少",而是"最差情形下我能不能接受"。
如果红利为零、年化1.45%、锁定10年以上,你依然觉得"这笔钱的确定性和传承功能值这个价"——那这份保单适合你。
如果不能接受,那"荣耀版"这个名字再响亮,也只是把非保证的期待包装成了确定的承诺。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

