

标题
- 标题
- 内容

阳光人寿鑫盈年年(金尊A款)年金保险(分红型)产品演示算法深度解析
一、产品概述与基本信息
阳光人寿鑫盈年年(金尊A款)年金保险(分红型)是一款面向中老年人群设计的长期养老型保险产品。该产品通过"年金+分红"的双重利益结构,为被保险人提供从约定年龄开始的终身生存金领取,同时通过分红机制分享保险公司经营成果,实现资产的稳健增值。以下根据具体投保案例,对该产品的演示算法进行全面解析。
投保案例基本信息:
被保险人年龄:50周岁
性别:女
交费年期:3年
保险期间:至105周岁
开始领取年龄:56周岁
年交保险费:100,000元
基本保险金额:3,650元
该案例中,投保人选择3年交费,每年缴纳10万元,累计保险费30万元。被保险人50岁投保,56岁开始领取生存金,保险期间长达55年(至105周岁),充分体现了年金保险长期规划、终身领取的特点。
二、产品利益结构解析
该产品的利益构成可分为四大板块:保证利益、红利利益、生存金领取和身故/满期保障。
(一)保证利益与红利利益
保证利益是写入保险合同、确定给付的部分;红利利益则取决于保险公司实际经营状况,具有不确定性。从演示表可见:
当年度红利(保证利益):第1至第5个保单年度均为0,这是因为分红型产品的红利分配通常从保单生效一定时期后开始。第1至第5年当年度红利(红利利益)分别为1,029元、2,269元、3,531元、3,593元、3,655元,呈现逐年递增趋势。
累积红利:第1年末累积红利为1,029元,第2年末为3,316元,第3年末为6,905元,第4年末为10,619元,第5年末为14,460元。累积红利是当年度红利按一定利率累积生息的结果,体现了复利增长效应。
值得注意的是,从第6个保单年度开始,当年度红利(红利利益)稳定在3,675元(部分年份略有波动),累积红利则持续攀升:第6年为18,432元,第10年为34,847元,第20年为81,231元,第30年为136,404元,第40年为202,028元,第50年为280,084元。到第52个保单年度(被保险人102岁),累积红利已达297,387元,接近30万元累计保费的水平,充分展示了长期复利积累的威力。
(二)特别生存保险金与生存保险金
特别生存保险金:仅在第6个保单年度(被保险人56周岁)给付一次,金额为3,650元,等于基本保险金额。这是产品为鼓励长期持有而设置的特别奖励。
生存保险金:从第6个保单年度开始,每年给付5,250元,直至保险期间届满。5,250元约为基本保险金额3,650元的1.44倍,体现了年金领取的杠杆效应。
累计领取生存金的变化轨迹:
第6年:8,900元(特别生存金3,650元+生存金5,250元)
第7年:14,150元
第10年:29,900元
第20年:82,400元
第30年:134,900元
第40年:187,400元
第50年:239,900元
第52年:250,400元
从第6年到第52年,累计领取生存金从8,900元增长至250,400元,增长约28倍。若被保险人生存至105周岁,累计领取金额将更为可观。这一设计有效对冲了长寿风险,为被保险人提供了与生命等长的现金流。
(三)满期保险金
演示表中满期保险金一栏均为0,这是因为该产品保险期间至105周岁,在演示的52个保单年度内尚未到达满期时点。若被保险人生存至105周岁,将获得满期保险金,具体金额需根据合同约定确定。
(四)身故保险金与现金价值
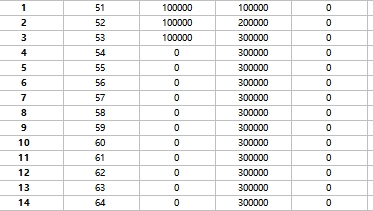
身故保险金:第1至第4个保单年度,身故保险金等于累计保险费(分别为100,000元、200,000元、300,000元、300,000元),体现了保费返还的保障功能。从第5个保单年度开始,身故保险金略高于累计保费:第5年为303,610元,第6年为308,930元,第7至第20年为305,280元,第21至第44年为305,290元,第45至第49年为305,280元,第50至第52年逐渐降至305,260元。整体而言,身故保险金始终维持在30万元上方,为受益人提供了稳定的风险保障。
现金价值(退保金):前3个保单年度现金价值低于累计保费:第1年48,330元,第2年109,110元,第3年179,920元。这是因为前期需扣除初始费用和保障成本。第4年现金价值242,470元,仍低于30万元累计保费;第5年现金价值303,610元,首次超过累计保费,实现"回本"。第6年现金价值300,030元,略低于累计保费,这是因为当年给付了特别生存金和生存金。从第7年至第20年,现金价值稳定在300,030元;第21至第44年,现金价值为300,040元;第45至第49年降至300,030元;第50至第52年进一步降至300,020元、300,020元、300,010元。
现金价值的这一变化规律说明:该产品在第5个保单年度实现现金价值超过累计保费,此后长期维持在30万元左右,为投保人提供了灵活的退保选择权。但需要注意的是,退保将失去未来的生存金领取和分红利益,因此建议长期持有。
三、演示算法核心逻辑
(一)红利累积算法
累积红利的计算采用复利累积模式。以第1年为例:当年度红利1,029元,累积红利1,029元;第2年当年度红利2,269元,累积红利=上年累积红利1,029元+当年红利2,269元+上年累积红利的利息。经测算,第2年累积红利3,316元,较1,029+2,269=3,298元多出18元,即为上年累积红利的利息。这一复利效应在长期积累中尤为显著。
(二)生存金领取算法
生存金领取采用"特别生存金+年度生存金"的组合模式。第6年给付特别生存金3,650元,同时开始每年给付生存金5,250元。累计领取生存金为历年领取金额的简单加总。从第7年起,每年固定领取5,250元,累计领取金额每年增加5,250元。
(三)现金价值算法
现金价值的变化呈现"先低后高、趋于稳定"的特征。前5年现金价值快速增长,从48,330元增至303,610元;第6年因给付生存金而略有下降至300,030元;此后长期稳定在300,000元至300,040元区间。这一算法设计既保证了保险公司的资金运作空间,又为投保人提供了稳定的退保价值预期。
(四)身故保险金算法
身故保险金采用"max(累计保费, 现金价值)"的算法逻辑。前4年身故保险金等于累计保费,体现了保费返还原则;第5年起身故保险金略高于累计保费,为受益人提供额外保障。这一设计确保了被保险人身故时,受益人至少能获得累计保费,不会因过早身故而遭受本金损失。
四、产品特点与适用人群分析
(一)产品特点
长期领取,终身受益:从56岁开始领取生存金,直至105周岁,领取期长达49年,有效应对长寿风险。
双重红利,复利增值:保证利益与红利利益相结合,累积红利按复利增长,长期持有收益可观。
现金价值稳定,流动性较好:第5年现金价值超过累计保费,此后长期稳定在30万元左右,投保人可根据需要灵活退保。
身故保障,保费返还:身故保险金不低于累计保费,确保本金安全。
特别生存金,激励持有:第6年给付特别生存金3,650元,鼓励投保人长期持有。
(二)适用人群
该产品特别适合以下人群:
50岁左右、有养老规划需求的中老年人;
希望实现资产稳健增值、风险偏好较低的投资者;
需要补充养老现金流、应对长寿风险的人群;
有闲置资金、希望进行长期财务规划的家庭。
五、风险提示与注意事项
分红不确定性:红利利益基于演示假设,实际分红取决于保险公司经营状况,可能高于或低于演示水平。
退保损失风险:前3年现金价值低于累计保费,退保将遭受本金损失。
通胀风险:长期固定领取的生存金可能面临购买力下降的风险。
流动性风险:保险期间长达55年,资金流动性较差,适合长期持有。
演示非保证:演示表中的红利利益仅为示例,不构成收益承诺。
六、结语
阳光人寿鑫盈年年(金尊A款)年金保险(分红型)通过"年金+分红"的双重机制,为被保险人构建了从56岁至105周的长期现金流。演示算法显示,该产品在第5年实现现金价值回本,此后现金价值长期稳定在30万元左右;累积红利按复利增长,至第52年可达29.7万元;累计领取生存金至第52年可达25万元。整体而言,该产品兼顾了安全性、收益性和流动性,是养老规划的理想工具之一。但投保人需充分理解分红的不确定性,根据自身风险承受能力和财务规划目标,理性选择投保方案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

