

标题
- 标题
- 内容

恒安标准恒鑫世家臻选版:分红型终身寿险的产品逻辑与公司底色
一、理解分红险的第一步:分清"保证"与"浮动"
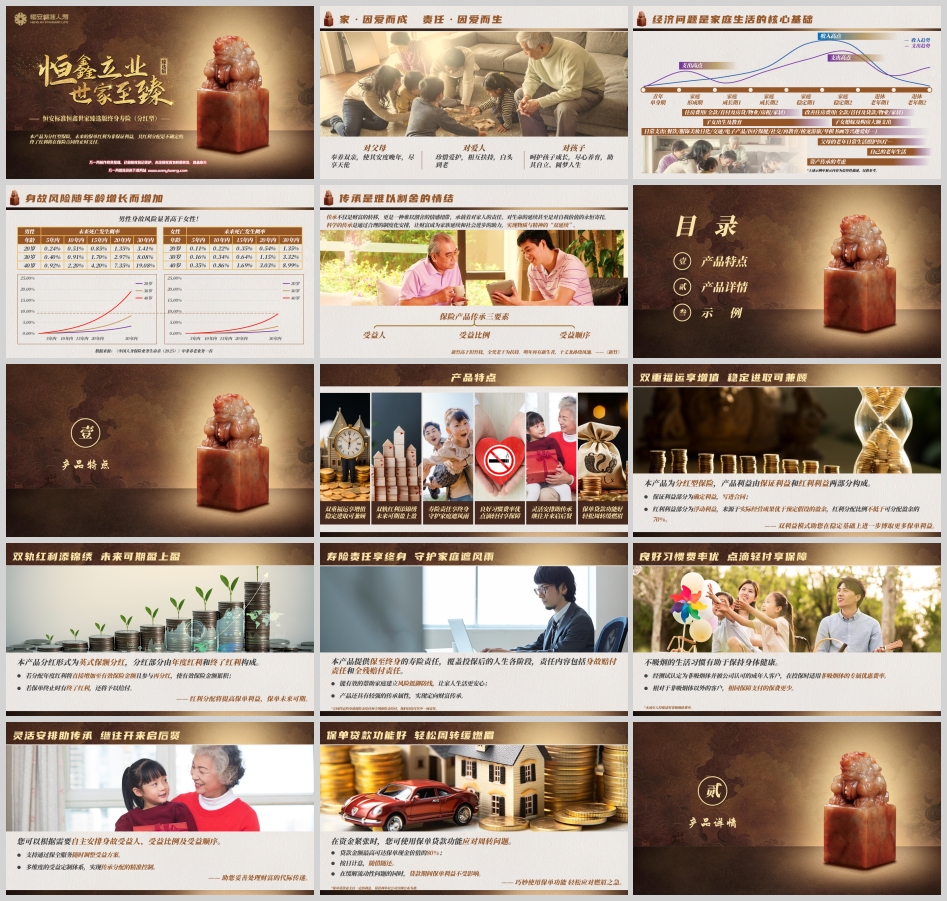
恒安标准恒鑫世家臻选版是一款分红型终身寿险。理解这款产品,首先要理解分红险的基本结构:产品利益由保证利益和红利利益两部分构成。保证利益部分为确定利益,写进合同;红利利益部分为浮动利益,来源于实际经营成果优于预定假设的盈余,红利分配比例不低于可分配盈余的70%。这种"双利益模式"的设计意图,是让客户在稳定的保证基础上,进一步分享保险公司的经营成果。
二、英式保额分红:双轨红利的运作逻辑
恒鑫世家臻选版采用英式保额分红,分红部分由年度红利和终了红利构成。这一分红形式与现金分红有本质区别,值得深入理解。
年度红利以增加保险金额的方式给付,增额部分也参加以后各年度的红利计算。这意味着,年度红利不是一次性领取的现金,而是转化为更高的保额,并在后续年度继续参与分红。这种"利滚利"的机制,使得有效保险金额随时间累积增长,形成复利效应。终了红利则是在合同终止时,根据分红保险业务的实际经营情况进行核算,以现金方式给付。
这种双轨红利的设计,兼顾了长期增值和终期回报两个维度。年度红利通过保额累积实现长期复利,终了红利则在合同终止时提供一次性现金回报。对于以传承为目标的客户而言,这种结构具有特殊意义:年度红利的保额累积提升了身故保障水平,终了红利则为受益人提供了额外的现金流。
三、终身寿险责任:保障与传承的双重功能
恒鑫世家臻选版提供保至终身的寿险责任,覆盖投保后的人生各阶段,责任内容包括身故赔付责任和全残赔付责任。合同约定的身故保险金给付和全残保险金给付,仅给付其中一项责任。
身故/全残保险金的给付方式,根据被保险人身故或全残时的年龄有所不同。若未满18周岁,按已交付保险费和初始保险金额对应的现金价值两者中的较大者,加上累计红利保险金额对应的现金价值给付。若已满18周岁,则按以下两项之和给付:第一项是"已交付保险费×给付比例"与"初始保险金额"两者中的较大者;第二项是累计红利保险金额。给付比例根据年龄分为三档:18-41周岁为160%,42-61周岁为140%,62周岁及以上为120%。
这个给付比例表的设计逻辑值得注意:它在人生责任最重的阶段(18-41岁)提供了最高的杠杆比例,随着被保险人年龄增长逐步降低。这与家庭责任的生命周期曲线相匹配——年轻时期家庭责任最重,需要更高的保障杠杆;年长时期家庭责任减轻,保障杠杆相应调整。
产品还具有较强的传承属性。通过自主安排身故受益人、受益比例及受益顺序,支持通过保全服务随时调整受益方案,实现定向财富传承。多维度的受益定制体系,使客户能够精准控制财富的代际传递。这正是"灵活安排助传承"这一产品特点的核心含义。
四、非吸烟体费率:良好习惯的定价回馈
恒鑫世家臻选版的一个特色设计,是对非吸烟体适用专属优惠费率。经测试认定为非吸烟体并被公司认可的成年人客户,在投保时适用非吸烟体的专属优惠费率。相对于非吸烟体以外的客户,相同保障支付的保费更少。未成年人投保适用非吸烟体费率。
这一设计的精算基础是:不吸烟的生活习惯有助于保持身体健康,非吸烟体的预期死亡率低于吸烟体,因此可以适用更低的费率。从产品设计角度看,这是一种将健康行为与保险定价挂钩的机制,既体现了公平定价原则,也起到了鼓励健康生活方式的引导作用。
对于客户而言,非吸烟体费率的实际意义在于:在相同保障水平下,保费支出更低;或者在相同保费预算下,可以获得更高的保障。在长期缴费的产品中,费率的差异会通过复利效应放大,因此这一优惠的长期价值不容忽视。
五、现金价值权益:保单的流动性功能
恒鑫世家臻选版提供了多项现金价值权益,增强了保单的灵活性。
保单贷款功能允许客户在资金紧张时,以书面形式申请贷款,贷款金额最高可达保单现金价值扣除各项欠款后余额的80%,每次贷款期限最长不超过6个月,按日计息,随借随还。贷款期间保单利益不受影响。这一功能的意义在于:它使长期保单在保持保障功能的同时,具备了一定的流动性,客户无需因短期资金需求而解除合同、损失保障。
减少保额功能允许客户在合同有效期内书面申请减少保额,将初始保险金额和累计红利保险金额按相同比例减少,并退还所减少的有效保险金额部分对应的现金价值。这一功能为客户提供了调整保障水平的空间,当家庭责任变化或缴费能力变化时,可以通过减少保额来降低保费压力。
犹豫期设置为15日。在犹豫期内解除合同,扣除不超过10元的工本费后退还全部保险费;犹豫期后解除合同,退还现金价值。客户在犹豫期后解除合同会遭受一定的损失,这一点需要特别注意。
六、投保规则与免体检额度:分层设计的客户体系
恒鑫世家臻选版的投保年龄范围为满28天至66周岁,交费期间可选趸交、3/5/10/15/20/30年交,保险期间为终身,等待期90日。
在保额限制方面,产品设置了分层体系:高客(I-III类客户)最低初始保险金额为100万元,普通客户最低初始保险金额为20万元,初始保险金额为1,000元的整数倍。
免体检额度根据客户类型和年龄有所差异。Ⅰ类客户在18-45周岁免体检额度为1200万,46-55周岁为800万,56-67周岁为200万;Ⅱ类客户对应额度为800万、600万、200万;Ⅲ类客户为600万、500万、100万;普通客户为500万、300万、75万。所有客户的健康核保标准一致,仅投保保额不同。未成年人投保200万初始保额以内免体检、免财务核保。
这种分层设计的逻辑是:根据客户的可投资资产、收入水平和历史投保情况,差异化设置免体检额度,在风险可控的前提下简化高净值客户的投保流程。
七、公司底色:股东、投资与分红实现率
分红险的选择,本质上是对保险公司的选择。分红利益的实现程度,取决于保险公司的投资能力和分红政策。因此,理解恒安标准人寿的公司底色,是评估这款产品的重要维度。
恒安标准人寿的股东双方为天津泰达国际控股集团(50%)和英国安本集团(50%)。天津泰达是天津市政府开展金融综合经营的国有企业,旗下拥有渤海财产保险、渤海证券、天津信托等机构。英国安本集团成立于1825年,拥有201年保险经验,是英国最大的养老金提供商,截至2025年管理全球资产5560亿英镑。这种"中方股东+外方股东"的股权结构,使公司在经营上兼具本土资源和国际经验。
公司注册资本金40.46亿元,总资产624亿元,业务覆盖11个省市,拥有75家分支机构。在偿二代体系下获风险综合评级A类评价,自2022年偿二代二期新规实施后获得AAA类评级35次。在监管评级方面,公司连续15次获得"AAA"评级寿险公司,这一记录在行业内处于领先水平。
投资能力方面,公司2025年投资收益率5.29%,近三年平均投资收益率4.7%。投资团队平均从业年限超过10年,核心投资人员从业超过20年,团队成员硕士及以上学历占比90%,核心投资人员具备CFA、FRM、CPA等专业资质。保额分红账户中,传统固收资产149.46亿元,占比63.5%;固收资产中剩余20年以上固收资产96.18亿元,占比64.4%。这种以长久期固收资产为主的投资结构,与终身寿险的长期负债特征相匹配。
分红实现率是评估分红险的核心指标。2025年红利分配数据显示,公司在售产品均实现100%及以上实现率水平,停售产品维持2024年红利总体水平。具体到恒鑫世家终身寿险(分红型),年度红利实现率和终了红利实现率均为100%。2024会计年度内,公司红利分配总额为2.69亿元,分配给客户的红利总额为1.88亿元,占红利分配总额的70%;分配给股东的红利总额为0.81亿元,占30%。这一分配比例符合"不低于可分配盈余70%"的监管要求。
从行业对比看,2025年分红实现率数据显示,不同公司的实现率存在显著分化。部分公司的现金分红产品在售实现率在100%-110%之间,停售产品实现率则低至35%-50%。恒安标准人寿的保额分红产品在售实现率为100%/100%,停售产品为94%/116%,整体表现处于行业前列。在低利率和严监管的外部条件下,仍实现了稳定的红利分配水平。
八、理解分红险的关键:实现率不是唯一标准
在评估分红险时,红利实现率是一个重要但并非唯一的指标。理解这一点,需要把握几个关键逻辑。
首先,实现率不是评价分红能力的唯一标准。还需要考虑利益演示的水平、分红业务的占比、不同产品存量规模的权重、分红账户的积累、分红产品经营的历史及业绩。一个实现率100%但演示利率较低的产品,与一个实现率90%但演示利率较高的产品,客户实际获得的利益可能后者更高。
其次,年度红利与终了红利的分配机制不同。年度红利一经分配即不可撤销,成为客户的保证利益。当年可分配盈余扣除分配的年度红利成本后,为终了红利。实现率的下降不代表终了红利一定发生回撤——终了红利是否回撤,取决于终了红利的金额是否低于上一保单年度的终了红利。保险公司在制定分红政策时,会尽量避免回撤发生。
再次,保额分红的年度红利直接分保额,给客户带来良好的投资预期;终了红利是现金,实现计划书的数字。恒安标准人寿的保额分红产品分配的年度红利和终了红利均不支持单独领取,这一设计强化了产品的长期属性。
结语:分红险的选择逻辑
恒安标准恒鑫世家臻选版的产品设计,体现了分红型终身寿险的核心逻辑:以终身寿险责任提供基础保障,以英式保额分红实现长期增值,以灵活传承安排满足财富代际传递需求,以保单贷款和减少保额提供流动性支持。非吸烟体费率的设置,则将健康行为与保险定价挂钩,体现了精算公平原则。
但分红险的选择,最终不是在选择产品,而是在选择保险公司。红利利益的实现程度,取决于保险公司的投资能力、分红政策和经营稳定性。恒安标准人寿的股东背景、投资团队、分红实现率和监管评级,构成了评估这款产品的重要参考维度。在低利率环境下,分红险的"保证+浮动"结构为客户提供了一种兼顾安全性和收益弹性的选择,但其浮动部分的不确定性,也需要客户在投保前充分理解并理性评估。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

