

标题
- 标题
- 内容



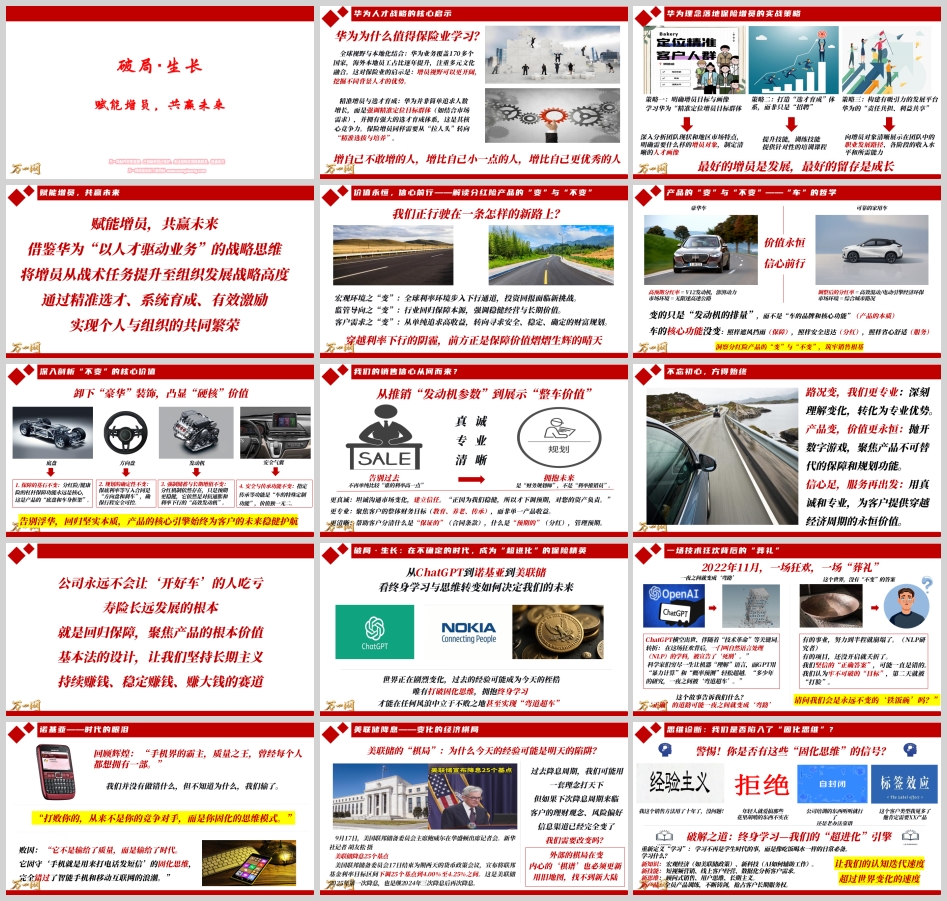
2022年11月,ChatGPT横空出世。全世界都在谈论"技术革命",但很少有人注意到另一件事:几乎在同一时刻,一门叫自然语言处理(NLP)的学科,被宣告了"死刑"。
这是一场极其残酷的反差。无数科学家穷尽一生,试图让机器真正"理解"人类语言——句法、语义、语用、知识图谱,一层层往上垒。结果GPT用"暴力计算"和"概率预测"轻松超越了他们几十年的积累。多少年的研究,一夜之间被弯道超车。
这个故事对保险业意味着什么?
它意味着:"正确"的道路,可能一夜之间就变成弯路。 有的事业,努力到半程就崩塌了;有的项目,还没开启就夭折了。我们坚信的"正确答案",可能一直是错的;我们认为牢不可破的"目标",第二天就被打脸。
而它提出的那个问题,值得每一个保险人夜深人静时问自己:我今天的"铁饭碗",真的是铁的吗?
如果说NLP的结局是"被超越",那诺基亚的结局就是"被抛弃"。
手机界的霸主,质量之王,曾经每个人都想拥有一部。它倒下时,那句著名的自白至今让人脊背发凉——"我们并没有做错什么,但不知道为什么,我们输了。"
它真的没做错什么吗?它没做错质量,没做错品控,没做错渠道。它做错的只有一件事:它固守"手机就是用来打电话发短信"的固化思维,完全错过了智能手机和移动互联网的浪潮。
这句话应该被抄在每一个保险团队的会议室墙上:
打败你的,从来不是你的竞争对手,而是你固化的思维模式。
把诺基亚和ChatGPT放在一起看,会得到一个残酷的对照表:
维度 | 诺基亚 | ChatGPT | 启示 |
核心思维 | 捍卫边界(手机=通讯),迷信过往成功路径 | 打破边界(AI=一切可能) | 问题不在过去多强大,而在思维是否还在生长 |
对经验的态度 | 经验是堡垒:"过去成功证明这条路对" | 经验是垫脚石:"规则就是用来被打破的" | 警惕经验主义成为拒绝新事物的借口 |
面对变化 | 防守与忽视:"这只是小众市场" | 进攻与拥抱:"这就是未来" | 最大风险不是变化本身,而是用旧逻辑看新变化 |
最终结局 | 被时代抛弃 | 重新定义时代 | 不自我革新,就会被革新 |
结局的差距,始于思维的差距。
2025年9月17日,美联储宣布降息25个基点,联邦基金利率目标区间下调到4.00%—4.25%。这是2025年第一次降息,也是继2024年三次降息后再次降息。
这件事离中国保险人很远吗?一点也不。
过去降息周期,我们可能用一套理念打天下。 客户要收益,我们就讲收益;客户要灵活,我们就讲灵活。但下一轮降息周期来临的时候,客户的理财观念、风险偏好、信息渠道,已经完全变了。
今天的客户,手机上装着三四个理财APP,刷着短视频学"资产配置",会在面谈时反问你"预定利率是不是又要降",会在签约前把你的演示表拿去和银行定存、国债、甚至同业产品逐行对比。
外部的棋局在变,内心的"棋谱"也必须更新。用旧地图,找不到新大陆。
而这张新地图上,最醒目的地标有三个:
宏观环境之"变":全球利率环境步入下行通道,投资回报面临新挑战。
监管导向之"变":行业回归保障本源,强调稳健经营与长期价值。
客户需求之"变":从单纯追求高收益,转向寻求安全、稳定、确定的财富规划。
三重变化叠加,指向同一个结论:穿越利率下行的阴霾,前方正是保障价值熠熠生辉的晴天。
面对变化,最危险的反应是慌乱地跟着数字跑。分红险的演示利率调整了,很多伙伴第一反应是"不好卖了"。
但换个角度看,这是一次卸下浮华、回归本质的契机。用"车"来打比方,一切都清楚了:
· 高预期分红率 = V12发动机,澎湃动力;市场环境 = 无限速高速公路。
· 调整后的分红率 = 高效混动/电动引擎,经济环保;市场环境 = 综合城市路况。
变的只是"发动机的排量",不是"车的品牌和核心功能"。
客户从"豪华车"换到"可靠的家用车",车的核心功能一样没少:
1. 保障的基石不变——杠杆保障功能是产品的"底盘和车身框架",永远核心。
2. 规划的确定性不变——保底利率写入合同,是"方向盘和刹车",确保行程安全可控。
3. 强制储蓄与长期增值不变——分红机制依然存在,只是预期更稳健,它依然是对抗通胀和利率下行的"高效发动机"。
4. 安全与传承功能不变——指定传承是"车的特殊定制功能",价值独一无二。
所以真正的转型,是从推销"发动机参数"到展示"整车价值"。
具体怎么做?三个词:
更真诚:坦诚沟通市场变化,建立信任。"正因为我们稳健,所以才下调预期,对您的资产负责。"这句话看似示弱,实则是最高级的专业。
更专业:聚焦客户整体财务目标(教育、养老、传承),而非单一产品收益。你是"财务规划师",不是"利率推销员"。
更清晰:帮客户分清什么是"保证的"(合同条款),什么是"预期的"(分红),管理预期。
不再单纯比较"谁的利率高一点",这是告别过去;把每一次面谈做成一次完整的财务诊断,这是拥抱未来。
如果说产品是"车",那团队就是"开车的人"。再好的车,交给固化的司机,也开不到新大陆。
华为为什么值得保险业学习?
第一,全球视野与本地化结合。 华为业务覆盖170多个国家,海外本地员工占比逐年提升,注重多元文化融合。对保险业的启示是:增员视野可以更开阔,挖掘不同背景人才的优势。 不要只在你熟悉的圈子里找人。
第二,精准增员与选才育成。 华为并非简单追求人数增长,而是强调精准定位目标群体,并拥有强大的选才育成体系——这才是它的核心竞争力。
由此产生三句极其锋利的话,值得每个主管背下来:
增自己不敢增的人。
增比自己小一点的人。
增比自己更优秀的人。
第一句是破心魔——很多主管不敢增比自己强的人,怕被超越。但一个团队的天花板,往往就是主管敢不敢要"高配的人"。
第二句是破结构——年龄梯队断层的团队没有未来。
第三句是破格局——只有不断注入更优秀的人,组织才能"生长"。
落到执行,华为理念转化为三条实战策略:
策略一:明确增员目标与画像。 深入分析团队现状和地区市场特点,明确需要什么样的增员对象,制定清晰的人才画像。不是"谁愿意来就要谁",而是"我们要谁,就去找到他"。
策略二:打造"选才育成"体系,而非只是"招聘"。 提升技能、训练技能,提供针对性的培训课程。招进来只是开始,育得成才是本事。
策略三:构建有吸引力的发展平台。 借鉴华为"责任共担、利益共享",向增员对象清晰展示在团队中的职业发展路径、各阶段的收入水平和所需能力。
这里有两句话,是整份材料里最值钱的:
最好的增员是发展,最好的留存是成长。
很多人把增员当成"入口工程",把留存当成"后续问题"。但真相是:你给不出成长,就留不住人;你展示不出发展,就增不到人。
借鉴华为"以人才驱动业务"的战略思维,增员必须完成一次定位升级:从战术任务,提升至组织发展战略高度。
通过精准选才、系统育成、有效激励,实现个人与组织的共同繁荣。
再往回看一层,寿险长远发展的根本,是回归保障,聚焦产品的根本价值。而基本法的设计,本就让我们坚持长期主义——这是一条持续赚钱、稳定赚钱、赚大钱的赛道。
这里有一句话,值得所有主管讲给新人听:
公司永远不会让"开好车"的人吃亏。
你坚持长期主义,坚持专业,坚持做对客户有价值的事,组织和基本法会给你回报。这是制度设计的底层善意。
材料里列了几句非常真实的话,建议做个自我对照:
· "我这个销售方法用了十年了,没问题!"
· "年轻人就爱搞那些花里胡哨的东西,不实在。"
· "公司培训的东西听听就行了,还是老办法靠谱。"
· "这个客户类型我见多了,他肯定需要XX产品。"
这四句话,任何一句经常出现在你脑子里,都是警报。
破解之道只有一个词:终身学习。
但要重新定义"学习"——学习不再是学生时代的事,而是像吃饭喝水一样的日常必备。 学什么?四条线:
· 新知识:宏观经济(如美联储政策)、新科技(AI如何辅助工作)
· 新技能:短视频营销、线上客户经营、数据化分析客户需求
· 新思维:顾问式销售、用户思维、长期主义
· 新产品:全员产品训练,不断铸剑,抢占客户长期服务权
目标是:让我们的认知迭代速度,超过世界变化的速度。
把这三部分串起来,逻辑其实是一条线:
世界在变(ChatGPT、诺基亚、美联储降息)→ 产品在变(分红率调整、利率下行、监管回归本源)→ 人也必须变(思维生长、终身学习、精准增员)。
而在这条变化的链条上,有一条不变的锚:
社会越不确定,保险的价值越凸显。
关键在于,我们是否能用最先进的思想、最贴心的服务,去满足这个时代客户最深刻的需求。
ChatGPT的出现,对NLP研究者是危机,但对会使用它的人,是巨大的生产力工具。经济周期的波动,对守旧者是寒冬,但对能灵活调整策略的人,是超越对手的绝佳时机。
拥抱变化者,才能定义未来。
最后,用这份材料里最有力量的一句话收尾:
时代淘汰的从来不是年龄,而是固化的思维。
让我们不再做被风浪拍打的旧船,要成为驾驭风浪的冲浪者。
终身学习,就是我们最硬的核保条件。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号