

标题
- 标题
- 内容



长寿时代的家庭资产负债表:从“草帽图”到财富目标的解决方案
一、长寿时代的三重冲击
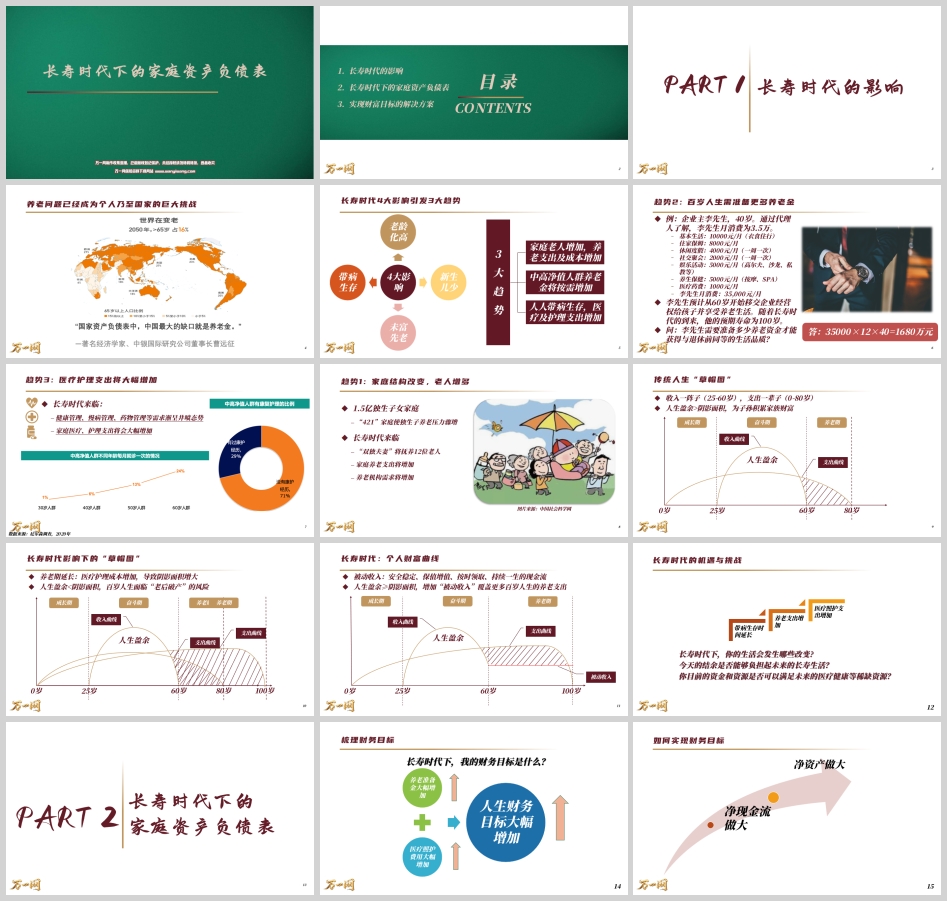
养老问题已经从个人困扰上升为国家挑战。长寿时代带来四大影响,进而引发三大趋势,正在深刻改变每个家庭的财务逻辑。
趋势一:家庭结构改变,老人增多。 中国有1.5亿独生子女家庭,“421”家庭结构使独生子女的养老压力骤增。更极端的“双独夫妻”家庭,理论上将面临抚养12位老人的压力。家庭养老支出将增加,养老机构需求将增加。这不是未来的想象,而是正在发生的现实。
趋势二:百岁人生需准备更多养老金。 材料中的李先生案例极具代表性:40岁企业主,月消费3.5万元,预计60岁移交企业经营权,预期寿命100岁。如果要在退休后维持同等生活品质,他需要准备35000×12×40=1680万元。这个数字的背后是一个残酷的现实:消费支出时间拉长,而现金流随着工作能力降低而逐渐减少。
趋势三:医疗护理支出将大幅增加。 尼尔森2020年的调查数据显示,长寿时代下健康管理、慢病管理、药物管理等需求渐呈井喷态势。医疗支出增加(人人带病生存),护理支出增加(带病生存时间增加),家庭医疗、护理支出将会大幅增加。
二、从传统“草帽图”到长寿时代“草帽图”
理解长寿时代的财务挑战,最直观的工具是“草帽图”。
传统人生“草帽图”呈现的是:收入一阵子(25-60岁),支出一辈子(0-80岁)。在80岁的人生跨度中,人生盈余大于阴影面积,为子孙积累家族财富。成长期、奋斗期、养老期三段划分清晰,养老期相对较短,财务压力可控。
但长寿时代影响下的“草帽图”发生了根本性变化。养老期延长至100岁,医疗护理成本增加,导致阴影面积增大。结果是:人生盈余小于阴影面积,百岁人生面临“老后破产”的风险。同样的收入曲线,更长的支出曲线,财务缺口就此产生。
那么,如何填补这个缺口?材料给出了答案:增加“被动收入”。被动收入的特征是安全稳定、保值增值、按时领取、持续一生的现金流。当被动收入能够覆盖更多百岁人生的养老支出时,人生盈余才能重新大于阴影面积。这就是长寿时代的机遇与挑战——今天的结余是否能够负担起未来的长寿生活?目前的资金和资源是否可以满足未来的医疗健康等稀缺资源?
三、家庭资产负债表:一个被忽视的财务视角
面对长寿时代的挑战,高净值家庭需要一个新的财务视角:家庭资产负债表。
传统上,人们习惯于关注收入、支出、储蓄等流量指标,而忽视了资产和负债的存量结构。但在长寿时代,存量结构的健康程度决定了家庭财务的可持续性。财务规划不仅仅是未雨绸缪,更是保障未来生活品质的有效手段。通过合理的规划和计算,可以协助我们更好地平衡收支,优化资产结构,最终实现财富积累和自由。
那么,家庭中的资产和负债究竟包括什么?
从资产端看,包括金融资产(存款、理财、基金、保险等)、实物资产(房产、车辆等)、经营资产(企业股权等)。从负债端看,包括显性负债(房贷、车贷、消费贷等)和隐性负债(未来的养老支出、医疗支出、子女教育支出等)。
材料中的李先生案例揭示了这一视角的冲击力。李先生40岁,企业高管,已婚,育有一儿一女都未成年。税后收入每月15万元,是家庭唯一经济来源。夫妻二人希望在60岁时移交企业经营权给孩子并享受养老生活。
根据长寿时代下的测算,养老金应储备至2856万元以上(1680+1680×0.7=2856万元)。然而,李先生目前的家庭净资产为:家庭资产5300万,家庭负债5964万,净资产为-664万元。
这个结果令人震惊:一个每月税后收入15万、家庭资产5300万的高管家庭,在长寿时代的财务测算下,净资产竟然是负的。这说明,传统的财富积累方式在长寿时代面临根本性挑战。高收入不等于高净值,高资产不等于财务安全。关键在于,资产能否覆盖包括养老、医疗在内的全部负债。
四、解决方案的底层逻辑:净现金流与IRR
实现财富目标的解决方案,遵循一个清晰的逻辑链条:计算家庭每年的净现金流→倒算IRR→选择理财方式。
第一步:计算家庭每年的净现金流。 收入包括工资收入和各类资产收益(租金、利息、分红);支出包括家庭日常开销、还贷款等;风险准备是为应对风险提前做的准备金,如为应对失业准备的半年到一年开销、疾病准备金(医疗险)、治疗期间收入补偿(重疾险)、意外准备金(意外险)。公式为:净现金流=收入-支出-风险准备。
第二步:倒算IRR,选择理财方式。 根据财务目标和时间跨度,倒算所需的内部收益率,然后选择能够实现该收益率的理财方式。
李先生案例的测算:40岁,想在退休前存好养老金,当前现金储蓄500万,每年除去各项支出的净现金流大约84.6万元。根据长寿时代下测算,养老金应储备至2856万元以上。如果不做任何计划,单纯存款:84.6万×20年=1692万,加上当前储蓄500万,合计2192万,低于2856万的目标。这意味着,单纯依靠存款无法实现养老目标。
五、两套方案:低风险与中风险的路径选择
材料给出了两套解决方案,对应不同的风险偏好和财富目标。
方案一:低风险。 退休年龄60岁,财务目标2856万。投入方式:在40岁时,每年投入100万养老金,投20年至60岁。需要复利:3.3%。可选产品:年金险再搭配分红及万能账户。方案优势:确定性强,风险低。
测算结果:净现金流储蓄(84.6×20+500)-100×20=192万;预估养老金账户余额2856万(搭配分红及万能账户,复利以3.3%计算);预估合计3048万。这意味着,通过年金险搭配分红及万能账户,可以在低风险条件下实现养老目标,并有一定盈余。
方案二:中风险。 退休年龄60岁,财务目标4000万,提高养老生活品质,传承后代。投入方式:在40岁时,每年投资100万养老金,投20年至60岁。需要复利:6.2%。可选产品:年金险+投资型产品,例如配置50万年缴10年的年金险,另每年50万逢市场低位投资至投连险账户。方案优势:兼顾收益与风险,有波动部分,也有保底部分。
测算结果:净现金流储蓄(84.6×20+500)-100×20=192万;预估养老金账户余额4000万(有波动部分);预估合计4192万。这意味着,通过年金险+投连险的组合,可以在承担一定波动的前提下,实现更高的养老目标和传承需求。
两套方案的对比揭示了理财规划的核心权衡:确定性与收益性之间的取舍。方案一以年金险为主,确定性强但收益有限;方案二加入投连险,收益弹性更大但需要承担市场波动。选择哪套方案,取决于客户的风险偏好、财富目标和传承需求。
六、财富曲线的重构:被动收入如何填补养老缺口
长寿时代个人财富曲线的重构,是理解解决方案的关键。
在传统财富曲线中,0岁到22岁为成长期,22岁到70岁为奋斗期,70岁到100岁为养老期。收入曲线在奋斗期达到高峰后下降,支出曲线贯穿全生命周期。人生盈余出现在奋斗期,用于覆盖养老期的支出。
加入方案一(年金险)后,被动收入开始覆盖养老支出。年金险的特性是安全稳定、保值增值、按时领取、持续一生的现金流,正好匹配养老期的支出需求。加入方案二(年金险+投连险)后,被动收入的来源更加多元,既有年金险的保底部分,又有投连险的浮动部分,在覆盖养老支出的同时,还有可能实现财富的增值和传承。
总结来看,长寿时代的解决方案可以概括为:以年金险构建确定的养老现金流底线,以万能账户或投连险增强收益弹性,根据财富目标选择不同的产品组合。年金险、万能型、投资连结型三类产品各有定位:年金险提供确定性,万能型提供灵活性,投资连结型提供收益弹性。客户可以根据自身需求进行组合配置。
结语:长寿时代的财务清醒
长寿时代带来的不仅是寿命的延长,更是财务逻辑的重构。传统“草帽图”下的人生盈余,在百岁人生中可能变成财务缺口。高收入家庭也可能面临净资产为负的困境。这一切的根源在于:养老期延长了,医疗护理成本增加了,而收入曲线并未相应延长。
应对这一挑战,需要从流量思维转向存量思维,从收入管理转向资产负债管理。计算净现金流,倒算IRR,选择理财方式,构建能够覆盖百岁人生的被动收入体系。这不是简单的产品购买,而是系统的财务规划。年金险、万能账户、投连险等工具各有其位,关键在于根据自身的财富目标和风险偏好进行合理组合。
长寿时代是机遇也是挑战。今天的结余是否能够负担起未来的长寿生活?目前的资金和资源是否可以满足未来的医疗健康等稀缺资源?这些问题的答案,取决于我们今天的财务清醒和规划行动。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号