

标题
- 标题
- 内容

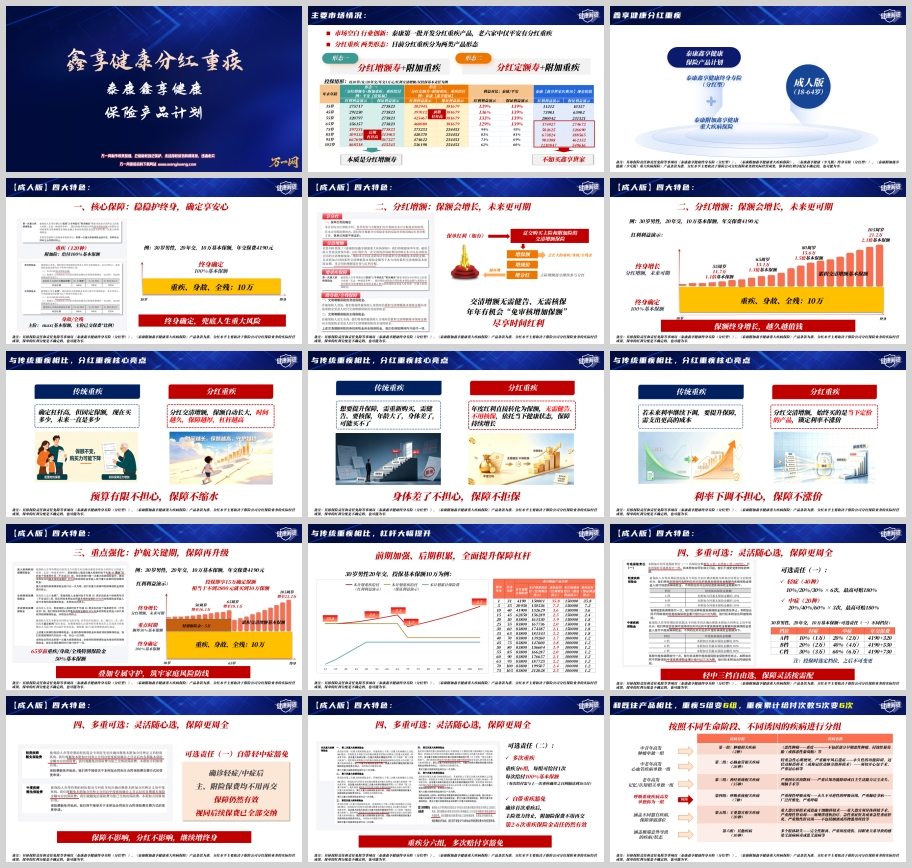
在重疾险市场产品日趋同质化的背景下,泰康人寿率先推出分红型重疾产品——泰康鑫享健康保险产品计划(成人版),成为老六家寿险公司中仅有的两家拥有分红重疾产品的公司之一。这款产品以“分红增额+终身保障”为核心逻辑,打破了传统重疾险“保额固定、年年缩水”的困局,为消费者提供了一种既能抵御健康风险、又能对抗通胀侵蚀的创新保障方案。
目前市场上的分红重疾主要分为两类产品形态:形态一为“分红增额寿+附加重疾”,以平安倍佑福为代表,其本质是分红增额寿险,重疾保障依附于主险之上;形态二为“分红定额寿+附加重疾”,以泰康鑫享健康为代表,主险为分红定额终身寿险,附加重疾保险独立存在。两种形态各有特点,但泰康鑫享健康的独特之处在于,其重疾保障与身故/全残保障并行,且通过红利交清增额机制,实现保额的终身增长。
泰康鑫享健康保险产品计划(成人版)由两部分组成:
主险:泰康鑫享健康终身寿险(分红型)
附加险:泰康附加鑫享健康重大疾病保险
主险提供终身身故/全残保障,附加险提供终身重疾保障。二者共享基本保额,但赔付逻辑独立。以30岁男性、20年交、10万基本保额为例,主险年交保费2720元,附加险年交保费2860元(含可选责任一C档+可选责任二),合计年度保费5580元。
这一架构的设计妙处在于:主险的分红权益可以惠及附加险,通过红利交清增额机制,实现重疾保额、身故/全残保额、现金价值的同步增长。换言之,一张保单同时实现了“保障+增值”的双重功能。
泰康鑫享健康的核心保障可以用“终身确定”四个字概括。重疾、身故、全残三项责任均赔付100%基本保额,且保障期限为终身。这意味着,无论被保险人何时发生风险,都能获得确定的赔付。
以30岁男性、20年交、10万基本保额为例,年交保费4190元(仅投保基本责任),即可获得终身10万重疾保障、终身10万身故/全残保障。这一确定的兜底机制,为人生重大风险提供了坚实的防护网。
值得注意的是,主险的身故/全残赔付采用“max(基本保额,主险已交保费×比例)”的规则,确保在缴费期内也能获得至少等于已交保费的赔付,避免了早期风险发生时保障不足的问题。
这是泰康鑫享健康最具创新性的亮点。通过红利交清增额机制,保单红利(如有)将自动转化为趸交购买主险和附加险的交清增额保险,从而实现:
增保额:重疾、身故、全残保险金随红利递增
增现价:保单现金价值同步增长
增分红:主险增额部分继续参与分红,形成循环增长
更重要的是,交清增额无需健康告知、无需核保,年年有机会“免审核增加保额”。这对于身体状况发生变化、无法再购买新重疾险的消费者而言,意义重大。
以30岁男性、20年交、10万基本保额为例,在红利利益演示下:
55周岁:累积交清增额基本保额增至11.7万,约1.1倍基本保额
65周岁:增至13.1万,约1.3倍基本保额
80周岁:增至15.6万,约1.5倍基本保额
105周岁:增至21.2万,约2.1倍基本保额
保额终身增长,越久越值钱。这一机制有效对抗了通胀对保障价值的侵蚀,让重疾险不再是“现在买多少,未来一直是多少”的固定杠杆。
泰康鑫享健康在65周岁前设置了特别保险金:重疾、身故、全残额外赔付50%基本保额。这意味着,在人生责任最重、家庭负担最大的关键时期,保障力度大幅提升。
以30岁男性、20年交、10万基本保额为例:
投保即享:重疾给付15万(10万基本保额+5万特别保险金),相当于1.5倍基本保额
65周岁前:重疾给付18.1万(含累积交清增额),约1.8倍基本保额
65周岁后:重疾给付回归100%基本保额+累积交清增额
这一设计精准覆盖了中青年家庭支柱的高风险期,在收入能力最强、家庭责任最重的阶段,提供更高的保障杠杆。从重疾杠杆来看,30岁男性20年交、10万基本保额,首年重疾杠杆高达35.8倍,即使到65周岁,杠杆仍达2.2倍(红利利益演示)。
泰康鑫享健康提供两项可选责任,消费者可根据自身需求灵活搭配:
可选责任(一):轻中症保障
轻症(40种):10%/20%/30%基本保额×6次,最高可赔180%
中症(20种):20%/40%/60%基本保额×3次,最高可赔180%
三档可选:A档(轻症10%、中症20%)、B档(轻症20%、中症40%)、C档(轻症30%、中症60%)
自带轻中症豁免:确诊轻症/中症后,主附险保费均不用再交,保障仍然有效,分红不受影响
以30岁男性、20年交、10万基本保额为例,可选责任(一)不同档位的年交保费分别为:A档4190+320元、B档4190+530元、C档4190+730元。投保时选定档位,之后不可变更。
可选责任(二):多次重疾保障
重疾分6组,每组可给付1次,每次给付100%基本保额
每次给付需与上一次重疾确诊之日间隔达到365日
自带重疾豁免:确诊首次重疾后,主险效力终止,附加险保费不用再交,第2-6次重疾保险金责任仍然有效
相比既往产品,重疾分组从5组升级为6组,累计给付次数从5次升级为6次。分组设计更加科学:
第一组:肿瘤相关疾病(2种),中青年高发,肿瘤单独一组
第二组:心脑血管相关疾病(26种),中老年高发,心血管疾病单独一组
第三组:神经系统相关疾病(35种),老年高发,记忆/认知相关单独一组
第四组:呼吸系统相关疾病(7种),呼吸系统疾病高发,单独拆为一组
第五组:主要器官相关疾病(20种),涵盖不同器官疾病
第六组:其他疾病(30种),涵盖极端意外导致的疾病/状态
这一分组设计按照不同生命阶段、不同诱因的疾病进行科学分组,将高发疾病单独分组,最大限度提升了多次赔付的实用价值。
康先生,30周岁,金融行业白领,目前身体状况良好。他深知在快节奏的工作生活中,健康是支撑一切的基石,因此未雨绸缪,希望尽快为自己规划一份保障——既能有稳固的安心保障,也有参与市场红利的机会,在“风雨来临”时从容不迫,“阳光明媚”时又能享受时间的价值,助力抵御通胀。
康先生选择投保《泰康鑫享健康保险产品计划》(成人版),具体方案如下:
险种 | 保险期间 | 基本保额 | 交费期间 | 年交保费 |
泰康鑫享健康终身寿险(分红型) | 终身 | 10万 | 20年 | 2720元 |
泰康附加鑫享健康重大疾病保险(含可选责任一C档+可选责任二) | 终身 | 10万 | 20年 | 2860元 |
合计年度保费 | 5580元 |
红利(如有)领取方式采用【购买交清增额保险】。
1. 首次重疾/身故/全残保障
投保即享:15万(10万基本保额+5万特别保险金),1.5倍基本保额
50周岁:16.1万(含累积交清增额),1.6倍基本保额
65周岁:18.1万(含累积交清增额),1.8倍基本保额
80周岁:15.6万(含累积交清增额),1.5倍基本保额
105周岁:21.2万(含累积交清增额),2.1倍基本保额
2. 轻中症保障(可选责任一C档)
轻症:3万×6次(每次30%基本保额)
中症:6万×3次(每次60%基本保额)
轻症/中症豁免保费:确诊后主附险保费均不用再交,保障仍然有效
3. 多次重疾保障(可选责任二)
2-6次重疾:每次10万
重疾豁免保费:确诊首次重疾后,主险效力终止,附加险保费不用再交,第2-6次重疾责任仍然有效
4. 综合保障杠杆
轻症最高赔付:3万×6次=18万(180%基本保额)
中症最高赔付:6万×3次=18万(180%基本保额)
重疾最高赔付:首次最高18.1万+2-6次各10万=最高68.1万
综合保障最高可超10倍基本保额,综合保障超百万
康先生的方案以年交5580元的成本,获得了终身重疾、身故、全残、轻症、中症、多次重疾、保费豁免等全方位保障。在65周岁前的人生关键期,重疾保障高达15-18.1万;随着时间推移,分红交清增额机制让保额持续增长,105周岁时可增至21.2万。这一方案既解决了“预算有限不担心,保障不缩水”的痛点,又实现了“身体差了不担心,保障不拒保”的安心,更具备了“利率下调不担心,保障不涨价”的前瞻性。
传统重疾险的确定杠杆高,但固定保额,现在买多少,未来一直是多少。在通胀侵蚀下,30年后50万保额的购买力可能仅相当于现在的20-25万。而分红重疾通过红利交清增额,保额自动长大,时间越久,保障越厚,杠杆越高。
传统重疾险想要提升保障,需重新购买,需健康告知、要核保。年龄大了、身体差了,可能买不了。而分红重疾的年度红利直接转化为保额,无需健康告知、不用核保,依托当下健康状态,保障持续增长。
若未来利率继续下调,传统重疾险要提升保障,需支出更高的成本。而分红重疾通过分红交清增额,始终买的是当下定价的产品,锁定利率不涨价。
泰康鑫享健康分红型成人版的四大特色可以总结为:
一稳:核心保障——重疾/身故/全残赔付100%基本保额,终身兜底重大人生风险
二升:重点强化——65周岁前人生关键时期,重疾、身故、全残额外提供50%基本保额特别保险金
三涨:分红增额——重疾、身故、全残保险金随主险红利递增,终身享时间复利价值
四活:多重可选——丰富可选责任,涵盖多档轻中症、重疾6组赔付、保费豁免,灵活搭配,保障按需定制
泰康鑫享健康分红型成人版是一款兼具保障与增值功能的创新重疾产品。它以“分红定额寿+附加重疾”的形态,通过红利交清增额机制,实现了保额的终身增长,有效对抗通胀对保障价值的侵蚀。同时,65周岁前特别保险金的设置,精准覆盖了人生关键期的高风险阶段;丰富的可选责任,则让消费者可以根据自身需求灵活定制保障方案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

