

标题
- 标题
- 内容

元保:AI+保险驱动下的独立互联网保险分销龙头崛起之路引言在数字经济与人工智能高速渗透各行各业的背景下,保险行业也正经历从传统线下销售向线上智能化分销的深度转型。作为国内领先的技术驱动型在线保险分销与服务平台,元保(YB...
查看详细内容
2025年三季报业绩综述:资负两端齐发力,A股险企利润大增引领行业新周期2025年前三季度,中国A股上市险企交出了一份令市场振奋的答卷——归母净利润同比增长33.5%至4260亿元,远超此前市场预期(14.3%);其中第...
查看详细内容
2025 - 2026保险公司全面风险管理调查报告深度剖析一、引言在“十四五”规划收官与“十五五”规划开启的关键节点,保险行业正处于深度转型与战略布局的重要时期。利率下行、利差损风险、产品同质化以及科技转型压力等诸多挑战...
查看详细内容
变革与重构:2024年中国保险业发展全景分析与未来展望一、行业整体运行态势:增长与挑战并存2024年中国保险市场呈现出"寿险拉动、财险多元"的典型特征。数据显示,人身险公司保费收入达40,056亿元,同比增长5.7%,其...
查看详细内容
保险行业2025中期策略:成本改善与资负匹配成核心主线2025年上半年,保险行业在资本市场与经营业绩上呈现“分化”与“修复”交织的特征。截至5月30日,保险指数微涨0.1%,跑赢沪深300指数2.5个百分点,但个股表现冰...
查看详细内容
揭秘网络女主播真实生态 女博士卧底体验至今心有余悸近年来,“清朗”专项行动持续整治网络直播乱象,娱乐主播这一群体也随之走入大众视野。长久以来,公众对秀场直播的印象,常常和PK、打赏绑定。这条门槛不高的赛道,曾经野蛮生长,...
查看详细内容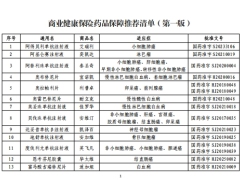
让“救命药”买得到、用得起、报得了——写在《商业健康保险药品保障推荐清单(第一版)》发布之际癌症治疗,从来不只是医学问题。对患者家庭而言,确诊之后紧接着的往往是三连问:用什么药、药在哪买、钱从哪来。靶向药、免疫药、细胞治...
查看详细内容
从保费到价值:保险公司经营指标全景跟踪框架 ——基于2026H1上市险企数据的负债端拆解 保险公司是一门"先收钱、后履约"的生意。保费进来之后,向下游分叉为费用、赔付、退保与投资收益,最终沉淀为利润与价值。这种"负债久期...
查看详细内容
承压与分化:2025年美国健康保险市场全景透视——基于NAIC法定财报的三大趋势研判摘要: 2025年,美国健康保险行业在宏观逆风与微观结构性调整的双重作用下,呈现出显著的业绩下滑与阵营分化特征。基于全美保险监督官协会(...
查看详细内容
保险股最新观点更新:否极泰来,当周期向上遇到估值向下2026年以来,保险板块经历了一轮显著回调,截至一季度末,A股主要险企P/EV估值平均回落至0.5-0.7倍区间,处于2017年以来历史分位的约30%,估值已具备显著吸...
查看详细内容
保险行业2025年深度回顾与2026年展望:资产端驱动业绩高增,负债端转型成效初显,低估值下静待催化摘要回顾2025年,中国保险行业在复杂的内外部环境下交出了一份亮眼的答卷。上市险企整体呈现出资产与负债两端向好的发展态势...
查看详细内容
保险投资端的结构重塑:权益增配与OCI提升下的新图景与国际镜鉴在全球低利率环境与国内“新质生产力”战略驱动下,保险资金的投资逻辑正在发生深刻变化。2025年上半年,上市险企资产配置呈现明显的“权益增配+OCI提升”趋势,...
查看详细内容
互联网保险科技助力普惠保险高质量发展研究报告摘要: 在数字中国与金融强国建设的时代背景下,普惠保险作为普惠金融的关键组成部分,其高质量发展关乎国计民生与共同富裕目标的实现。本报告系统梳理了近年来国家层面推动普惠保险发展的...
查看详细内容
解开保监局神秘顾客活动的面纱:从投诉数据看香港保险市场现状与展望一、引言在香港的保险市场中,保监局扮演着至关重要的监管角色。保监局通过多种方式来维护保险市场的健康、有序发展,其中对保险相关活动的监督包括对各类投诉的处理。...
查看详细内容
《净资产对利率的敏感性分析和保单负债成本测算寿险公司的利差风险或可控》在当前低利率环境下,寿险公司的利差风险成为市场关注的焦点。利差风险是指寿险公司的投资收益率与负债成本之间的差额,这一差额的缩小可能导致寿险公司面临盈利...
查看详细内容
金融监管总局、中国人民银行:联合发布《银行业保险业普惠金融高质量发展实施方案》近日,金融监管总局、中国人民银行联合发布《银行业保险业普惠金融高质量发展实施方案》。文件提出,丰富普惠保险产品供给。推动农业保险持续“扩面、增...
查看详细内容
金融监管总局发布《关于保险资金未上市企业重大股权投资有关事项的通知》近日,金融监管总局发布了《关于保险资金未上市企业重大股权投资有关事项的通知》(以下简称“《通知》”)。《通知》主要内容包括:一是明确重大股权投资的概念。...
查看详细内容
2024 年 8 月,国家金融监督管理总局印发《关于健全人身保险产品定价机制的通知》,就健全人身保险产品定价机制作好相应安排,分批下调了保险产品预定利率上限,并首次提出要求保险机构参考长期利率变化趋势建立预定利率动态调整...
查看详细内容
我国寿险业最为显著的特征之一就是主要依赖保险代理人销售保单,尤其是销售需求较弱、件均保费较高、新业务价值率较高的保单。自1992年友邦人寿将保险代理人制度引人我国以来,其他寿险公司纷纷效仿,寿险业突破了一家公司营销人员只...
查看详细内容
资负管理新规下的险资行为研究——2026年保险行业深度研究报告解读一、引言:险资配置站在历史性拐点上2026年,中国保险行业正经历一场深刻的资产负债管理变革。一方面,险资资金运用余额突破40万亿元大关,权益配置比例创下历...
查看详细内容全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号