

标题
- 标题
- 内容

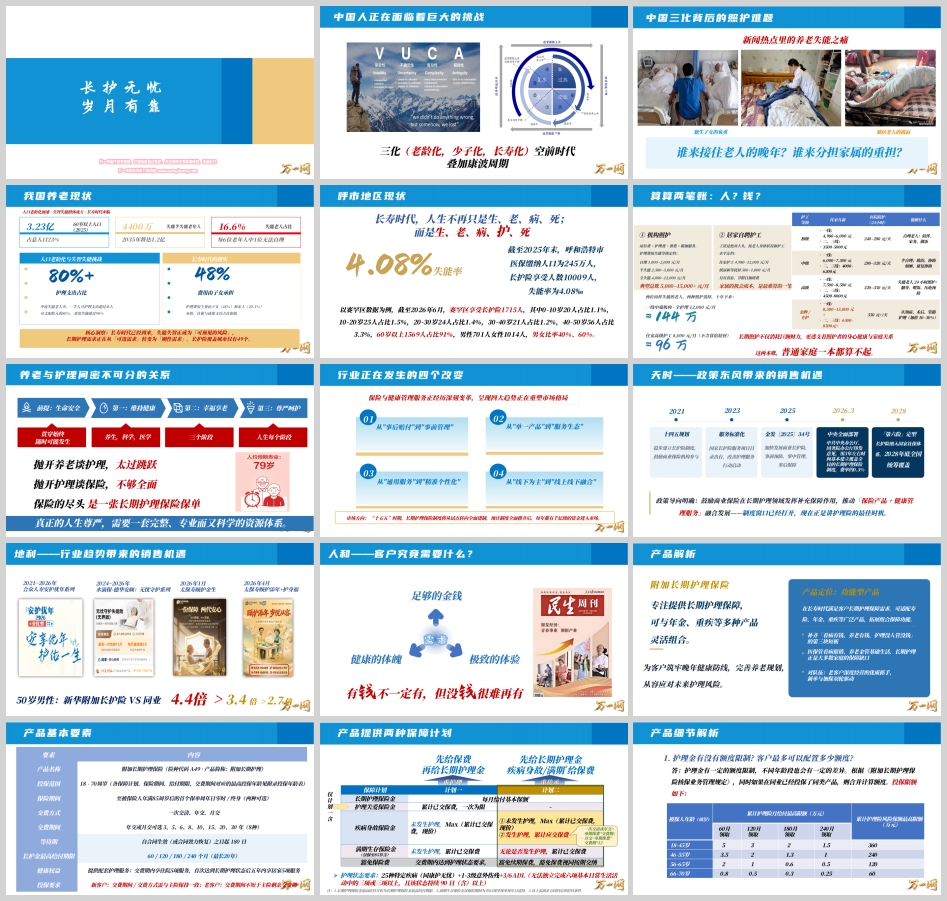
长护无忧 岁月有靠——新华附加长期护理保险上市背景、产品特色与销售模型全解析
一、时代之问:谁来接住老人的晚年?
我们正身处一个前所未有的时代——老龄化、少子化、长寿化"三化"叠加,再与康波周期下行相交织,中国人正在面临一场关于养老与照护的巨大挑战。
谁来接住老人的晚年?谁来分担家属的重担? 这不是修辞,而是每一位保险从业者每天都要面对的真实提问。新闻热点里反复出现的养老失能之痛、独生子女身上的沉重负担、独居老人晚景的孤寂,共同指向同一个答案:中国"三化"背后的照护难题,已经到了不得不解的时刻。
数据比任何描述都更有说服力。截至2025年,我国60岁以上人口已达3.23亿,占总人口的23%;失能、半失能老年人约4400万,预计到2035年将攀升至1.2亿。16.6%的失能老人占比意味着——每6位老年人中,就有1位无法自理。
更严峻的是费用结构。中度失能老人中,一半人月护理支出超过本人可支配收入的80%,重度失能更是超过90%;而护理费用的承担结构中,子女承担48%、本人承担20.1%,社保与商保支付占比极低。这意味着一旦失能发生,冲击的不只是一个人的晚年,而是一个家庭两代人的现金流。
以呼和浩特地区为例,截至2025年末,全市医保缴纳人口245万,长护险享受人数10009人,失能率为4.08‰。从赛罕区截至2026年6月的数据看,享受长护险的1715人中60岁以上占91%,但0—50岁人群合计已占9%,男性701人、女性1014人——失能正在提前到来。全国数据显示,男性平均患病年龄39.3岁、女性42.1岁,慢病与重疾日趋年轻化。
长寿时代,人生不再只是"生、老、病、死",而是"生、老、病、护、死"。失能已从"偶发意外"变成"可预见的风险",长期护理需求正从"可选需求"转变为"刚性需求"。而现实是:长护险覆盖城市仅有49个,绝大多数家庭仍在裸奔。
二、算清两本账:人?钱?
长期照护的成本,必须摆到台面上算。
① 机构照护:床位费+护理费+餐费+附加服务,护理费按失能等级定档——自理1000—2000元/月,半失能2500—5000元/月,全失能4000—12000元/月,典型总账5000—15000+元/月。
② 居家自聘护工:住家护工4980—12000元/月,纸尿裤等耗材500—1000元/月,另有食宿与节假日加班费。按护工等级细分:初级(一线4980—6000元)做陪伴家务,中级(一线6000—7500元)助浴助厕,高级(一线7500—8500元)承担24小时翻身喂饭、压疮预防,金牌/专护(一线8500—15000元+)处理认知症、术后及管路护理。
两位同样失能的老人,两种照护选择,十年下来:一线中端机构全护理12000元/月≈144万;住家高级护工8000元/月(不含食宿耗材)≈96万。而这还只是"钱"这一本账——长期照护更在透支照护者的身心健康与家庭关系,这是最难算的"人"这一本账。
普通家庭,一本都算不起。
真正的人生尊严,需要一套完整、专业而科学的资源体系。抛开养老谈护理,太过跳跃;抛开护理谈保险,不够全面。保险的尽头,是一张长期护理保险保单——维持健康是前提,幸福享老是过程,尊严呵护是底线。
三、天时、地利、人和:制度窗口已经打开
天时——政策东风。 2021年"十四五"规划提出稳步建立长护险制度;2023年国家长护险服务项目目录出台;2025年"金发〔2025〕34号"明确加快发展商业长护险,强调事前预防、事中管理、事后保障;2026年3月,中办、国办印发意见,用3年左右时间基本建立覆盖全民的长期护理保险制度,费率约0.3%;到2028年底,长护险将纳入国家社保体系、实现全国统筹覆盖,"第六险"正式定型。市场测算,制度全面推开后每年将有千亿级资金进入市场。
地利——行业趋势。 从2021到2026年,同业已密集布局:合众人寿安护优年系列、水滴保-德华安顾无忧守护系列、太保寿颐护金生(2026年1月)、颐护添年+护身福(2026年4月)。与此同时,保险与健康管理服务正经历四大变革:从"事后赔付"到"事前管理"、从"单一产品"到"服务生态"、从"通用服务"到"精准个性化"、从"线下为主"到"线上线下融合"。
人和——客户需求。 客户真正需要的,是足够的金钱、极致的体验、健康的体魄。钱不一定能买到一切,但没钱一定买不到。以50岁男性为例,新华附加长护险的保障杠杆达到4.4倍,显著高于同业的3.4倍与2.7倍。
四、产品解析:补齐第三块短板
产品定位:附加长期护理保险是一款功能型产品,专注提供长期护理保障,可与年金、重疾、寿险等多种产品灵活组合,为客户筑牢晚年健康防线、完善养老规划。其核心价值在于补齐"看病有钱、养老有钱、护理没人管没钱"的第三块短板——医保管看病报销,养老金管基础生活,长期护理正是大多数家庭的保障缺口。对队伍而言,它既是老客户深度经营的优质抓手,也是新单与加保双轮驱动的利器。
基本要素:投保范围18—70周岁;保险期间可选"至85周岁后的首个保单周年日零时"或"终身";交费方式支持一次交清、年交、月交,交费期间可选3/5/6/8/10/15/20/30年共8种;等待期180日;长护金最高给付期限60/120/180/240个月(最长20年)。新客户交费期间与方式需与主险一致,老客户交费期间不短于主险剩余交费期。
两类保障计划:计划一"重护理"——先给护理关爱金(累计已交保费,一次为限),再给长期护理金;计划二"重传承"——先给长期护理金,疾病身故/满期时给付保费。两计划均含交费期内达到护理状态即豁免续期保费(视同按期交纳)。
五、五大核心特色:久、易、高、安、宽
① 保得久:保障期限可选至85周岁或终身,长护金最长给付240个月(20年)。护理是长周期消耗而非一次性事件,分期赔付拉长保障周期,再叠加专属护理服务,资金与服务都"够用到底"。
② 触发易:护理状态=25种特定疾病(含严重阿尔茨海默病、严重原发性帕金森病、非阿尔茨海默病所致严重痴呆等)+1—3级意外伤残+3/6 ADL(进食、穿衣、如厕、移动、行动、洗澡六项中无法独立完成三项及以上),且持续90日(含)以上。只看状态、不限病因——自然衰老导致的失能同样可赔,这是相较市场同类"仅确诊特疾才赔"产品的关键突破。
③ 杠杆高:发生护理时,最高可领取累计应交保费的17.7倍(含护理关爱金、长护金、护理后疾病身故金的最高给付情形)。示例:40岁男性,计划一,10年交,保终身,120个月领取——保障杠杆约5.9倍(交约7.3万,最高领约43.3万)。
④ 安心享:满期或疾病身故,给付不低于所交保费(计划一按已交、计划二按应交);未发生护理的疾病身故给付Max(累计已交保费,现金价值)。客户最朴素的顾虑是"交了钱用不上怎么办"——保本设计让成交那一步容易得多。
⑤ 核保宽:简易健康告知、免体检,符合条件的结节、高血压、高血脂人群可投保;6—15年交方式下最高投保年龄可至70周岁,高龄客户也有完整方案可讲。
此外,护理金设有分年龄段、分领取期限的累计限额,如同业已投保同类产品则合并计算,销售时需提前做好额度测算。
六、销售模型:新客户组合,老客户加保
新客户模型——"主险+附加长护+万能"三层结构。 案例:40周岁女性(有社保),投保盛世荣耀盈家版终身寿险(分红型)10年交、首年3万元,累计交费30万元;搭配鑫金利卓越版终身寿险(万能型)10元、附加长期护理保险(保额3000元/月)6312元,并赠送新乐硼中子医疗保险。首年保费合计约3.63万元。
从收益角度看,产品呈现清晰的三层递进:给付保费(确定利益)→ 生存金(确定利益)→ 分红/万能(增加收益)→ 生态服务(更优体验)。保底1.75%+分红1.225%≈2.975%,生存总利益在保单第10年为30.7万(1.02倍)、21年42.2万(1.41倍)、33年60.1万(2.00倍)、51年102.3万(3.41倍)、65年154.9万(5.16倍),年化IRR由0.43%逐步升至2.75%。
其中,6312元保费撬动的护理保障极具冲击力:长期护理保险金3000元/月×60个月=最高18万元,护理关爱保险金返还已交保费63120元,两项合计最高243120元;首次达标即豁免剩余保费56808元,保障不中断。折算下来,5年期交约7.3万投入,对应24.3万保障,杠杆约3.85倍。
万能账户是这套组合的"复利加速器+缴费缓冲器+现金周转站":保底刚性、月月复利、进出灵活。需特别提示——搭配万能险计算追加限额时,追加额度以"主险+附加长期护理"合计保费为基数计算(如主险累计应交30万、附加险5万,追加额度为35万),但搭配门槛仍以主险单独保费判定;这一规则对老客户新增附加险同样适用。10月中旬新旧万能险切换,在销两款万能险需按新门槛规则搭配,高客匹配高结算账户、普客零门槛扩展覆盖面,是当下必须抢抓的销售时机。
老客户模型——加保测算。 以计划一、基本保额3000元、长护金最高给付60个月、保至85岁为例:40岁男性20年交,首年保费2697元,累计应交53940元,首次达护理状态给付护理关爱金53940元,长护金累计最高18万元,合计最高领取233940元;50岁男性10年交,首年保费6996元,累计应交69960元,合计最高领取249960元。未发生护理情形下,疾病身故金、满期生存金均返还所交保费;交费期内达护理状态则豁免后续保费。
七、服务生态:5+5十大权益,一张保单解决全流程
客户需要的不仅是经济赔付,更是一套完整的服务解决方案——住院时有人全程协助、有专业护工减轻家属压力、出院后有康复指导、能对接高质量居家护理资源、一个服务包解决多种问题。
本产品配套"住院5项+居家5项"共10项权益:住院手续速通(1次/年)、住院探视(1次/年)、院内护工服务(1次/年)、出院护送(1次/年)、远程康复指导(2次/年);居家护工服务(15天·可拆2次)、居家适老化线上评估(1次)、居家护工咨询及折扣(不限次)、护士上门咨询及折扣(不限次)、家庭护理培训咨询及折扣(不限次)。
启用规则:住院服务在保单有效期内、经过犹豫期与等待期后次日零时启用;居家护理服务需被保险人达到长期护理保险金给付条件并经审核通过。服务期限:交费期内享前5项(交费期少于8年的按8年计算),首次达到护理状态后五年内享后5项。心理/精神疾病、传染病、产后护理不在服务范围内,服务费已包含在产品定价中。
一张附加长期护理险保单,串联起"住院陪护—出院康复—居家护理"的全流程闭环。
八、结语:好产品,在新华
养老是一场长跑,护理是最后也是最艰难的一程。当"三化"时代把失能变成可预见的风险,当政策把长护险推上"第六险"的快车道,当千亿级资金蓄势待入,长期护理保险的窗口期就在当下。
新华附加长期护理保险以"久、易、高、安、宽"五大特色直击同类产品痛点,以"新客户组合、老客户加保"双模型打通销售路径,以"5+5十大权益"把一纸合同变成一套有温度的服务体系。它补上的不只是客户保障的第三块短板,更是销售队伍在长寿时代最有说服力的一张名片。
长护无忧,岁月有靠。 好产品,在新华。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

