

标题
- 标题
- 内容

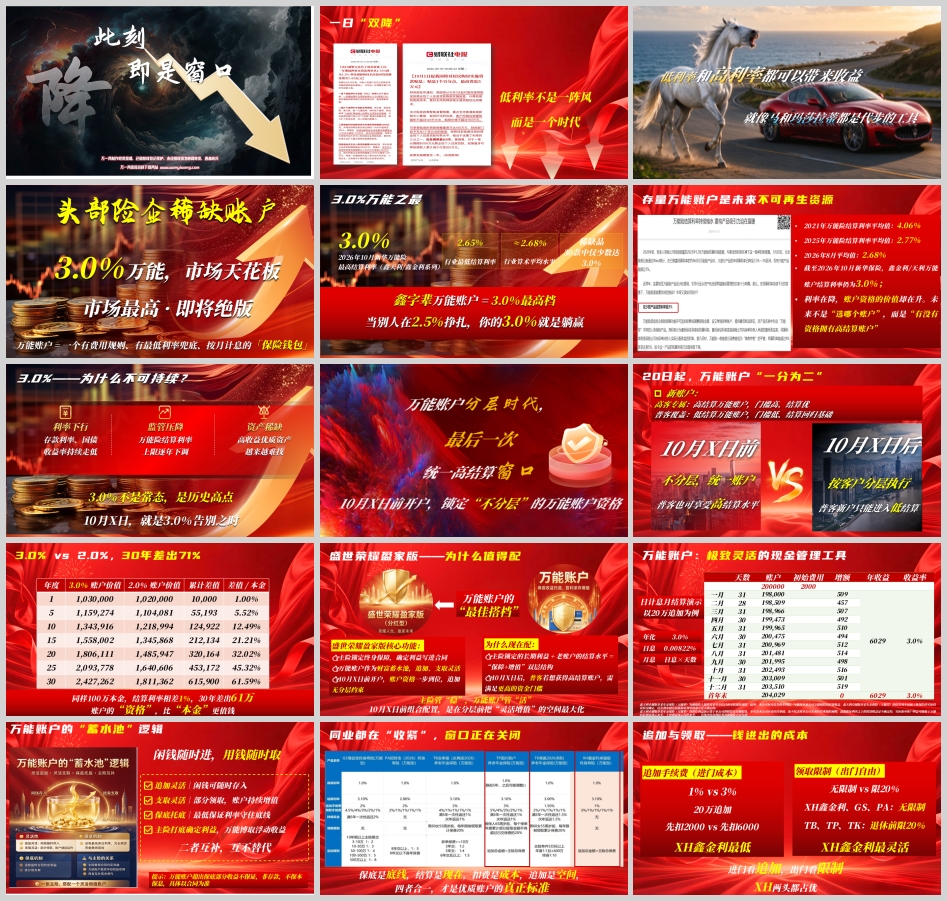
当前,我们正处在一个利率持续下行的历史性拐点。存款利率、国债收益率持续走低,监管对万能险结算利率上限逐年下调,高收益优质资产越来越难寻找。低利率不是一阵风,而是一个时代。在这样的背景下,谁能锁定一个高结算利率的万能账户,谁就拥有了穿越周期的财富"蓄水池"。
新华盛世荣耀盈家版,凭借主险锁定终身保障、万能账户灵活增值的"双轮驱动"结构,以及3.0%万能结算利率的市场天花板优势,正在成为当前市场环境下不可多得的财富管理工具。
万能账户,本质上是一个有费用规则、有最低利率兜底、按月计息的"保险钱包"。它具备以下核心特征:
追加灵活:闲钱可随时存入
支取灵活:部分领取,账户持续增值
保底托底:最低保证利率守住底线
按月计息:日计息、月结算,复利增值
以鑫天利卓越版养老年金保险(万能型)为例,该产品为被保险人提供养老年金给付和身故保险保障,公司每月结算保单利息,与客户共享万能保险的投资收益。结算利率根据万能保险的实际投资状况确定,结算利率超过最低保证利率的部分是不确定的。
以20万追加为例,假设年化结算利率为3.0%,则日息为0.00822%,月息为日息乘以当月天数。通过日计息、月结算的机制,账户价值逐月复利增长:
月份 | 天数 | 账户价值 | 增额 | 年收益 | 收益率 |
一月 | 31 | 198,000 | 509 | 6,029 | 3.0% |
二月 | 28 | 198,509 | 457 | 6,029 | 3.0% |
三月 | 31 | 198,966 | 507 | 6,029 | 3.0% |
... | ... | ... | ... | ... | ... |
十二月 | 31 | 203,510 | 519 | 6,029 | 3.0% |
首年末 | — | 204,029 | 0 | 6,029 | 3.0% |
注:上述利益演示基于公司的精算及其他假设,不代表公司历史经营业绩,也不代表对公司未来经营业绩的预期,最低保证利率之上的投资收益是不确定的,实际保单账户利益可能低于万能结息利益演示水平。
万能账户的"蓄水池"逻辑,体现在四个维度:
追加灵活:闲钱可随时存入,如同向蓄水池注水
支取灵活:部分领取,账户持续增值,如同按需取水
保底托底:最低保证利率守住底线,保证蓄水池不干涸
主险打底:确定利益写进合同,万能博取浮动收益
主险管"稳",万能账户管"活"。 二者互补,互不替代。主险锁定终身保障,确定利益写进合同;万能账户作为财富蓄水池,追加、支取灵活。10月X日前组合配置,是在分层前把"灵活增值"的空间最大化。
2026年10月,新华保险鑫天利/鑫金利系列万能账户结算利率仍为3.0%,这是2026年10月新华万能险最高结算利率,也是市场天花板。
对比行业数据:
3.0%:2026年10月新华万能险最高结算利率(鑫天利/鑫金利系列)
2.65%:行业最低结算利率
≈2.68%:行业算术平均水平
稀缺品:30款中仅少数达3.0%
从历史趋势看:
2021年万能险结算利率平均值:4.06%
2025年万能险结算利率平均值:2.77%
2026年8月平均值:2.68%
利率在降,账户资格的价值却在升。当别人在2.5%挣扎,你的3.0%就是躺赢。 未来不是"选哪个账户",而是"有没有资格拥有高结算账户"。存量万能账户是未来不可再生资源。
3.0%不是常态,是历史高点。10月X日,就是3.0%告别之时。原因有三:
利率下行:存款利率、国债收益率持续走低
监管压降:万能险结算利率上限逐年下调
资产稀缺:高收益优质资产越来越难找
同样100万本金,结算利率相差1%,30年后的差距令人震惊:
年度 | 3.0%账户价值 | 2.0%账户价值 | 累计差值 | 差值/本金 |
1 | 1,030,000 | 1,020,000 | 10,000 | 1.00% |
5 | 1,159,274 | 1,104,081 | 55,193 | 5.52% |
10 | 1,343,916 | 1,218,994 | 124,922 | 12.49% |
15 | 1,558,002 | 1,345,868 | 212,134 | 21.21% |
20 | 1,806,111 | 1,485,947 | 320,164 | 32.02% |
25 | 2,093,778 | 1,640,606 | 453,172 | 45.32% |
30 | 2,427,262 | 1,811,362 | 615,900 | 61.59% |
同样100万本金,结算利率相差1%,30年差出61万。账户的"资格",比"本金"更值钱。
万能账户分层时代即将到来,这是最后一次统一高结算窗口。10月X日前开户,锁定"不分层"的万能账户资格,普客也可享受高结算水平。
20日起,万能账户"一分为二":
新账户·高客专属:高结算万能账户,门槛高、结算优
新账户·普客覆盖:低结算万能账户,门槛低、结算回归基础
按客户分层执行,普客新户只能进入低结算。10月X日后,普客若想获得高结算账户,需满足更高的资金门槛。
盛世荣耀盈家版核心功能包括:
主险锁定终身保障,确定利益写进合同
万能账户作为财富蓄水池,追加、支取灵活
10月X日前开户,账户资格一步到位,追加无分层约束
主险锁定的长期利益 + 老账户的结算水平 = "保障+增值"双层结构
10月X日后,普客若想获得高结算账户,需满足更高的资金门槛
进门看追加,出门看限制。 追加手续费(进门成本)方面:
产品 | 追加手续费 | 20万先扣 |
新华鑫金利 | 1% | 2,000元 |
GS增益宝 | 2% | 4,000元 |
PA招财宝 | 2% | 4,000元 |
TB会享福 | 2% | 4,000元 |
TK尊赢2026 | 1.50% | 3,000元 |
TP国兴账户 | 3% | 6,000元 |
同样追加20万,新华只扣2,000元初始费用,1%全表最低。
领取限制(出门自由)方面:
XH鑫金利、GS、PA:无限制
TB、TP、TK:退休前限20%
XH鑫金利最灵活,两头都占优。
结算利率(现在):
3.10%:XH、GS、TB、TP
3.00%:TK
2.80%:PA
XH并列第一。
持续奖金(长期):
TK:1.5%+1.5%(最高)
GS:2%一次性(次之)
XH:无
XH用"最低追加费"替代"持续奖金"。 没有完美账户,只有最适合的账户。保底是底线,结算是现在,扣费是成本,追加是空间,四者合一,才是优质账户的真正标准。
10月X日前,通过"盛世荣耀盈家版"配置万能账户,不要求一次性大额存入,先锁定账户资格。
账户开立后,后续有闲置资金可随时追加。账户资格一旦锁定,不受10月分层规则影响。
万能账户适合长期持有,短期退保费用较高,建议以"长期蓄水池"的定位来使用。
先占资格,再谈金额。 现在开立万能账户,是当前最划算的"上车"动作。
低利率和高利率都可以带来收益,就像马和玛莎拉蒂都是代步的工具。但在低利率时代,头部险企的稀缺账户才是真正的财富护城河。
3.0%万能,市场天花板,市场最高,即将绝版。窗口不会一直开着。现在锁定的,不是利率,是未来选择的权利。
盛世荣耀盈家版——主险管"稳",万能账户管"活"。10月X日前组合配置,是在分层前把"灵活增值"的空间最大化。此刻,即是窗口。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

