

标题
- 标题
- 内容



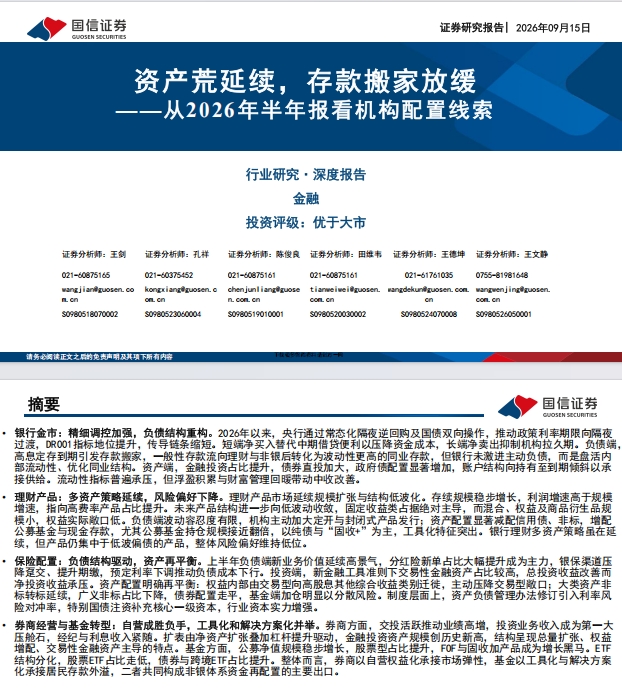
资产荒延续,存款搬家放缓——从2026年半年报看机构配置线索
引言:两条主线交织的半年
2026年上半年,中国金融市场的核心叙事,仍然由两条主线交织而成:一条是"资产荒"的延续,另一条是"存款搬家"的边际放缓。前者决定了机构在资产端不得不接受更低的收益率、更薄的期限利差与更拥挤的交易结构;后者则意味着负债端的迁徙速度正在减弱,银行体系承受的脱媒压力出现阶段性缓和。
更值得关注的是政策框架的变化。2026年以来,央行通过常态化隔夜逆回购与国债双向操作,推动政策利率期限向隔夜过渡,DR001的指标地位显著提升,利率传导链条明显缩短。这不仅是操作工具的迭代,更是宏观调控向更加灵活、市场化和精细化方向演进的标志。在此背景下,银行、理财、保险、券商与公募基金五大类机构的半年报,共同勾勒出一幅"负债重构、资产再平衡、工具化提速"的配置全景图。
一、银行金市:精细调控加强,负债结构重构
货币政策:从"量"到"价",从"中期"到"隔夜"
2026年的货币政策操作呈现出两个鲜明特征。其一是短端操作的隔夜化。隔夜逆回购走向常态化,使央行得以对短期资金面进行高频、精准的平抑,DR001逐步取代此前的7天指标,成为观察流动性松紧的核心锚。政策利率期限向隔夜过渡,意味着传导链条缩短、信号释放更快,也意味着央行对市场预期的引导能力显著增强。
其二是国债买卖的双向化。央行在二级市场开展国债双向操作:短端净买入替代中期借贷便利(MLF),以压降银行体系资金成本;长端净卖出则用于抑制机构过度拉长久期的行为。这一组合并非简单的数量调节,而是兼顾了"降成本"与"防风险"双重目标——既呵护银行净息差,又避免长端利率因非理性抢配而过度下行。
从现实意义看,这套框架带来三重改善:一是提高货币政策调控的灵活性,通过买卖国债调节基础货币投放、通过隔夜逆回购平抑短期波动,使流动性保持"合理充裕",减少大水漫灌式操作;二是强化利率走廊与政策利率体系,隔夜逆回购利率成为短期资金价格的重要锚,国债买卖影响中长期无风险利率,二者配合形成从短端到长端的完整传导;三是改善货币政策向实体经济的传导,短期资金利率稳定后,银行负债成本与市场融资成本更易保持平稳,清晰的国债收益率曲线也有助于企业和金融机构进行期限定价,降低融资不确定性。
负债端:存款搬家放缓,主动负债克制
负债端最值得关注的变化,是高息定存到期引发的存款搬家进入尾声阶段。前期累积的高成本定期存款集中到期后,一般性存款流向理财与非银,再转化为波动性更高的同业存款。这一过程曾在过去两年显著抬升银行负债成本与流动性管理难度,但从2026年半年报看,搬家速度已明显放缓。
面对负债结构的变化,银行并未采取激进的主动负债策略,而是选择盘活内部流动性、优化同业结构。这一选择反映出银行对负债成本的敏感和对久期风险的警惕:在净息差持续承压的环境下,盲目以高成本同业负债填补缺口,只会进一步侵蚀盈利空间。相比之下,通过内部资金转移定价优化、同业负债期限与对手方结构调整来缓冲冲击,是更可持续的应对方式。
资产端:金融投资占比提升,账户结构向持有至到期倾斜
资产端呈现三个方向性变化。第一,金融投资占比提升,债券直投力度加大,在信贷需求偏弱的背景下,债券配置成为银行资产扩张的主要出口。第二,政府债配置显著增加,既是对财政供给的承接,也是在信用利差极致压缩后对安全资产的再选择。第三,账户结构向持有至到期(HTM)倾斜,这一调整尤为关键——在利率波动加大、公允价值变动对利润表冲击增强的背景下,将更多债券归入持有至到期账户,有助于隔离估值波动、稳定当期损益,同时也是银行承接政府债供给的必要安排。
值得注意的是,流动性指标普遍承压,但浮盈积累与财富管理回暖带动中间业务收入改善。浮盈为银行提供了应对利率波动的"缓冲垫",而财富管理业务的复苏则为轻资本收入打开空间,二者共同对冲了息差收窄的压力。
二、理财:多资产策略延续,风险偏好下降
理财产品市场在2026年上半年延续了规模扩张与结构低波化的双重特征。存续规模稳步增长,且利润增速高于规模增速,这一背离指向高费率产品占比提升,反映出管理人在低费率竞争之外,正通过产品结构优化改善收入质量。
从结构看,产品端进一步向低波动收敛。固定收益类占据绝对主导地位,混合类、权益类及商品衍生品类规模偏小,即使名义上配置权益,实际敞口也处于低位。负债端波动容忍度有限,是这一格局形成的根本原因——理财投资者对净值回撤的敏感,倒逼机构主动加大定开与封闭式产品发行,以期限锁定换取净值稳定。
资产配置的变化更具信号意义:理财显著减配信用债与非标,增配公募基金与现金存款。其中公募基金持仓规模接近翻倍,以纯债与"固收+"为主,工具化特征十分突出。这一转变说明,理财正在从"直接持券"转向"通过基金间接配置",既降低了信用风险的直接暴露,也借助公募基金的流动性与工具属性增强了组合调整能力。现金存款占比的提升,则是低波化诉求下的防御性选择。
总体而言,银行理财的多资产策略虽在延续,但产品仍集中于低波偏债方向,整体风险偏好维持低位。这意味着理财对权益市场的边际增量贡献依然有限,其资金更多以固收与现金的形式沉淀在债券市场内部。
三、保险:负债结构驱动,资产再平衡
保险机构上半年的配置逻辑,可以概括为"负债端结构重塑,投资端再平衡"。
负债端,新业务价值延续高景气,分红险新单占比大幅提升并成为主力险种,这一转变既顺应了客户在低利率环境下的收益需求,也降低了保险公司的刚性负债成本。渠道方面,银保渠道压降趸交、提升期缴,业务质量持续改善。叠加预定利率下调,负债成本进入下行通道,为资产端腾挪出更大的配置空间。
投资端则呈现"总投资收益改善、净投资收益承压"的分化格局。在新金融工具准则下,交易性金融资产(FVTPL)占比较高,公允价值变动对利润表的影响被放大:市场向好时总投资收益显著改善,但剔除浮盈后的净投资收益仍受制于低利率环境。这一分化也促使保险公司重新审视账户划分与持仓结构。
资产配置的再平衡体现在三条线索上。其一,权益内部由交易型向高股息的其他综合收益(FVOCI)类别迁徙,主动压降交易型敞口。增配高股息OCI资产,既能获取稳定的股息回报,又能将公允价值波动隔离在其他综合收益中,避免冲击当期利润,是低利率环境下兼顾收益与报表稳定的最优解。其二,大类资产非标转标延续,广义非标占比下降,债券配置走平,标准化资产成为主流。其三,基金端加仓明显,借助公募基金分散风险、补充投研能力。
制度层面亦有重要进展:资产负债管理办法修订引入利率风险对冲率指标,推动保险公司加强久期匹配与利率风险管理;特别国债注资补充核心一级资本,行业资本实力增强,为承接长期资产、拉长久期提供了更坚实的基础。
四、券商与公募基金:自营成胜负手,工具化与解决方案化并举
券商:自营权益化承接市场弹性
2026年上半年,交投活跃推动券商业绩高增,投资业务收入成为第一大压舱石,经纪与利息收入紧随其后。这一收入结构的变化,意味着券商业绩对市场行情的敏感度进一步提升,自营投资的成败直接决定盈利分化。
扩表方面,券商资产规模的扩张由净资产增加与杠杆提升共同驱动,金融投资资产规模创历史新高,结构呈现"总量扩张、权益增配、交易性金融资产主导"三大特点。权益方向的增配,既是主动把握市场弹性的选择,也是在债市收益率低位震荡背景下寻找收益增强的自然结果。
公募基金:工具化与解决方案化承接存款外溢
公募基金方面,净值规模稳步增长,股票型占比提升,FOF与"固收+"产品成为增长黑马。这一结构变化精准对应了居民资金的两类需求:一类是追求透明、低成本的指数化配置(股票型与ETF),另一类是在低波动前提下获取稳定回报的资产配置方案(FOF与"固收+")。
ETF市场则出现明显的结构分化:股票ETF占比走低,债券ETF与跨境ETF占比提升。债券ETF的扩张承接了机构与个人对标准化、高流动性固收工具的需求;跨境ETF的增长则反映出境内投资者在全球范围内分散配置、寻找收益的诉求升温。
整体而言,券商以自营权益化承接市场弹性,公募基金以工具化与解决方案化承接居民存款外溢,二者共同构成非银体系资金再配置的主要出口。
五、利率调控机制:双向操作与曲线精准锚定
理解2026年的机构行为,绕不开长端与超长端利率调控机制。这一机制的核心特征是:信号效应大于数量效应。
当长端或超长端国债收益率因市场过度抢配而出现非理性下行、偏离经济基本面时,央行通过在二级市场净卖出长端国债,或利用借入国债进行抛售,直接增加市场上长端品种的流通供给。此举旨在向市场释放明确的预期信号,通过阶段性改变供需天平,压制微观机构非理性拉长久期的抱团行为,强制矫正过低的期限利差,防范系统性利率风险。其传导链条清晰:市场过度抢配长债 → 10Y/30Y收益率非理性下行 → 央行净卖出或借券抛售长端 → 增加市场流通供给 → 改变供需天平 → 收益率回升。
对机构而言,这一机制意味着"单边拉久期"策略的政策风险显著上升。银行金市账户结构向持有至到期倾斜、保险压降交易型权益敞口、理财减配长久期信用债,本质上都是在适应这一调控框架——在收益率曲线被精准锚定的环境中,获取超额收益的空间来自结构与工具的选择,而非久期的简单押注。
六、结论:三条配置线索与两个观察变量
综合半年报数据,可以得到三条清晰的机构配置线索。
线索一:安全资产仍是主线,但结构在变化。 银行增配政府债、理财增配现金与公募基金、保险非标转标,都指向对安全性与流动性的偏好。但在低利率环境下,机构并非简单"买债持有",而是通过账户分类(HTM、FVOCI)、工具化(ETF、债基)与结构设计(定开、封闭)来优化风险收益比。
线索二:权益配置在"质"上调整而非在"量"上扩张。 保险权益向高股息OCI迁徙、券商自营权益增配、股票型基金占比提升,看似权益敞口扩大,实则风险偏好并未系统性抬升——机构偏好的确定性现金流(股息)与工具化敞口(指数、ETF),其波动容忍度仍显著低于主动权益。
线索三:工具化是不可逆的长期趋势。 理财借道公募基金、保险加仓基金、个人资金涌入ETF与FOF,共同指向一个方向:资产配置的颗粒度正在细化,机构与个人都在用更标准化的工具实现组合目标。
后续需要重点跟踪两个变量。其一是存款搬家的斜率——若高息定存到期高峰过去后搬家速度持续放缓,银行负债端压力将实质性缓解,配置行为也可能从防御转向进攻。其二是长端调控的力度与边界——央行净卖出与借券抛售的节奏,将决定期限利差的修复幅度,进而影响所有机构的久期决策。
在资产荒延续与框架精细化的双重约束下,2026年下半年的机构配置,大概率仍将沿着"低波、工具化、重结构"的路径演进。真正的超额收益,将来自对政策框架的理解深度与对工具运用的精细程度,而非对方向的大胆押注。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号