

标题
- 标题
- 内容



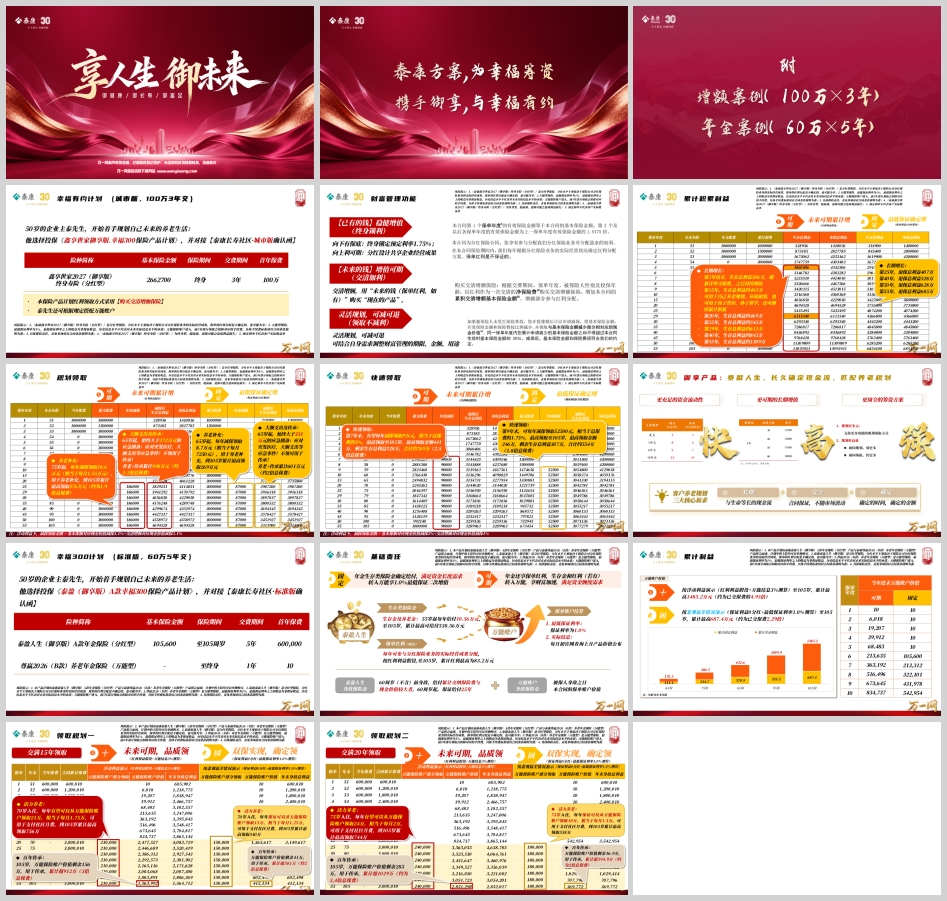
泰康方案,为幸福筹资:鑫享世家2027(御享版)与泰盈人生(御享版)A款案例深度解析
引言:长寿时代的养老筹资新命题
随着人口老龄化进程加速,"如何为幸福养老筹资"已成为每个家庭必须面对的时代命题。50岁的企业主泰先生,正处于事业成熟、财富积累的关键阶段,他开始着手规划自己未来的养老生活,希望通过科学、稳健的财务安排,实现"活力养老、优雅老去"的人生愿景。泰康人寿推出的《鑫享世家御享版·幸福300保险产品计划》与《泰盈(御享版)A款幸福300保险产品计划》,正是针对这一需求提供的系统性解决方案。
一、增额案例:鑫享世家2027(御享版)终身寿险(分红型)
1.1 方案架构与投保条件
泰先生选择投保《鑫享世家御享版·幸福300保险产品计划》,并对接【泰康长寿社区·城市版确认函】。具体投保方案如下:
险种简称:鑫享世家2027(御享版)终身寿险(分红型)
基本保险金额:2,662,700元
保险期间:终身
交费期间:3年
首年保费:100万元
红利领取方式:购买交清增额保险
可搭配:万能账户
这一方案的核心逻辑在于"向下有保底、向上利可期"。终身锁定预定利率1.75%,为客户提供确定的保证利益;同时通过分红设计共享企业经营成果,实现"交清增额,用未来的钱(保单红利,如有)购买现在的产品",累计积累利益。
1.2 长期增长演示:保证利益与红利利益双轨并行
根据案例演示,泰先生的保单利益呈现"双轨并行"特征:
保证利益(0分红假设):
第5年度末,生存总利益约291.8万元,超过累计所交保费300万元的临界点临近
第20年(70岁),生存总利益约373.6万元
第25年(75岁),退保总利益约407.4万元
第40年(90岁),退保总利益约528.5万元
第55年(105岁),退保总利益约685.4万元
红利利益假设:
第5年度末,生存总利益约306万元,超累计所交保费
第15年(65岁),生存总利益约405.7万元
第20年(70岁),生存总利益约469.5万元
第25年(75岁),生存总利益约543.5万元
第29年(79岁),生存总利益约611.2万元
第40年(90岁),生存总利益约843.7万元
第55年(105岁),生存总利益约1309.4万元
从数据可见,保单在第5年度末实现生存总利益超过累计所交保费,此后持续增值。红利利益假设下,第55年生存总利益约为保证利益的1.91倍,充分体现了分红型保险"向上利可期"的增值潜力。这笔资金可用于泰先生自己的养老规划、环球旅游,也可用于孩子置房、孙子留学,还可继续累计积累,实现财富的跨代传承。
1.3 规划领取:养老补充与传承的双重功能
养老补充方案(红利利益假设):
75岁起,每年减保领取18.6万元(相当于每月1.55万元)
到105岁累计最高领取576万元(约为1.9倍总保费)
65岁起,始终大于372万元的应急储备,应对突发医疗、大额支出等应急事件
不领取可用于传承,养老+传承累计948万元(约3.1倍总保费)
养老补充方案(保证利益):
65岁起,每年减保领取8.7万元(相当于每月7250元)
到105岁累计最高领取269万元
65岁起,始终大于331万元的应急储备
养老+传承累计601万元(约2倍总保费)
这一设计体现了"灵活规划,可减可退"的产品特色。通过减保领取,泰先生可以在退休后获得稳定的现金流补充,同时保留大额应急储备,实现"领取不减利"的财富管理目标。
1.4 快速领取方案:更高流动性的选择
对于希望更早获得现金流的客户,案例还演示了快速领取方案:
红利利益假设:
第7年末起,有望每年减保领取9万元(相当于总保费的3%)
最高领取至105岁,最高领取金额441万元
剩余生存总利益328万元,合计约769万元(2.5倍总保费)
保证利益:
第9年末起,可每年减保领取52,500元(相当于总保费的1.75%)
最高领取至105岁,最高领取金额246万元
剩余生存总利益307万元,合计约554万元(1.8倍总保费)
注:浮动利益下,减保领取金额=基本保额对应现金价值减保3.1%+交清增额对应现金价值减保3.1%;快速领取方案中,减保领取金额=基本保额对应现金价值减保2%+交清增额对应现金价值减保1%。
二、年金案例:泰盈人生(御享版)A款年金保险(分红型)
2.1 方案架构与投保条件
泰先生同时选择投保《泰盈(御享版)A款幸福300保险产品计划》,并对接【泰康长寿社区·标准版确认函】。具体方案如下:
险种简称:泰盈人生(御享版)A款年金保险(分红型)
基本保险金额:105,600元
保险期间:至105周岁
交费期间:5年
首年保费:60万元
搭配:尊赢2026(B款)养老年金保险(万能型),首年保费10元
2.2 基础责任:与生命等长的现金流
泰盈人生(御享版)A款的核心优势在于"与生命等长的现金流":
生存金及养老金:55岁起每年给付10.56万元,至105岁,累计最高可给付538.56万元
保单红利:每年可参与分红保险业务的实际经营成果分配,按红利利益假设,至105岁累计红利最高为83.2万元
万能账户:生存类保险金和保单红利(如有)转入万能账户,享1.0%最低保证利率二次增值
身故保险金:60周岁(不含)前身故,给付累计交纳保险费与现金价值较大者;60周岁起,保证给付25年
这一设计实现了"确定的时间、确定的金额、合同保证、不随市场波动"的养老规划核心诉求,为客户提供安全、确定、长期的现金流保障。
2.3 累计利益演示:浮动与固定的双重视角
浮动利益演示(红利利益假设+万能结息3%测算):
至105岁,累计最高1485.2万元(约为已交保费的4.95倍)
悲观最差情况演示(保证利益0分红+最低保证利率1.0%测算):
至105岁,累计最高687.4万元(约为已交保费2.29倍)
2.4 领取规划一:70岁入住,活力养老
浮动利益演示:
70岁入住,每年有望从万能保险账户领取21万元(相当于每月1.75万元)
可用于支付社区月费,到105岁累计最高领取756万元
105岁,万能保险账户价值剩余156万元,用于传承
累计超912万元(3倍总保费)
保证利益演示:
70岁入住,每年保证可从万能保险账户领取15万元(相当于每月1.25万元)
到105岁累计最高领取540万元
万能保险账户价值剩余41万元,用于传承
累计超581万元(约2倍总保费)
2.5 领取规划二:75岁入住,品质养老
浮动利益演示:
75岁入住,每年有望从万能保险账户领取24万元(相当于每月2万元)
到105岁累计最高领取744万元
105岁,万能保险账户价值剩余285万元,用于传承
累计超1029万元(约为3.4倍总保费)
保证利益演示:
75岁入住,每年保证可从万能保险账户领取18万元(相当于每月1.5万元)
到105岁累计最高领取558万元
万能保险账户价值剩余36.9万元,用于传承
累计超594.9万元(约为2倍总保费)
三、产品特色与核心价值
3.1 更充足的资金流动性
通过减保领取、万能账户部分领取等机制,客户可以根据自身需求灵活调整财富管理的期限、金额、用途,实现"灵活规划,可减可退"。
3.2 更可期的长期增值
分红型保险的设计使客户能够共享保险公司分红保险业务的实际经营成果,通过交清增额机制,实现"用未来的钱购买现在的产品",累计积累利益。
3.3 更周全的筹资方案
"幸福有约"计划将终身寿险、年金保险、万能账户与泰康长寿社区对接,形成"保险+医养+资管"的完整生态,为客户提供从财富积累、养老规划到健康管理的全方位服务。
四、风险提示与理性认知
需要特别强调的是,本案例演示涉及以下风险:
分红不确定性:《泰康鑫享世家2027(御享版)终身寿险(分红型)》和《泰盈人生(御享版)A款年金保险(分红型)》均为分红型保险,分红水平主要取决于保险公司分红保险业务的实际经营成果,保单的红利分配是不确定的,也可能为零。
万能账户收益非保证:万能型保险最低保证利率为1%,最低保证利率之上的收益为非保证收益,历史结息水平不代表对未来实际结息水平的承诺。万能保险账户进入,前5年部分领取会扣除对应的手续费。
提前减退保损失:分红型保险为终身型,提前减、退保可能会造成利益损失。
预定利率不代表实际收益率:预定利率不代表客户实际收益率,具体保险责任、责免事项请以合同条款载明为准。
结语:与幸福有约,为未来筹资
泰先生的案例生动展示了泰康"幸福有约"计划如何通过"鑫享世家2027(御享版)"与"泰盈人生(御享版)A款"的组合,实现"长期、安全、确定"的养老筹资目标。无论是选择增额终身寿险的稳健增值,还是年金保险的终身现金流,客户都可以根据自身需求,在保证利益的基础上,通过分红和万能账户分享潜在增值空间。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号