

标题
- 标题
- 内容



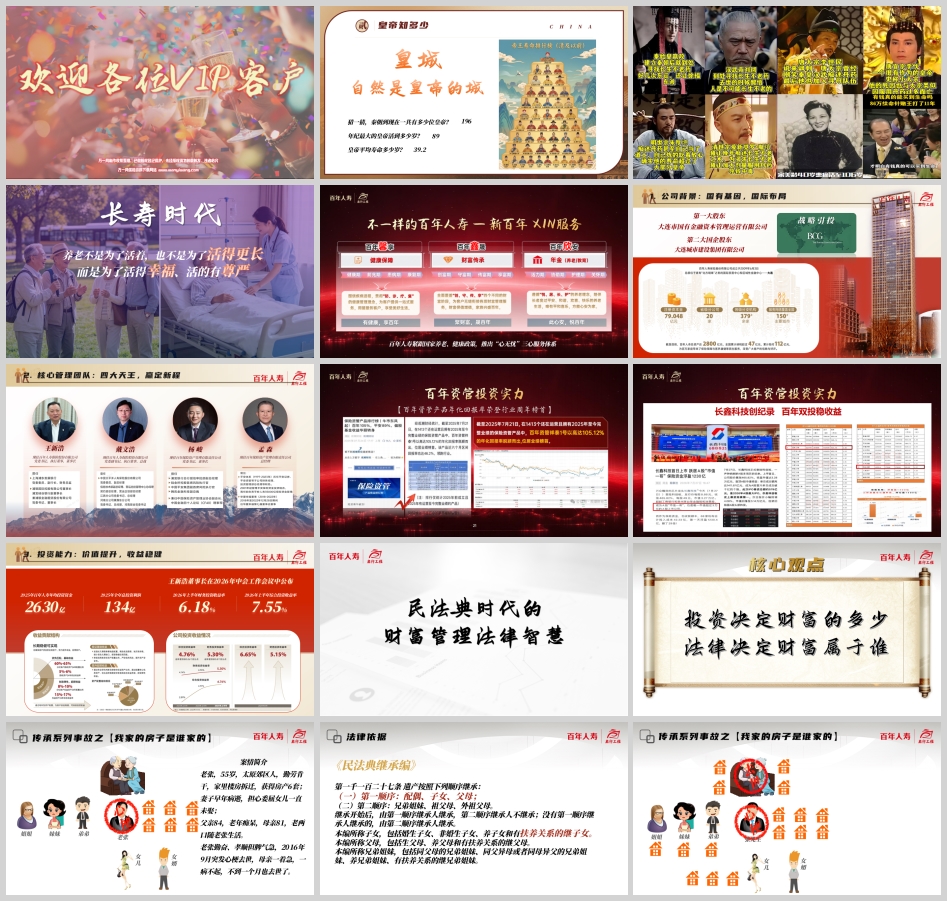
"皇城,自然是皇帝的城。"主讲人用一个看似轻松的问题切入:从秦朝到现在,中国一共出了多少位皇帝?年纪最大的皇帝活到多少岁?皇帝的平均寿命是多少?
答案有点出人意料:196位、89岁、39.2岁。
这三个数字放在一起,藏着一个巨大的反差——坐拥天下最好的医疗、饮食与照护资源,中国皇帝的平均寿命却不足40岁。而今天,我国社会普遍平均寿命已达75岁,精英政要群体的平均寿命更是高达95岁,两者相差20年。
为什么会差20年?答案藏在医疗资源的可及性里:顶尖的健康管理、优质的医疗资源,再加上超早期的疾病筛查能力。
由此引出本次产说会的核心命题:长寿时代,养老不是为了活着,也不是为了活得更长,而是为了活得幸福、活得有尊严。
在谈产品之前,先要看清"钱交给谁管"。百年人寿的背景可以概括为三句话:
第一,国有基因。 第一大股东为大连市国有金融资本管理运营有限公司,第二大国企股东为大连城市建设集团有限公司,并完成战略引投。国有资本的控股结构,是稳健经营的第一层压舱石。
第二,核心管理团队"四大天王"。 王新浩现任百年人寿保险股份有限公司党委书记、执行董事、董事长;戴文浩现任党委副书记、执行董事、总裁;杨峻现任百年保险资产管理有限责任公司党委书记、董事长;孟森现任百年保险资产管理有限责任公司总经理。保险端与资管端的双线配置,说明公司的发力点不仅在负债端,也在资产端。
第三,投资能力是硬指标。 王新浩董事长在2026年中工作会议上公布了一组数据:2025年百年人寿年均投资资金2630亿元,全年总投资利润134亿元,2026年上半年财务投资收益率6.18%,综合投资收益率7.55%。 对于分红险与万能险而言,投资收益率直接决定了红利分配与结算利率的天花板——这也是客户最该关注的一组数字。
产说会给出了一个振聋发聩的核心观点:投资决定财富的多少,法律决定财富属于谁。
老张,55岁,太原郊区人,勤劳肯干,家里楼房拆迁获得房产6套;妻子早年病逝,担心委屈女儿一直未娶;父亲84岁老年痴呆,母亲81岁,老两口随老张生活。2016年9月,老张突发心梗去世;母亲一着急,一病不起,不到一个月也随他而去。
那么,这6套房,女儿能继承多少?答案是:只有一套半。
依据《民法典继承编》第一千一百二十七条:遗产按第一顺序(配偶、子女、父母)继承。老张去世时,第一顺序继承人是:女儿、父亲、母亲三人,各分得2套。父亲老年痴呆、母亲随后去世——母亲继承的2套,加上她自己的财产,再由她自己的第一顺序继承人(即老张的姐姐、妹妹、弟弟,以及老张父亲的继承人等)分割,最终大量房产流向了兄弟姐妹。
而依据《民法典婚姻家庭编》第一千零六十二条,夫妻在婚姻关系存续期间继承或赠与所得的财产,归夫妻共同所有(遗嘱或赠与合同中确定只归一方的除外)——女儿继承到的房产,又会成为与女婿的夫妻共同财产。
这就是财富管理最容易被忽略的真相:我们每天拼命赚钱,但到底是给谁赚的?如果没有经过规划,可能是给兄弟姐妹赚的,可能是给女婿儿媳赚的,还可能是给司机赚的。
商场如战场,财富管理同样讲究攻守兼备。
进攻工具:企业经营、买房投资、股票投资、基金信托、期货外汇、黄金珠宝、古董收藏……这些决定财富的多少。
防守工具:资产代持、赠与与遗嘱、人寿保险、家族信托、基金会、法律工具、税收规划……这些决定财富的归属。
当代中国民营企业家与高净值人士最容易犯的错误,就是只有进攻思维、没有防守思维。而核心结论只有一句话:赚钱靠能力,守钱靠工具。
2019年11月22日,央行原行长周小川在创新经济论坛上发言,提出两个判断:尽量避免快速进入负利率时代;3%的收益将变得稀缺。
六年过去,回望当初:3%确实已成为稀缺品,第一个预言已经实现,第二个预言正在逼近。
数据更有说服力。2025年12月2日,国有大型银行陆续停售五年期大额存款——建行、招行、工行、中国银行、农行、交行,存款最高利率全面进入"1"时代。
把时间轴拉长,一张10万元一年期定存的利息变迁图触目惊心:
年份 | 1996 | 2012 | 2017 | 2023 | 2025 |
年利率 | 10.98% | 5.00% | 3.00% | 1.50% | 0.95% |
年利息 | 10,980元 | 5,000元 | 3,000元 | 1,500元 | 950元 |
形象比喻 | 1套房 | 1套沙发 | 1辆电动车 | 1辆自行车 | 1双鞋 |
从"每年1套房"到"每年1双鞋",每年少赚10,030元。
近五年降息节奏更是密集:2020年1次、2021年1次、2022年4次、2023年3次、2024年2次、2025年1次——6年降息12次,利率从4%一路降至1.25%(4%→3.25%→2.9%→2.65%→2.5%→2.0%→1.8%→1.55%→1.25%)。央行明确表示:未来利率还有下行空间。
面对降息,我们的财富何去何从? 这正是保险资产在利率下行时代的核心优势——锁定长期利率、穿越周期。
客户画像:艾女士,55岁,为自己投保"鑫禧百年"分红险100万×3年,万能账户可追加300万。
产品结构"1.75+X+3"中:1.75%为确定的预定利率部分,X为分红浮动部分,3%为万能账户的演示结算利率。
核心卖点:3年缴费,第6年生存总利益即超过所交保费。
我们对照演示表逐项拆解(累计保费300万元):
保单年度末 | 年龄 | 现金价值 | 万能账户 | 生存总利益 | 是本金的 | 测算IRR |
第3年 | 58岁 | 2,010,267 | 64,781 | 2,074,400 | 0.69倍 | — |
第5年 | 60岁 | 2,848,803 | 138,859 | 2,986,273 | 1.00倍 | -0.11% |
第6年 | 61岁 | 2,894,393 | 178,068 | 3,072,460 | 1.02倍 | 0.48% |
第10年 | 65岁 | 3,091,704 | 352,884 | 3,444,589 | 1.15倍 | 1.55% |
第25年 | 80岁 | 3,985,573 | 1,336,877 | 5,322,450 | 1.77倍 | 2.42% |
第50年 | 105岁 | 6,148,682 | 4,950,385 | 11,099,067 | 3.70倍 | 2.71% |
几点专业观察:
1. 表里"生存总利益 = 现金价值 + 万能账户价值",两者完全吻合,说明演示逻辑自洽,没有重复计算。
2. 宣传中的"年增长率3%",指的是生存总利益的年复合增长率(实测第6→10年2.90%、第20→25年2.98%、第30→50年2.98%,确实贴近3%)。但因为300万是分3年投入、且前5年处于"封闭增值期",实际内部收益率(IRR)要低于3%:第6年仅0.48%,第10年1.55%,第25年2.42%,第50年2.71%。这是理解演示表的正确姿势。
3. 真正的爆发在后端。 第25年80岁时532万、第50年105岁时1109万——交300万,变成1109万。但需要清醒认识到,这是建立在3%万能结算利率与分红长期兑现的演示假设之上,且资金锁定至105岁。
客户画像:艾女士,64岁,投保"御享人生"20万×15年交,合计保费300万。
产品逻辑"2.0+3":2.0%的确定利益 + 3%万能账户复利。
最大特色:缴费第2年就开始领取,每年领2.7万元——边交边领,不交还领,领取至终身。
保单年度末 | 年龄 | 累计保费 | 现金价值 | 预期生存总利益 | 是本金的 | 测算IRR |
第5年 | 69岁 | 100万 | 505,106 | 650,248 | 0.22倍 | — |
第10年 | 74岁 | 200万 | 1,231,006 | 1,544,491 | 0.51倍 | — |
第15年 | 79岁 | 300万 | 2,633,131 | 3,141,772 | 1.05倍 | 0.57% |
第20年 | 84岁 | 300万 | 2,713,497 | 3,448,378 | 1.15倍 | 1.07% |
第31年 | 95岁 | 300万 | 2,844,251 | 4,211,842 | 1.40倍 | 1.42% |
第41年 | 105岁 | 300万 | 2,970,418 | 5,121,929 | 1.71倍 | 1.58% |
五个关键特征:
1. 终身现金流:41年累计领取 27,354 × 41 = 1,121,514元(约112万)。
2. 本金绝对安全:一旦身故,返还所交保费(最高300万)。
3. 现金价值无限接近本金:105岁时现金价值2,970,418元,为本金的99.01%,周转极为灵活。
4. 缴费期满即"回正":第15年79岁时,已领年金41万,预期生存总利益314万,超过300万总保费。
5. 与方案①横向对比:同样300万投入、同样到105岁,方案①终值1109万(IRR 2.71%),方案②终值512万(IRR 1.58%),差额约598万——差距主要来自9年的复利时间(55岁投保 vs 64岁投保)与资金锁定方式的不同。
选择逻辑:方案①适合55—60岁、资金可长期锁定、追求资产增值与传承的客户;方案②适合60岁以上、希望尽早见到现金流、兼顾本金安全与灵活周转的客户。
前面提到"精英政要平均寿命95岁、社会平均75岁,相差20年",产说会的答案是:超早期筛查 + 优质医疗资源。现场推出两项特惠权益认购:
总保费档位 | 产品组合 | 健康项目 | 作用 | 原价 | 百年权益价 |
300万 | 御享人生20万15年 + 鑫享百年50万6年 | PET-MR + 头颈心CTA | 超早期重疾筛查利器,可早期筛查1.6毫米以上癌症病变,病灶定位又定性;一次性扫描头颈心血管隐患,防猝死早期预警 | 26,000 | 22,800 |
150万 | 御享人生10万15年 + 鑫享百年30万6年 | PET-MR | 同上(超早期癌筛) | 18,000 | 16,800 |
60万 | 御享人生4万15年 + 鑫享百年10万6年 | 头颈心CTA | 45—75岁为国际公认猝死高发年龄段,适用于生活习惯不佳、有初步症状、有家族史人群 | 8,000 | 6,000 |
现场限额:PET-MR 1位、头颈心CTA 2位。
作为一份负责任的解读,必须把演示数据背后的"不确定性"讲清楚:
第一,分红是不保证的。 "X"部分取决于保险公司分红业务的实际经营状况,可能为零,演算表中的红利为假设演示。
第二,万能账户3%是演示结算利率,不是承诺。 超过最低保证利率以上的部分,随市场与投资表现浮动,需问清最低保证利率是多少(这是唯一写进合同的数字)。
第三,"第6年超所交保费"指的是"生存总利益"口径,若按IRR测算仅0.48%,且提前退保在前5年会有本金损失(第3年末仅为已交保费的69%)。
第四,流动性是最大代价。 方案①资金锁定至105岁,方案②虽"边交边领",但现金价值在第15年才接近本金,中途退保需承担损失。
第五,健康权益与保险产品绑定,须确认权益的使用条件、有效期、是否可转让、是否受限额约束。
投资决定财富的多少,法律决定财富的归属;赚钱靠能力,守钱靠工具。
在负利率渐行渐近、存款利率全面进入"1"时代的今天,把一部分资产从"进攻"切换到"防守",用保险工具锁定长期利率、用法律工具锁定财富归属、用健康权益锁定生命质量——这正是本次产说会试图传递的完整逻辑。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号