

标题
- 标题
- 内容



【讲师串词/课件页】
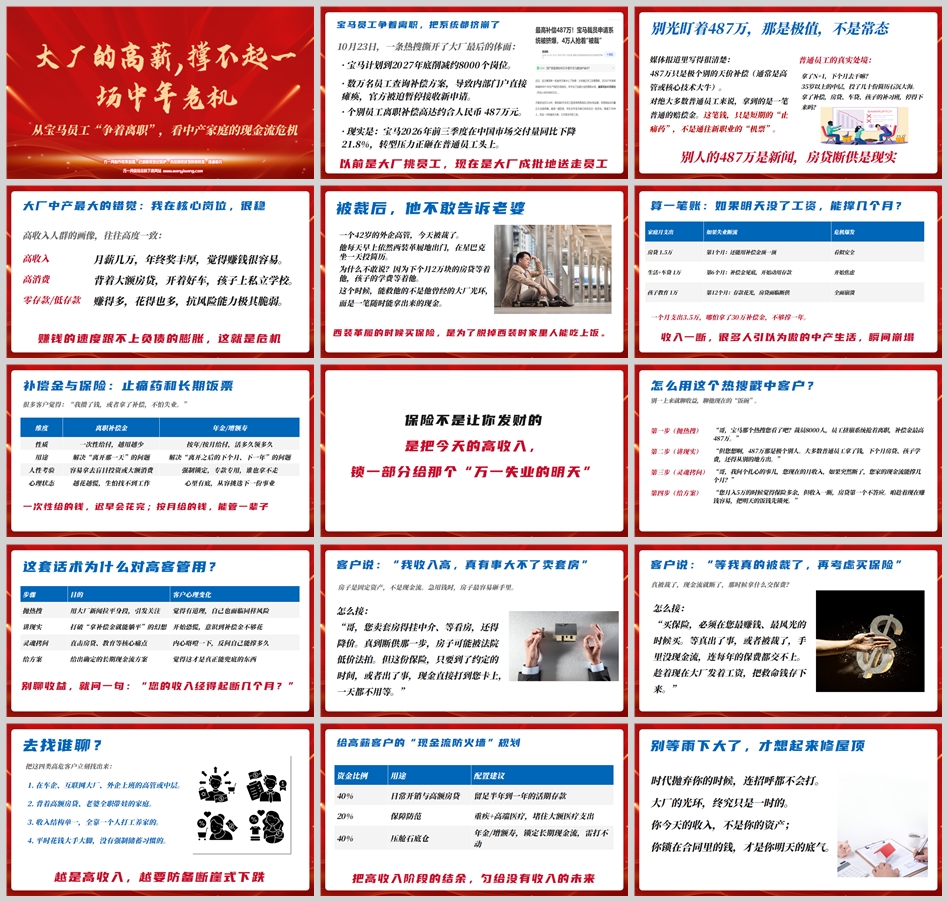
各位伙伴,最近一条热搜撕开了中产家庭最后的体面:宝马计划到2027年底削减约8000个岗位,数万名员工查询补偿方案,导致内部门户直接瘫痪。
媒体报道中,个别高管离职补偿高达数百万,但这只是极个别的“天价补偿”。对绝大多数普通员工来说,拿到的是一笔普通的赔偿金。这笔钱,只是短期的“止痛药”,不是通往新职业的“机票”。
以前是大厂挑员工,现在是大厂成批地送走员工。别人的天价补偿是新闻,普通人的房贷断供才是现实。
【讲师串词/课件页】
大厂中产最大的错觉是什么?——“我在核心岗位,很稳”。
高收入人群的画像往往高度一致:高收入、高消费、低存款。赚得多,花得也多,抗风险能力极其脆弱。赚钱的速度跟不上负债的膨胀,这就是危机。
【真实案例】
一个42岁的外企高管,今天被裁了。他每天早上依然西装革履地出门,在星巴克坐一天投简历。为什么不敢说?因为下个月2万块的房贷等着他,孩子的学费等着他。
这个时候,能救他的不是他曾经的大厂光环,而是一笔随时能拿出来的现金。
西装革履的时候买保险,是为了脱掉西装时家里人能吃上饭。
【数据测算:断流代价】
假设一个家庭月支出3.5万(房贷1.5万+生活车贷1万+孩子教育1万):
第1个月:还能用补偿金顶一顶,看似安全。
第6个月:补偿金见底,开始动用存款,焦虑感爆发。
第12个月:存款花光,房贷面临断供,全面崩溃。
哪怕拿了30万补偿金,不够撑一年。收入一断,很多人引以为傲的中产生活,瞬间崩塌。
【讲师串词/课件页】
很多客户觉得:“我攒了钱,或者拿了补偿,不怕失业。”我们要帮客户看清一次性给付与长期现金流的区别。
维度 | 离职补偿金 | 年金/增额寿(保单) |
|---|---|---|
性质 | 一次性给付,越用越少 | 按年/按月给付,活多久领多久 |
用途 | 解决“离开那一天”的问题 | 解决“离开之后的下个月、下一年”的问题 |
人性考验 | 容易拿去盲目投资或大额消费 | 强制锁定,专款专用,谁也拿不走 |
心理状态 | 越花越慌,生怕找不到工作 | 心里有底,从容挑选下一份事业 |
【核心金句】
一次性给的钱,迟早会花完;按月给的钱,能管一辈子。
保险不是让你发财的,是把今天的高收入,锁一部分给那个“万一失业的明天”。
【讲师串词/课件页】
怎么用这个热搜去跟高客聊?别一上来就聊收益,要聊他现在的“饭碗”。
第一步(抛热搜)
“哥,宝马那个热搜您看了吧?裁员8000人,员工挤崩系统抢着离职,个别高管补偿金高达数百万。”
第二步(讲现实)
“但您想啊,那只是极个别人。大多数普通员工拿了钱,下个月房贷、孩子学费,还得从别的地方出。”
第三步(灵魂拷问)
“哥,我问个扎心的事儿,您现在的月收入,如果突然断了,您家的现金流能撑几个月?”
第四步(给方案)
“您月入5万的时候觉得保险多余,但收入一断,房贷第一个不答应。咱趁着现在赚钱容易,把明天的饭钱先锁死。
【XX公司】的年金/增额寿,就是给您未来发的‘工资’。”
【讲师串词/课件页】
客户说:“我收入高,真有事大不了卖套房”
怎么接:“哥,房子是固定资产,不是现金流。急用钱时,房子最容易砸手里。卖套房得挂中介、等看房,还得降价。真到断供那一步,房子可能被法院低价法拍。但这份保险,只要到了约定的时间,或者出了事,现金直接打到您卡上,一天都不用等。”
客户说:“等我真的被裁了,再考虑买保险”
怎么接:“买保险,必须在您最赚钱、最风光的时候买。等真出了事,或者被裁了,手里没现金流,连每年的保费都交不上。趁着现在大厂发着工资,把救命钱存下来。”
【讲师串词/课件页】
今天早会结束,请大家立刻列名单,去联系最需要的人:
在车企、互联网大厂、外企上班的高管或中层。
背着高额房贷、老婆全职带娃的家庭。
收入结构单一,全靠一个人打工养家的。
平时花钱大手大脚,没有强制储蓄习惯的。
高薪客户的“现金流防火墙”规划:
40% 日常开销与高额房贷:留足半年到一年的活期存款。
20% 保障防范:重疾+高端医疗,堵住大额医疗支出。
40% 压舱石底仓:年金/增额寿,锁定长期现金流,雷打不动。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号